
Gestion de trésorerie sous LBO : covenants, dette et cash
Gestion de trésorerie sous LBO : service de la dette holding, suivi automatisé des covenants, remontées de cash de la cible, BFR et reporting au fonds.
Dans un montage LBO (Leveraged Buy-Out), l’attention se porte souvent sur la croissance et l’EBITDA. Pourtant, la trésorerie décide seule du respect des échéances de dette et du maintien des covenants : c’est un levier de création de valeur, et un facteur de risque quand elle est mal maîtrisée. Bien pilotée, elle finance le désendettement, sécurise la relation avec le fonds et préserve la capacité d’investissement de la cible.
En bref
Sous LBO, la holding d’acquisition porte une dette dont le service doit être honoré quelles que soient les circonstances, alors que le cash est logé dans la cible opérationnelle. Tout l’enjeu consiste à faire remonter ce cash de façon sécurisée, à mesurer la trésorerie réellement disponible une fois les engagements couverts, et à en rendre compte au fonds de manière fiable. Les trois chantiers prioritaires : le service de la dette holding, les remontées intragroupe, et le reporting.
Pourquoi la trésorerie est critique sous LBO
Le montage superpose deux étages. La holding d’acquisition supporte la dette senior (et parfois une dette junior ou mezzanine) : elle doit payer intérêts et amortissements à échéances fixes, sans activité opérationnelle propre. La cible génère le cash, mais ne peut pas le transférer librement vers le haut.
La moindre tension de liquidité à l’étage holding peut déclencher un défaut sur le service de la dette ou une rupture de covenant. La visibilité sur le cash, étage par étage et entité par entité, n’est donc pas un confort de DAF : c’est une condition de survie du montage.
Le service de la dette de la holding
Le point de départ, c’est l’échéancier de la dette d’acquisition. Il faut l’intégrer ligne à ligne au prévisionnel de la holding : dates d’intérêts, amortissements du principal, éventuels remboursements anticipés (cash sweep) et commissions. Ces sorties sont rigides ; ce sont les remontées de cash de la cible qui doivent être calées pour les couvrir en temps voulu, avec une marge de sécurité.
Un prévisionnel holding solide répond à une question simple : à chaque échéance, le compte de la holding sera-t-il approvisionné pour payer ? Si la réponse dépend d’une remontée de dividendes qui n’arrivera qu’après l’assemblée d’approbation des comptes, le calage du calendrier devient un sujet de pilotage à part entière.
Les covenants : les suivre, pas les découvrir
La documentation bancaire impose des ratios à respecter à chaque date de test (souvent trimestrielle) : levier (dette nette / EBITDA), couverture du service de la dette (DSCR), parfois un niveau de capex ou de cash minimum. Les franchir déclenche au mieux une renégociation, au pire l’exigibilité de la dette.
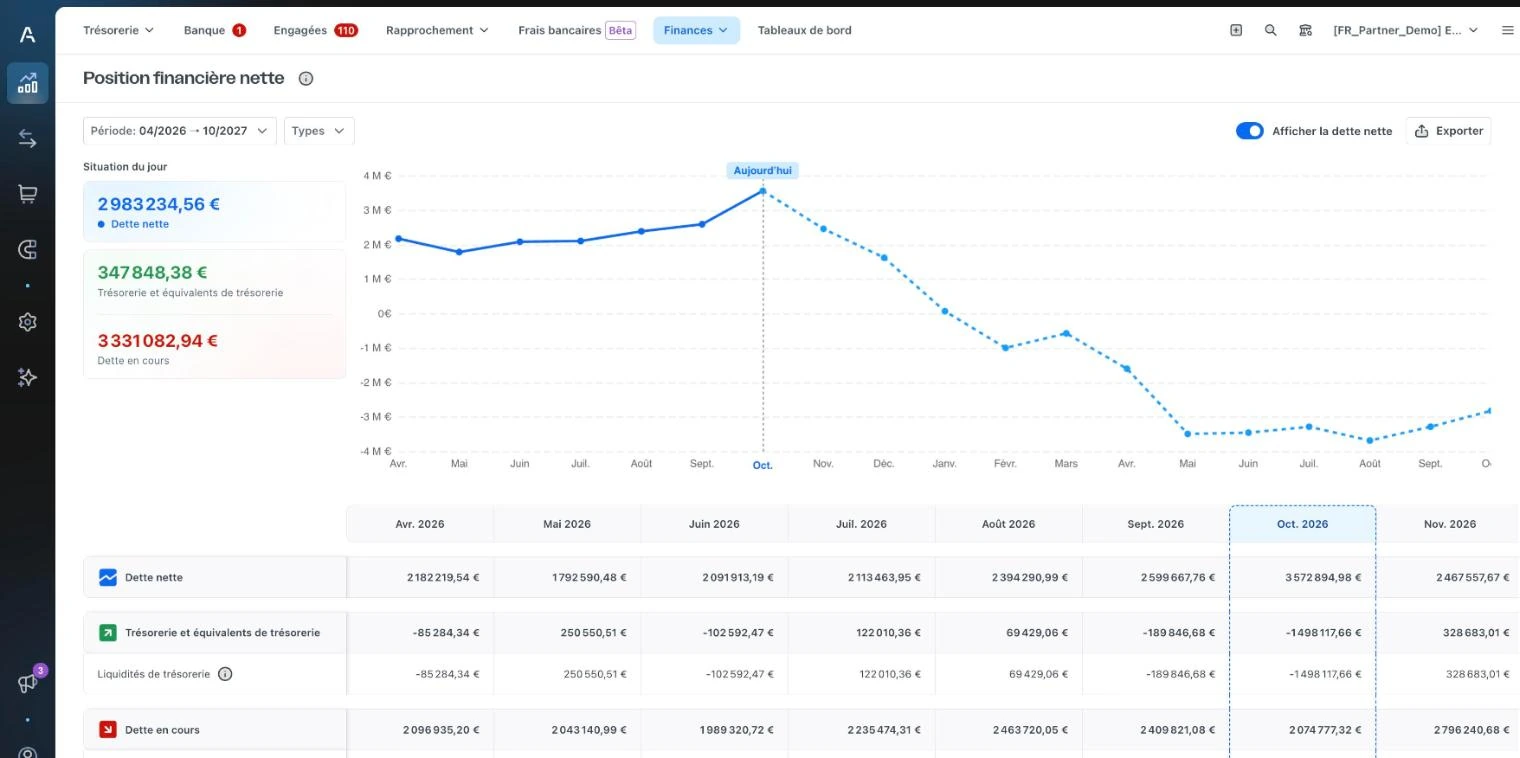
Le réflexe gagnant est de projeter les covenants en continu, pas de les constater en fin de trimestre. En suivant mois par mois l’EBITDA glissant, la dette nette et le cash, on anticipe une dérive plusieurs mois à l’avance et on dispose du temps nécessaire pour agir ou préparer la discussion avec le pool bancaire.
Automatiser le suivi des covenants
Automatiser le suivi des covenants ne consiste pas à cocher une option dans un logiciel : c’est relier, une fois pour toutes, les données qui composent chaque ratio à leur calcul, puis à leur projection. Bien construite, cette chaîne remplace la reconstitution manuelle de fin de trimestre par un ratio à jour chaque mois, et projeté jusqu’à la prochaine date de test.
| Étape | Ce qui s’automatise | Ce qui reste une décision humaine |
|---|---|---|
| 1. Collecte | Soldes bancaires et encours de dette synchronisés ; EBITDA repris de la comptabilité ou du budget au rythme des clôtures | Valider les chiffres retenus pour la période |
| 2. Calcul | Recalcul du levier, du DSCR ou du cash minimum selon des formules figées | Traduire une fois les définitions du contrat de crédit en formules, et les faire valider |
| 3. Projection | Ratios projetés à chaque date de test à partir du prévisionnel de trésorerie et du budget | Arrêter les hypothèses du prévisionnel |
| 4. Alerte | Signal dès que la marge de sécurité (headroom) passe sous un seuil interne, fixé avant le seuil contractuel | Décider des actions : BFR, calendrier de remontées, discussion avec les banques |
| 5. Documentation | Réutilisation des mêmes calculs et pièces pour l’attestation de conformité (compliance certificate) | Revoir et signer l’attestation |
Le point de vigilance principal est la définition. Le ratio du contrat de crédit n’est pas le ratio comptable : l’EBITDA est souvent « ajusté » de retraitements listés dans la documentation, et la dette nette peut inclure ou exclure certains éléments, comme le crédit-bail ou des trésoreries non disponibles. Une automatisation qui calcule vite le mauvais ratio est pire qu’un calcul manuel juste. Il faut donc partir de la documentation bancaire, traduire chaque définition en formule documentée, et faire relire cette traduction par votre conseil ou votre directeur de participations.
Côté outillage, un logiciel de trésorerie apporte les briques les plus volatiles du calcul — le cash et la dette à jour, consolidés par entité — tandis que l’EBITDA vient de la comptabilité et du budget. Le ratio contractuel se calcule ensuite dans un tableau de suivi relié à ces sources, plutôt que ressaisi à chaque trimestre.
Faire remonter le cash de la cible
Le cash est dans la cible ; la dette est dans la holding. Trois mécanismes principaux permettent de faire circuler les fonds vers le haut, chacun avec ses contraintes.
| Mécanisme | Ce qu’il permet | Points de vigilance |
|---|---|---|
| Dividendes | Remonter le résultat distribuable à la holding | Dépend du résultat et des réserves, calé sur l’approbation des comptes ; rythme peu flexible |
| Management fees | Facturer à la cible des prestations de la holding (direction, pilotage) | Réalité et proportionnalité des prestations ; justification documentée exigée |
| Convention de trésorerie | Centraliser et prêter la trésorerie entre entités du groupe | Cadre juridique strict : périmètre, intérêt social de chaque société, rémunération des avances |
Ces leviers se combinent, mais ils ne s’improvisent pas. Le volet juridique et fiscal des remontées intragroupe — rédaction de la convention de trésorerie, respect de l’intérêt social de chaque entité, traitement des management fees — doit être cadré avec vos conseils (avocat, expert-comptable). L’objectif du pilotage trésorerie est de rendre ces flux lisibles et anticipés, pas de se substituer à cet avis.
Le cash réellement disponible
Une position de trésorerie consolidée de plusieurs millions d’euros peut masquer un cash en réalité très contraint : soldes logés dans des filiales qui ne peuvent pas remonter immédiatement, lignes déjà fléchées vers une échéance de dette, besoin de fonds de roulement à financer. Sous LBO, la seule question qui compte est : combien puis-je mobiliser, où, et à quelle date, une fois les engagements couverts.
C’est la distinction entre trésorerie affichée et trésorerie mobilisable, que nous détaillons dans trésorerie consolidée ou trésorerie réellement disponible. Sous LBO, elle est structurante : elle conditionne votre capacité à amorcer un build-up ou à accélérer le désendettement.
Le BFR, premier gisement de cash
Avant de chercher du financement externe, le besoin en fonds de roulement est souvent le premier gisement de cash d’une cible sous LBO. Réduire le DSO, cadrer les délais fournisseurs dans les limites contractuelles, fluidifier les stocks : chaque jour de BFR gagné libère du cash qui peut servir le désendettement ou autofinancer la croissance. C’est généralement le chantier au meilleur rapport effort/impact dans les premiers mois post-closing, que nous abordons dans la trésorerie, premier chantier après le closing.
Le reporting au fonds
Un fonds de private equity attend un reporting financier fiable, régulier et comparable d’un mois sur l’autre. Concrètement : position de trésorerie consolidée et par entité, réalisé comparé au prévisionnel avec explication des écarts, projection des covenants, et point sur le service de la dette. Un reporting robuste rassure prêteurs comme actionnaires et fluidifie chaque échange avec le pool bancaire. À l’inverse, un reporting approximatif ou tardif crée de la défiance et finit par peser sur la valorisation à la sortie.
Checklist du reporting de trésorerie sous LBO
- Position de trésorerie consolidée et détaillée par entité
- Échéancier complet de la dette holding (intérêts, amortissements, cash sweep)
- Projection des covenants à la prochaine date de test
- Réalisé vs prévisionnel, avec analyse des écarts
- Plan de remontées de cash de la cible sur le trimestre
- Suivi du BFR et de ses principaux postes (DSO, DPO, stocks)
- Trésorerie réellement mobilisable à court terme
Le rôle d’un pilotage outillé
Les groupes sous LBO sont presque toujours multi-entités, avec plusieurs banques et une dette structurée en plusieurs lignes. Consolider tout cela sous Excel, manuellement, devient vite une source d’erreurs et de retard.
Un outil comme Agicap répond à ces besoins de façon factuelle. Son module de dette centralise emprunts, lignes de crédit et crédit-bail avec leurs échéanciers. La consolidation multi-entités agrège les positions de plusieurs sociétés et banques via des synchronisations bancaires et comptables, au rythme des remontées de données. Les fonctions de reporting permettent de produire des tableaux de bord et de comparer réalisé et prévisionnel. L’enjeu n’est pas la magie du temps réel, mais la fiabilité et la régularité de la consolidation. Pour aller plus loin sur l’intégration de l’échéancier de dette au pilotage, voir piloter sa dette et ses financements.
Questions fréquentes
Pourquoi la trésorerie est-elle plus critique sous LBO qu’ailleurs ?
Parce que la holding porte une dette d’acquisition à servir à échéances fixes, sans activité opérationnelle propre : elle dépend entièrement des remontées de cash de la cible. Une tension de liquidité peut déclencher un défaut ou une rupture de covenant, avec des conséquences lourdes sur le montage.
Comment le cash remonte-t-il de la cible vers la holding ?
Principalement par dividendes, management fees et convention de trésorerie. Chacun a ses contraintes de rythme et de justification. Leur cadrage juridique et fiscal relève de vos conseils (avocat, expert-comptable) ; le pilotage trésorerie sert à les anticiper et à les rendre lisibles.
Qu’est-ce que la trésorerie réellement disponible sous LBO ?
C’est le cash que vous pouvez effectivement mobiliser à une date donnée, une fois retirés les soldes bloqués dans des filiales, les fonds déjà fléchés vers la dette et le BFR à financer. Elle peut être très inférieure à la trésorerie consolidée affichée.
Pourquoi suivre les covenants en continu plutôt qu’à chaque date de test ?
Parce qu’une dérive constatée le jour du test ne laisse aucune marge de manœuvre. En projetant les ratios mois par mois, on anticipe plusieurs mois à l’avance et on garde le temps d’agir ou de préparer la discussion avec les banques.
Peut-on automatiser le suivi des covenants ?
Oui, pour la collecte, le calcul, la projection et les alertes : une fois les définitions du contrat de crédit traduites en formules, le ratio se met à jour chaque mois à partir des données bancaires, de la dette et de l’EBITDA. Restent humaines la validation des définitions, les hypothèses du prévisionnel et les décisions quand la marge de sécurité se réduit.
Qu’attend précisément un fonds en matière de reporting ?
Une position de trésorerie consolidée et par entité, un réalisé comparé au prévisionnel avec explication des écarts, la projection des covenants et le suivi du service de la dette, le tout de façon régulière et comparable d’un mois sur l’autre.
Augea, cabinet Finance Ops et intégrateur Agicap certifié, accompagne les PME et ETI sous LBO ainsi que leurs directeurs de participations. Pour cadrer votre reporting de trésorerie sous LBO, prenons rendez-vous.