
EBICS, DSP2 ou connecteur ERP : deux canaux, deux questions
EBICS ou API DSP2 pour le réalisé bancaire, connecteur ERP pour l'engagé : deux canaux à ne pas confondre pour fiabiliser votre prévisionnel.
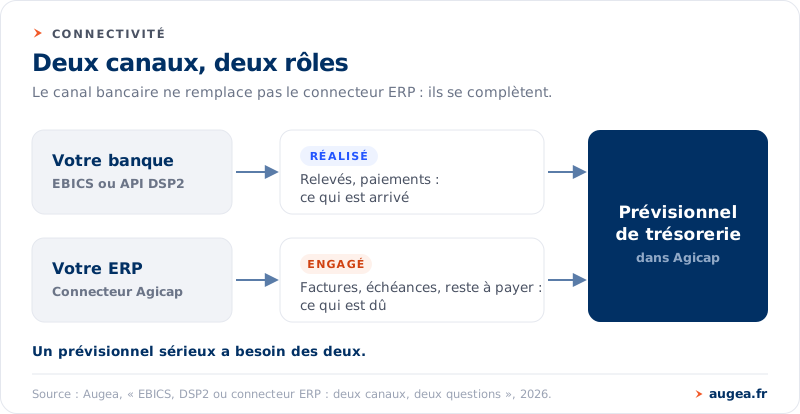
« Faut-il passer par EBICS, par une API bancaire DSP2, ou par un connecteur ERP ? » La question revient souvent, et elle mélange en réalité deux sujets distincts. Le canal bancaire — EBICS ou API DSP2 — sert à récupérer le réalisé : vos relevés et vos paiements. Le connecteur vers votre ERP ou votre logiciel comptable sert, lui, à récupérer l’engagé et vos documents commerciaux, c’est-à-dire une partie du futur. Choisir entre EBICS et DSP2 d’un côté, et choisir son connecteur ERP de l’autre, répond donc à deux questions différentes. Les confondre conduit à croire qu’un canal peut remplacer l’autre — ce qui n’est pas le cas.
Deux canaux, deux rôles
Un prévisionnel de trésorerie fiable s’alimente à deux sources qui ne se recouvrent pas. D’un côté, ce qui s’est passé en banque. De l’autre, ce que l’entreprise a engagé mais qui n’est pas encore tombé : factures émises ou reçues, échéances, reste à payer. Le tableau ci-dessous résume ce que chaque canal apporte réellement, et où s’arrête son périmètre.
| Canal | Ce qu’il apporte | Sa limite |
|---|---|---|
| EBICS | Un protocole européen de communication bancaire sécurisée. Comme le rappelle Memo Bank, il permet de transmettre des fichiers de paiement et de récupérer les relevés depuis un logiciel de gestion. Adapté aux circuits de validation et aux volumes. | Il transporte des données bancaires : relevés et paiements. Il n’apporte ni les commandes, ni les devis, ni les factures non réglées de votre ERP. |
| API bancaire (DSP2) | Une connexion aux comptes de paiement via API. Selon l’ACPR, l’Open Banking par API en France reste principalement centré sur les services de paiement encadrés par la DSP2. Pratique pour agréger des soldes. | Son périmètre reste bancaire. Ce n’est ni une nouvelle obligation née en 2026, ni un accès universel à toutes les données financières de l’entreprise. |
| Connecteur ERP / comptable | L’accès aux documents commerciaux : factures clients et fournisseurs, échéances, reste à payer, et selon les outils tiers et commandes. C’est la matière de l’engagé et du futur proche. | Il ne voit pas vos mouvements bancaires réels. Il décrit ce qui est dû, pas ce qui est encaissé ou décaissé en banque. |
La logique à retenir : le canal bancaire ne remplace pas le canal de collecte de l’engagé. Une connexion aux comptes de paiement, aussi fluide soit-elle, n’est pas une connexion aux commandes et factures de votre ERP. L’argument solide n’est pas d’opposer ces canaux, mais de compléter les données bancaires par les données de l’ERP ou de la comptabilité.
Récupérer le réalisé bancaire
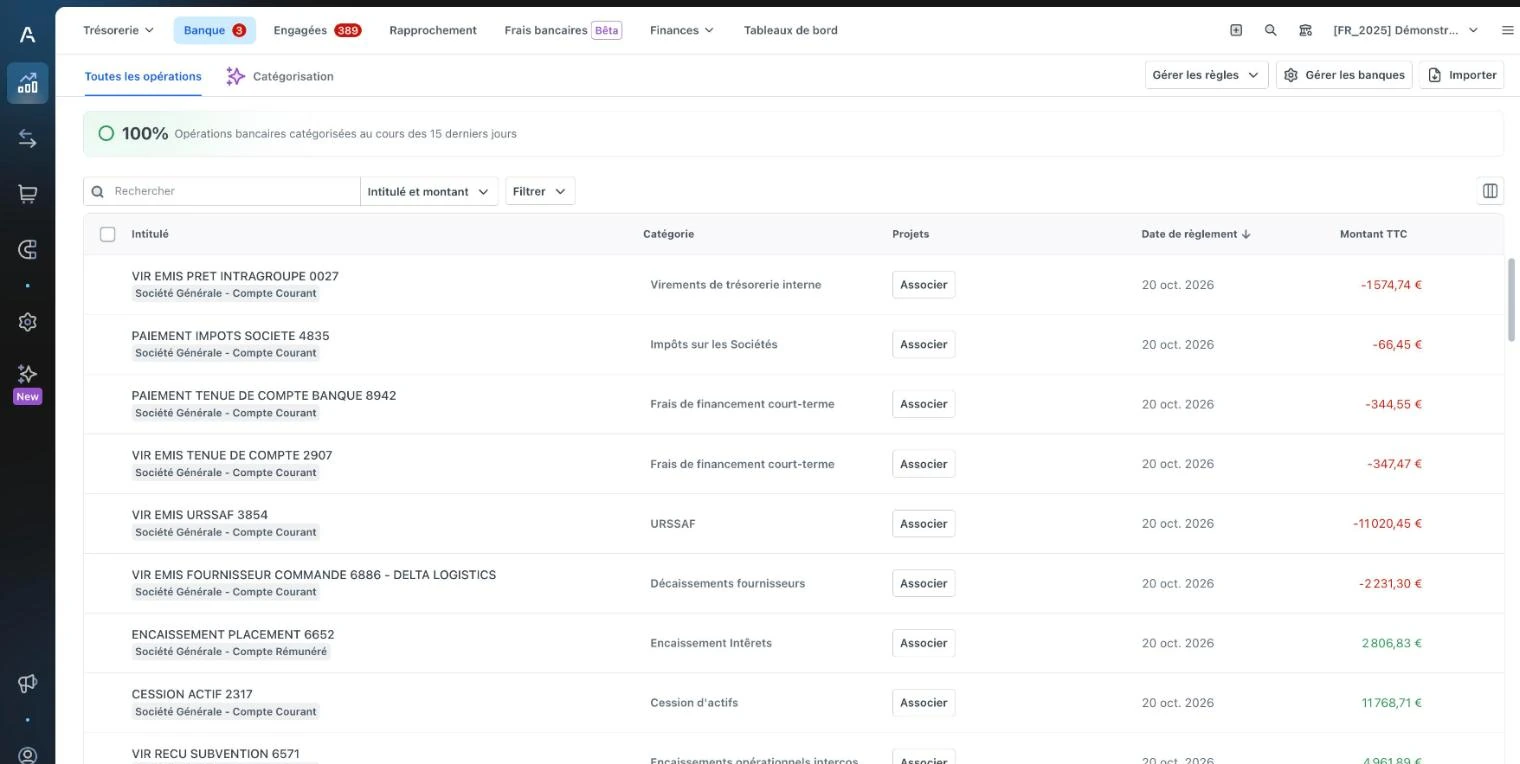
Le réalisé, c’est le passé certain : les écritures tombées sur vos comptes. Pour le remonter automatiquement, deux voies coexistent.
EBICS est le standard d’échange de fichiers bancaires. Memo Bank en décrit bien le double usage : transmettre des fichiers de paiement vers la banque, et récupérer les relevés dans un logiciel de gestion. C’est un canal robuste, bien adapté lorsqu’il faut faire signer et partir des ordres de paiement, ou traiter des volumes importants sur plusieurs banques.
L’API bancaire relève de l’Open Banking. L’ACPR constate, dans son étude publiée le 18 septembre 2025, que l’Open Banking par API en France reste surtout centré sur les services de paiement encadrés par la DSP2. Autrement dit, c’est un canal utile — notamment pour agréger des soldes — mais dont le périmètre est encadré et reste bancaire. Il serait trompeur de le présenter comme une obligation réglementaire récente ou comme une porte d’entrée vers l’ensemble des données de l’entreprise.
Ces deux voies sont détaillées dans notre article dédié à la communication bancaire et à la connexion EBICS de l’ERP. Le point commun : quel que soit le protocole retenu, vous obtenez du réalisé bancaire, et rien d’autre.
Récupérer l’engagé de l’entreprise
L’engagé vit ailleurs : dans votre ERP ou votre logiciel comptable. Ce sont vos factures clients émises et pas encore réglées, vos factures fournisseurs reçues, leurs dates d’échéance, leur reste à payer. Cette matière décrit un futur probable que le relevé bancaire, par construction, ne connaît pas encore.
C’est le rôle du connecteur ERP. Comme l’illustre notre guide de connexion de l’outil comptable ou ERP à Agicap, l’import de ces documents commerciaux est aujourd’hui quasi universel d’un connecteur à l’autre ; c’est plutôt l’export des journaux comptables qui distingue les intégrations entre elles. Le connecteur va chercher ces engagements, les rafraîchit, et permet de leur associer une date de paiement réaliste — là où une simple échéance contractuelle n’est qu’une promesse, pas un encaissement certain.
Ce canal est donc complémentaire du canal bancaire, jamais substituable. La banque vous dit ce qui est arrivé ; l’ERP vous dit ce qui est engagé. Un prévisionnel sérieux a besoin des deux.
Comment choisir
Les deux décisions se prennent séparément, dans cet ordre.
Pour le réalisé bancaire, la question est : EBICS ou API ? EBICS s’impose naturellement dès qu’il faut émettre des paiements avec un circuit de signature ou couvrir des volumes multi-banques. L’API bancaire est pertinente pour agréger rapidement des soldes, dans le périmètre de paiement que décrit l’ACPR. Les deux peuvent d’ailleurs coexister selon les banques.
Pour l’engagé, la question est tout autre : quel connecteur pour mon ERP, avec quel périmètre réellement couvert ? C’est là que se jouent l’import des factures, des échéances et du reste à payer, et les éventuels exports de journaux. Lorsque l’outil n’a pas de connecteur prêt à l’emploi, d’autres voies existent — API publique, SFTP ou intégrateur tiers.
La bonne méthode consiste à traiter ces deux chantiers de front, mais sans les mélanger : d’abord fiabiliser la remontée du réalisé bancaire, puis brancher la collecte de l’engagé. L’un sans l’autre laisse un angle mort dans la prévision.
Questions fréquentes
EBICS et DSP2, est-ce la même chose ? Non. EBICS est un protocole d’échange de fichiers bancaires. La DSP2 est le cadre réglementaire qui encadre les services de paiement, sur lequel s’appuient les API bancaires de l’Open Banking. Ce sont deux approches différentes du même objectif : remonter du réalisé bancaire.
La DSP2 est-elle une obligation entrée en vigueur en 2026 ? Non. L’ACPR observe simplement que l’Open Banking par API en France reste principalement centré sur les services de paiement encadrés par la DSP2. Il ne s’agit ni d’une nouvelle obligation apparue en 2026, ni d’un accès universel à toutes les données financières de l’entreprise.
Un connecteur ERP peut-il remplacer la connexion bancaire ? Non. Le connecteur apporte l’engagé — factures, échéances, reste à payer. Il ne voit pas vos mouvements réels en banque. Le canal bancaire reste indispensable pour le réalisé.
Faut-il choisir entre EBICS et un connecteur ERP ? Ce n’est pas un choix : les deux répondent à des questions différentes. EBICS (ou l’API bancaire) alimente le réalisé, le connecteur ERP alimente l’engagé. Un prévisionnel complet combine les deux canaux.
Mon ERP récupère déjà les relevés via EBICS : ai-je encore besoin d’un connecteur ? Oui, si vous voulez voir l’engagé. Récupérer les relevés ne remonte pas vos factures et échéances non réglées. C’est précisément le complément qu’apporte le connecteur vers l’ERP ou la comptabilité.
Faire le tri sur votre cas
Distinguer ces deux canaux est la première étape d’un projet de trésorerie bien cadré. Encore faut-il qualifier, pour votre ERP et vos banques, ce qui remonte vraiment et par quelle voie. C’est le travail que nous menons avec nos clients.
Pour faire le point sur votre configuration, réservons 30 minutes.