
Vérification du bénéficiaire : votre fichier fournisseurs est devenu un risque
Depuis le 9 octobre 2025, la vérification du bénéficiaire (VoP) peut suspendre un virement SEPA si le nom ne correspond pas à l'IBAN. Ce qui change pour vos campagnes de paiement et comment préparer votre base fournisseurs.
Depuis le 9 octobre 2025, chaque virement SEPA peut être signalé ou retenu si le nom du bénéficiaire ne correspond pas à l’IBAN. Cette vérification du bénéficiaire (Verification of Payee, VoP) est gratuite et opérée par votre banque, pas par votre outil de trésorerie. La vraie question pour un DAF n’est donc pas « faut-il l’activer » mais « ma base fournisseurs est-elle assez propre pour ne pas bloquer mes paiements ».
Ce que fait la vérification du bénéficiaire
La VoP découle du règlement européen sur les virements instantanés (UE 2024/886). Elle est en vigueur depuis le 9 octobre 2025 pour les banques de la zone euro. Le principe est simple : avant d’exécuter un virement, la banque du payeur interroge celle du bénéficiaire pour confronter le nom renseigné à celui qui est enregistré sur le compte.
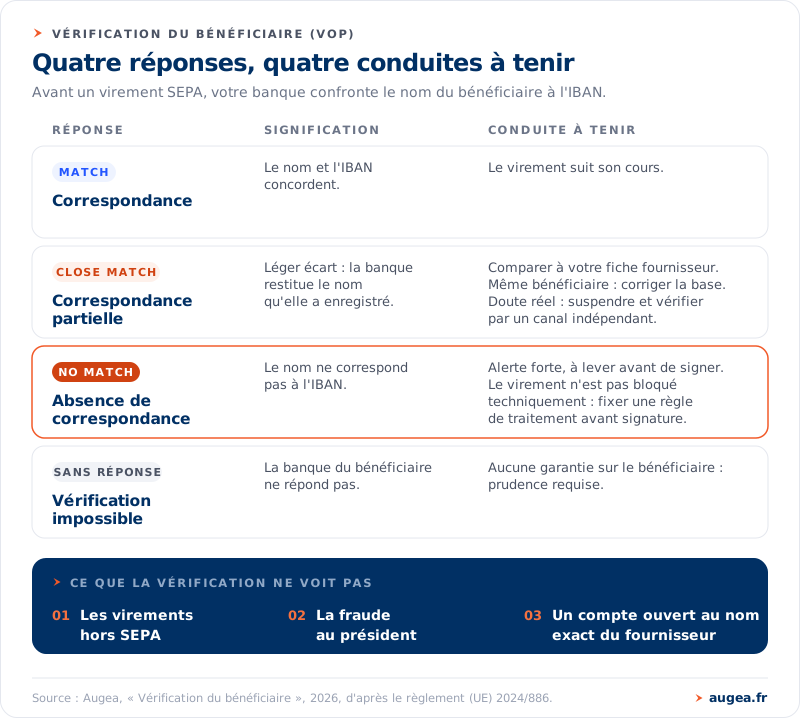
C’est bien la banque qui réalise ce contrôle, pas votre logiciel de paiement. Le service est gratuit. Il renvoie l’une de quatre réponses, qui conditionne la suite de votre virement.
| Réponse | Signification | Conséquence pratique |
|---|---|---|
| Correspondance (match) | Le nom et l’IBAN concordent | Le virement suit son cours |
| Correspondance partielle (close match) | Léger écart ; la banque restitue le nom enregistré | À vous de confirmer ou de corriger avant de signer |
| Absence de correspondance (no match) | Le nom ne correspond pas à l’IBAN | Alerte forte ; à traiter avant tout paiement |
| Vérification impossible | La banque du bénéficiaire ne répond pas | Aucune garantie ; prudence requise |
Attention aux limites. La VoP ne couvre que les virements SEPA. Elle ne détecte ni la fraude au président, ni l’usurpation d’un compte par ailleurs légitime : si un fraudeur a ouvert un compte au nom exact de votre fournisseur, la correspondance sera positive. La vérification réduit un risque, elle ne le supprime pas.
Côté calendrier, une version 2.0 du Rule Book de l’EPC est prévue en novembre 2026, et les banques hors zone euro devront offrir la vérification au 9 juillet 2027. Le périmètre va donc s’élargir. Comme toute obligation issue d’un règlement européen, vérifiez son application à votre situation avec votre banque ou votre conseil juridique.
Virements groupés : activer ou non, les vrais critères
La vérification est obligatoire pour les virements unitaires. Pour les fichiers de virements en masse, l’entreprise peut choisir de ne pas l’activer : l’opt-out est autorisé, il n’est ni interdit ni sanctionné.
La tentation est réelle. Désactiver la VoP sur une campagne de 300 lignes évite 300 occasions de blocage. Mais cela revient à renoncer à un contrôle anti-fraude gratuit, précisément sur le flux où une erreur passe le plus facilement inaperçue. Le contexte n’invite pas à baisser la garde : selon l’Observatoire de la sécurité des moyens de paiement (septembre 2026), la fraude au virement a atteint 485 M€ en 2025, en hausse de 37 % en valeur.
Les vrais critères de décision ne sont pas « activer ou non », mais :
- La propreté de votre base bénéficiaires : des noms conformes produisent peu de faux « no match ».
- Le volume et la fréquence de vos campagnes : plus elles sont massives, plus un fichier sale coûte cher en blocages.
- Votre capacité à traiter les alertes : qui vérifie un close match, dans quel délai, avant signature.
Autrement dit, la décision d’opt-out n’a de sens qu’après avoir fiabilisé le fichier. Garder la vérification active sur un fichier propre, c’est obtenir un filet de sécurité sans friction notable.
Pourquoi votre fichier fournisseurs produit des « no match »
La plupart des alertes ne viennent pas de fraudes, mais d’écarts de libellé. Les abréviations, noms commerciaux, accents et caractères spéciaux génèrent des « close match » ou « no match » injustifiés qui suspendent le paiement.
Quelques causes récurrentes, observées lors des imports de bases fournisseurs :
- Raison sociale contre nom commercial : la banque enregistre la dénomination légale, votre fichier contient la marque connue de vos équipes.
- Noms tronqués ou « maison » : des libellés du type « EDF AGENCE NORD » au lieu de la raison sociale exacte.
- Nom de contact à la place de l’entité : le fichier porte le nom du commercial ou du gestionnaire, pas celui du titulaire du compte.
- Doublons : la même entité saisie plusieurs fois avec des orthographes différentes, parfois rattachée à des IBAN distincts.
- IBAN orphelins : des coordonnées bancaires qui ne sont plus reliées à un fournisseur identifié proprement.
Chacun de ces cas est inoffensif sur le papier, mais chacun déclenche une alerte qui retarde un paiement et mobilise votre comptabilité fournisseurs.
Nettoyer sa base bénéficiaires en 5 étapes
Le chantier est en amont du paiement. Voici une marche à suivre.
- Aligner les noms sur la dénomination légale. Reprenez la raison sociale exacte, celle que la banque du bénéficiaire a enregistrée, et non le nom d’usage.
- Dédoublonner. Fusionnez les fiches en double et tranchez les cas où un même fournisseur porte plusieurs IBAN.
- Traiter les IBAN orphelins. Rattachez chaque IBAN à une entité identifiée ou retirez-le de la base.
- Normaliser les caractères. Harmonisez accents, abréviations et caractères spéciaux pour limiter les écarts de libellé.
- Figer un format de saisie. Définissez une règle unique pour toute création future, afin que la base ne se redégrade pas après le nettoyage.
Un outil de trésorerie comme Agicap peut appuyer cette discipline. Sa documentation décrit une alerte sur les bénéficiaires incertains au moment de signer, un historique des modifications (nom, numéro de compte, identifiant légal), une validation des bénéficiaires activable et un droit dédié « peut gérer les bénéficiaires ». Ces fonctions aident à tenir la base propre et à tracer les changements ; elles ne remplacent pas la vérification bancaire du bénéficiaire, qui reste réalisée par la banque.
Le circuit de modification d’un IBAN : la faille que la VoP ne couvre pas
Une base propre le jour J ne protège pas d’un changement d’IBAN frauduleux glissé après coup. C’est le scénario classique : un e-mail au nom d’un fournisseur connu demande de « mettre à jour » ses coordonnées bancaires. Si le fraudeur a su faire enregistrer son compte au nom du fournisseur, la vérification du bénéficiaire ne verra rien d’anormal.
La parade est procédurale, pas technique. Toute modification d’IBAN doit passer par un circuit contrôlé : demande vérifiée par un canal indépendant, contre-appel sur un numéro connu, double validation, et conservation d’un historique des changements. L’historique des modifications tracé par votre outil sert ici de preuve et de point de contrôle. Nous détaillons cette procédure dans notre article Contrôler un changement de coordonnées bancaires fournisseur : la procédure et son automatisation.
Questions fréquentes
La vérification s’applique-t-elle aux virements groupés ?
Elle est obligatoire pour les virements unitaires. Pour les fichiers de virements en masse, l’entreprise peut choisir de ne pas l’activer (opt-out), qui est autorisé. La bonne pratique est de la conserver active sur un fichier fiabilisé plutôt que de la désactiver sur une base non nettoyée.
Que faire face à un « close match » ?
La banque restitue le nom qu’elle a enregistré pour l’IBAN. Comparez-le à votre fiche fournisseur : s’il s’agit du même bénéficiaire sous une orthographe différente, corrigez votre base et poursuivez ; en cas de doute réel, suspendez le paiement et vérifiez par un canal indépendant.
Un « no match » bloque-t-il le paiement ?
Le no match n’interdit pas techniquement d’exécuter le virement, mais c’est une alerte forte qu’il faut lever avant de signer. Traité trop vite, il fait passer une erreur ou une fraude ; ignoré systématiquement, il perd tout intérêt. Fixez une règle claire de traitement avant signature.
La vérification couvre-t-elle les virements internationaux ?
Non. La VoP ne porte que sur les virements SEPA. Les banques hors zone euro devront l’offrir au 9 juillet 2027, mais aujourd’hui vos paiements internationaux restent hors de son périmètre et appellent d’autres contrôles.
Comment sécuriser un changement d’IBAN fournisseur ?
La vérification du bénéficiaire ne protège pas contre un IBAN frauduleux validé au bon nom. Mettez en place un circuit dédié : demande confirmée par un canal indépendant, contre-appel, double validation et historique des modifications conservé. C’est la procédure, pas l’outil, qui ferme la faille.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières dans la fiabilisation de leur base bénéficiaires et la sécurisation de leurs campagnes de paiement. Pour un audit de 30 minutes de la qualité de votre base avant d’activer la vérification, réservez un échange.