
Acquisition : la trésorerie, premier chantier après le closing
Intégration post-acquisition : pourquoi la trésorerie est le chantier des 10 premiers jours, et la marche à suivre J0-J60 pour piloter la cible sans naviguer à l'aveugle.
Le jour du closing, vous héritez de banques, de signataires et de flux que vous ne voyez pas encore. L’intégration RH, commerciale et informatique est planifiée ; la trésorerie, elle, est souvent traitée comme une formalité bancaire. C’est pourtant le chantier qui se rate le plus vite et se répare le plus mal : commencez-le dès J0, avant même d’avoir aligné les organigrammes.
Pourquoi la trésorerie rate en premier
Une intégration mal préparée coûte cher. Selon un associé d’EY cité par Le Journal des entreprises, elle se solde par une destruction de valeur dans un cas sur deux. Ce n’est pas la stratégie qui déraille en premier, ce sont les opérations : un virement bloqué, un signataire qui n’aurait plus dû l’être, un besoin en fonds de roulement qui se dégrade sans que personne ne le voie.
Le jour du closing, trois choses changent d’un coup. Le périmètre de responsabilité s’élargit à une entité dont vous ne maîtrisez ni les habilitations bancaires ni le calendrier de décaissement. Les pouvoirs de signature du cédant deviennent théoriquement caducs, mais restent souvent actifs dans les systèmes des banques. Et la cible continue de payer ses fournisseurs et d’encaisser ses clients selon des circuits que vous ne voyez pas encore dans votre reporting.
C’est cette zone aveugle qui crée les ruptures. Une cible branchée en quelques semaines sur la vue groupe — banques, flux, prévisionnel — est une cible pilotée. Sinon, vous pilotez à l’aveugle précisément pendant les mois où tout se joue.
J0 à J10 : sécuriser les pouvoirs, les signataires et les accès
Les guides de reprise de PME placent la trésorerie en priorité absolue des dix premiers jours. L’objectif de cette première séquence n’est pas d’optimiser : il est de reprendre le contrôle et d’éviter l’incident. Tant que les pouvoirs ne sont pas à jour, l’entité rachetée reste un angle mort opérationnel.
Le risque est concret : une banque peut interroger les pouvoirs du nouveau dirigeant et bloquer un virement. Un décaissement attendu par un fournisseur stratégique, une échéance sociale ou fiscale, une paie : tout décalage à ce stade se paie en relation fournisseur et en crédibilité interne. À l’inverse, un signataire du cédant resté actif dans les systèmes bancaires reste capable d’engager la société.
Checklist des dix premiers jours :
- Inventorier tous les comptes bancaires de la cible, par établissement et par entité juridique.
- Recenser les signataires en place et révoquer ceux du cédant qui ne doivent plus engager la société.
- Déposer les pouvoirs du nouveau dirigeant et des mandataires auprès de chaque banque principale.
- Adresser un courrier aux banques principales actant le changement de contrôle et les nouveaux interlocuteurs.
- Recenser les lignes bancaires en cours : découverts, crédits court terme, cautions, affacturage.
- Mesurer le BFR effectif de la cible à la date de closing, au-delà du chiffre communiqué en due diligence.
- Monter un tableau de trésorerie à 13 semaines sur le périmètre repris.
Le tableau à 13 semaines est l’outil de pilotage de cette phase : il couvre l’horizon sur lequel une rupture de liquidité peut survenir sans que les comptes annuels ne l’aient encore signalée.
J10 à J30 : connecter les banques et voir les flux dans la vue groupe
Une fois les pouvoirs sécurisés, l’enjeu devient la visibilité. Tant que les comptes de la cible ne remontent pas dans votre reporting, chaque décision sur le périmètre élargi repose sur des informations transmises manuellement, avec le délai et le risque d’erreur que cela implique.
Côté Agicap, l’ajout d’une entité à une consolidation existante permet de lire la cible dans la vue groupe, aux côtés des entités déjà suivies. Chez Augea, les entités sont créées à partir d’un modèle que nous transmettons ; nous invitons ensuite les utilisateurs et attribuons les droits correspondant à leur rôle. L’intégration consiste donc à raccorder les banques de la cible, puis à faire apparaître ses soldes et ses mouvements dans le même écran que le reste du groupe.
Concrètement, sur cette fenêtre, vous :
- connectez les comptes bancaires de la cible aux flux automatiques de relevés ;
- rattachez la nouvelle entité à la consolidation groupe existante ;
- vérifiez la cohérence des soldes remontés avec les derniers relevés papier ;
- ouvrez les accès aux bons interlocuteurs, côté holding comme côté filiale.
À l’issue de cette phase, la cible cesse d’être une ligne isolée pour devenir une entité pilotée dans la vue consolidée. Pour distinguer le solde consolidé du cash réellement mobilisable, voir notre article sur trésorerie consolidée ou réellement disponible.
J30 à J60 : aligner catégories, prévisionnel et circuit de paiement
Le risque le plus sous-estimé, selon les mêmes guides de reprise, est la dégradation silencieuse du BFR dans les soixante premiers jours. Elle ne se voit pas dans un solde bancaire ponctuel : elle apparaît dans la tendance, quand les délais de paiement clients s’allongent ou que les fournisseurs resserrent leurs conditions sous l’effet du changement de contrôle. D’où l’importance d’aligner le pilotage de la cible sur celui du groupe avant la fin du deuxième mois.
Trois alignements structurent cette phase. L’harmonisation des catégories, d’abord : tant que la cible classe ses encaissements et décaissements selon son propre plan, ses flux ne sont pas comparables à ceux du groupe. Le prévisionnel, ensuite : les hypothèses de la cible doivent être réconciliées avec le modèle de prévision groupe, y compris les synergies de cash attendues — à intégrer de façon réaliste, sans surévaluer les économies. Le circuit de paiement, enfin, qui doit basculer sur les procédures d’approbation et les seuils du groupe.
| Séquence | Objectif | Livrable |
|---|---|---|
| J0 - J10 | Reprendre le contrôle, éviter l’incident | Pouvoirs à jour, tableau 13 semaines |
| J10 - J30 | Rendre la cible visible | Banques connectées, entité dans la vue groupe |
| J30 - J60 | Aligner le pilotage sur le groupe | Catégories, prévisionnel et circuit de paiement harmonisés |
L’intégration fiscale (régime, délais, périmètre) relève d’une autre logique et sort du champ de ce chantier : validez-la avec votre expert-comptable ou votre conseil, en parallèle du volet trésorerie.
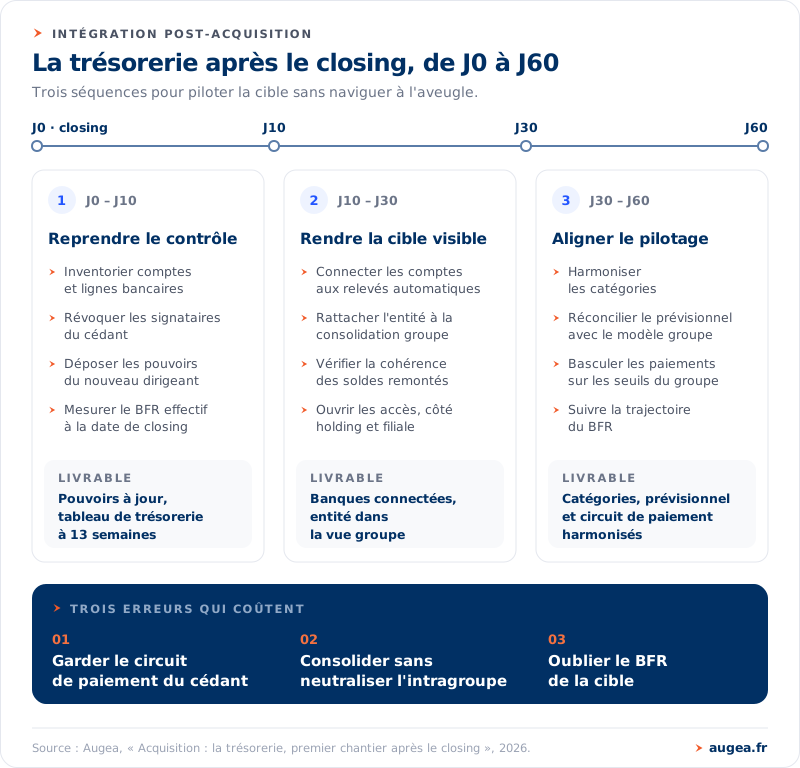
Les erreurs qui coûtent
Trois erreurs reviennent, toutes réparables si elles sont anticipées et coûteuses si elles sont subies.
Garder le circuit de paiement du cédant. Par commodité, on laisse tourner les validations et les seuils hérités. Le résultat est double : des décaissements échappent au contrôle du nouveau groupe, et un signataire sortant peut rester en capacité d’engager la société plusieurs semaines après le closing.
Consolider sans neutraliser les flux intragroupe. Dès que la holding finance la filiale ou refacture des services, ces mouvements gonflent artificiellement les flux consolidés. Sans neutralisation, la vue groupe surestime l’activité réelle et fausse le prévisionnel.
Oublier le BFR. C’est l’erreur la plus discrète. Le closing concentre l’attention sur le prix et la dette d’acquisition ; pendant ce temps, le besoin en fonds de roulement de la cible glisse. Suivre sa trajectoire dès les premières semaines, et non en lecture des comptes a posteriori, est ce qui distingue une intégration pilotée d’une intégration subie.
Questions fréquentes
Que faire en premier sur la trésorerie après un rachat ?
Sécuriser les pouvoirs bancaires et les signataires, puis dresser l’inventaire des comptes et des lignes en cours. L’objectif des dix premiers jours n’est pas d’optimiser mais d’éviter l’incident : un tableau de trésorerie à 13 semaines sur le périmètre repris en est le point d’appui.
Faut-il changer de banque après une acquisition ?
Pas nécessairement, et rarement dans l’urgence. La priorité est de recenser les comptes et les lignes existantes, de mettre à jour les pouvoirs et de connecter ces banques à votre reporting. La rationalisation des établissements et la renégociation des conditions sont un sujet ultérieur, une fois le périmètre stabilisé.
Comment mettre à jour les pouvoirs bancaires du nouveau dirigeant ?
En déposant les nouveaux pouvoirs auprès de chaque banque principale et en révoquant les signataires du cédant qui ne doivent plus engager la société. Tant que cette mise à jour n’est pas actée, une banque peut interroger les pouvoirs du nouveau dirigeant et bloquer un virement ; traitez-la dans les tout premiers jours.
Combien de temps pour intégrer une filiale dans le reporting de trésorerie ?
Une fois les pouvoirs sécurisés, l’intégration consiste à connecter les banques de la cible et à rattacher l’entité à la consolidation groupe existante. Le délai dépend du nombre de comptes, des banques concernées et de la disponibilité des accès ; l’enjeu est de rendre la cible visible dans la vue groupe le plus tôt possible, pas de tenir une échéance théorique.
Comment gérer les flux entre la holding et la nouvelle filiale ?
En les identifiant comme flux intragroupe et en les neutralisant dans la consolidation. Sans cette neutralisation, les financements et refacturations entre holding et filiale gonflent artificiellement les flux consolidés et faussent le prévisionnel du groupe.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières sur le volet trésorerie de leurs opérations de croissance externe. Pour préparer l’intégration de votre prochaine acquisition — idéalement avant le closing — réservez un échange de 30 minutes.