
Trésorerie consolidée ou trésorerie réellement disponible ?
Trésorerie consolidée : les trois pièges du solde de groupe (flux intragroupe, cash immobilisé, remontées encadrées) et comment mesurer le cash réellement disponible.
Le solde consolidé d’un groupe additionne des euros qui ne se valent pas : virements internes comptés deux fois, cash immobilisé sur des comptes bloqués, liquidités qui ne peuvent pas remonter librement vers la holding. Le bon indicateur n’est donc pas « combien le groupe possède » mais « combien il peut mobiliser, où et en combien de temps ». Cet article détaille les trois pièges du solde consolidé et la façon de construire un indicateur de trésorerie réellement mobilisable, entité par entité.
Ce que le solde consolidé additionne vraiment
La trésorerie consolidée regroupe les liquidités et engagements financiers de toutes les entités d’un groupe. Elle donne une vision d’ensemble utile à la planification stratégique et aux décisions d’investissement de long terme. Mais elle reste une somme comptable : elle ne dit rien des contraintes propres à chaque filiale.
Prenons un exemple volontairement fictif, un groupe de quatre entités : une holding et trois filiales opérationnelles, dont une à l’étranger. Le reporting affiche un consolidé de plusieurs millions d’euros et le dirigeant en déduit une marge de manœuvre confortable. En réalité, une partie de ce montant est fictive (des virements internes encore en transit, comptés à la fois en sortie chez l’une et en entrée chez l’autre), une partie est immobilisée (un dépôt à terme nanti, une garantie bloquée) et une partie est juridiquement encadrée (le cash de la filiale étrangère ne remonte pas sans formalités). Le disponible réel est sensiblement inférieur au chiffre lu.
Distinguer la trésorerie consolidée de la trésorerie réellement disponible, c’est précisément mesurer cet écart. La première sert au pilotage stratégique du groupe ; la seconde conditionne la capacité à payer les charges, les salaires et à absorber un imprévu sans financement d’urgence, entité par entité.
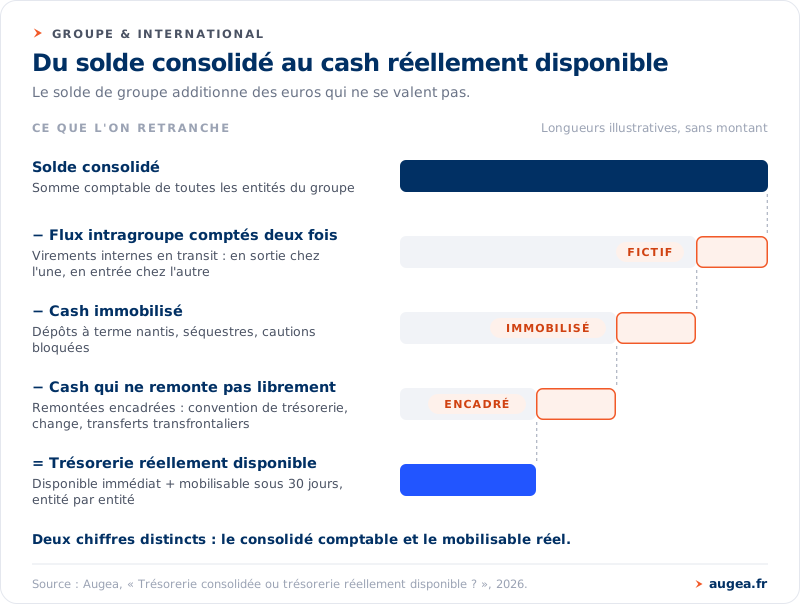
Premier piège : les flux intragroupe comptés deux fois
Dès qu’un groupe fait circuler du cash entre ses entités — avances, remboursements, remontées de dividendes, refacturations — ces mouvements apparaissent deux fois dans les relevés : en débit chez l’émetteur, en crédit chez le destinataire. Agrégés sans retraitement, ils gonflent artificiellement le flux et le solde consolidé.
Dans Agicap, une consolidation regroupe plusieurs entités au sein d’un même plan de trésorerie. Les virements internes peuvent y être neutralisés par des règles qui catégorisent et ignorent automatiquement les transactions concernées : le mouvement reste visible entité par entité, mais cesse de polluer la vue groupe. Un module de suivi des financements intragroupe permet par ailleurs de suivre les prêts entre entités ; par défaut, un remboursement d’un emprunteur vers son prêteur est traité comme 100 % de capital, paramètre modifiable pour isoler la part d’intérêts. Et si aucun financement n’existe entre deux entités, Agicap n’en crée pas automatiquement : le suivi reflète la réalité contractuelle, il ne la fabrique pas.
Deuxième piège : le cash qui existe mais ne se mobilise pas
Certaines liquidités figurent bien au bilan mais sont indisponibles à court terme : dépôts à terme à échéance lointaine, comptes nantis en garantie d’un financement, séquestres liés à une opération, cautions bloquées. Ce cash est réel, il n’est pas mobilisable sans rompre un engagement ou perdre un rendement.
Pour que le plan de trésorerie consolidé reste lisible, Agicap permet d’exclure certaines catégories ou certains comptes : ils disparaissent alors de la vue consolidée mais restent pris en compte dans le calcul des soldes, par souci d’exactitude. Vous pouvez ainsi écarter de la vue pilotage un dépôt à terme nanti tout en conservant un bilan juste. L’enjeu pour le DAF est de ne jamais confondre un solde bancaire élevé avec une capacité de paiement : un compte peut afficher un million d’euros et n’en rendre aucun mobilisable avant plusieurs mois.
Troisième piège : le cash qui ne peut pas remonter librement
Même disponible et non bloqué, le cash d’une filiale n’appartient pas à la holding. Chaque société a sa propre personnalité juridique et son propre intérêt social : une filiale ne peut pas appauvrir sa trésorerie au seul bénéfice du groupe sans contrepartie ni cadre. En pratique, les remontées de trésorerie entre sociétés d’un même groupe supposent une convention de trésorerie formalisant ces flux, leur rémunération et leurs conditions, dans le respect de l’intérêt social de chaque entité et de conditions de marché. S’y ajoutent, pour une filiale étrangère, les contraintes de change et d’éventuels contrôles sur les transferts transfrontaliers.
Côté outil, le cash pooling multi-entités n’est possible qu’au niveau d’une consolidation. Agicap y suggère les mouvements d’équilibrage correspondants — par exemple d’une filiale vers la holding, puis de la holding vers une autre filiale — mais n’exécute pas la centralisation : il reflète les pools et propose des virements, sans automatiser les mouvements ni pratiquer de pooling notionnel. La décision et l’exécution restent du côté du trésorier.
Le cadre des conventions intragroupe comporte des enjeux fiscaux et juridiques qui dépassent le paramétrage d’un outil. Avant de formaliser ou de modifier vos remontées de trésorerie, validez votre situation avec votre conseil juridique et votre expert-comptable.
Construire un indicateur de trésorerie mobilisable
L’indicateur utile ne se lit pas sur une seule ligne. Il se construit entité par entité, en classant chaque poche de cash selon son horizon de mobilisation : disponible immédiatement, mobilisable sous 30 jours (sous réserve de convention et de délais de virement), ou non mobilisable. La somme des deux premières colonnes est le vrai « disponible groupe ».
| Entité | Disponible immédiat | Mobilisable sous 30 jours | Non mobilisable | Contrainte principale |
|---|---|---|---|---|
| Holding | Solde courant | Remontées attendues des filiales | — | Dépend des conventions en place |
| Filiale A (opérationnelle) | Solde courant net du BFR | Excédent remontable | Dépôt à terme nanti | Intérêt social, garantie bancaire |
| Filiale B (opérationnelle) | Solde courant net du BFR | Excédent remontable | Séquestre / caution | Convention de trésorerie |
| Filiale C (étrangère) | Solde local | — | Cash soumis au change / contrôle | Devise, transfert transfrontalier |
Ce tableau n’est pas un rapport natif d’Agicap : il se construit à partir de la consolidation, une fois celle-ci correctement paramétrée (virements internes neutralisés, comptes immobilisés exclus de la vue pilotage mais conservés au bilan, pools reflétés). Le DAF obtient alors deux chiffres distincts — le consolidé comptable et le mobilisable réel — et sait, pour chaque entité, où se trouve la marge de manœuvre et à quelle échéance elle se libère. Pour approfondir la mécanique des remontées et des équilibrages, voir notre guide du cash pooling.
Questions fréquentes
Comment éviter de compter deux fois les virements internes ?
En neutralisant les flux intragroupe au niveau de la consolidation. Dans Agicap, des règles catégorisent et ignorent automatiquement les transactions internes, qui restent visibles entité par entité mais n’alimentent plus le solde ni le flux consolidés. Sans ce retraitement, chaque mouvement interne apparaît deux fois et gonfle artificiellement la vue groupe.
Qu’est-ce qu’une convention de trésorerie intragroupe ?
C’est le contrat qui encadre les remontées et avances de trésorerie entre sociétés d’un même groupe : entités concernées, plafonds, rémunération des flux, conditions. Elle sert à sécuriser ces mouvements au regard de l’intérêt social de chaque filiale et de conditions de marché. Sa rédaction et son périmètre relèvent de votre conseil juridique et de votre expert-comptable.
Une holding peut-elle utiliser librement le cash de ses filiales ?
Non. Chaque filiale a sa personnalité juridique et son intérêt social propre ; son cash ne remonte pas automatiquement à la holding. Ces remontées supposent en pratique une convention de trésorerie et le respect de conditions encadrées. C’est précisément pourquoi le solde consolidé surestime presque toujours le disponible réellement mobilisable.
Cash pooling physique ou notionnel : quelle différence ?
Le pooling physique consiste à déplacer réellement les fonds entre les comptes des entités pour les équilibrer. Le pooling notionnel compense les soldes de façon comptable, sans mouvement de fonds réel. Agicap reflète les pools et suggère des virements d’équilibrage de type physique, mais n’exécute pas la centralisation et ne pratique pas de pooling notionnel.
Comment présenter la trésorerie d’un groupe à son banquier ?
En distinguant explicitement le consolidé comptable et le disponible réellement mobilisable, puis en détaillant ce dernier entité par entité et par horizon (immédiat, sous 30 jours, non mobilisable). Précisez les contraintes qui immobilisent le cash (nantissements, dépôts à terme, change) et le cadre des remontées. Cette lecture, plus prudente que le seul solde groupe, crédibilise vos demandes de financement.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières de groupes dans la mesure de leur trésorerie réellement disponible. Pour calculer votre trésorerie mobilisable entité par entité, réservez 30 minutes d’échange.