
Le cash pooling : centraliser la trésorerie d'un groupe
Cash pooling : principes, types (ZBA, notionnel), bénéfices et conditions juridiques pour centraliser la trésorerie d'un groupe multi-entités.
Le cash pooling centralise les soldes bancaires d’un groupe pour qu’une entité en excédent finance celle qui est en besoin, plutôt que de recourir à un financement externe coûteux. Deux grands montages coexistent : le transfert réel de fonds (cash pooling physique) et le calcul d’intérêts sur une position nette sans mouvement (cash pooling notionnel). Sa réussite tient autant à l’outillage de pilotage qu’au cadre juridique et fiscal qui encadre les flux intragroupe.
Qu’est-ce que le cash pooling ?
Pour un groupe composé de plusieurs sociétés, la trésorerie est souvent dispersée : des excédents chez une filiale, des besoins de financement chez une autre, et une vision fragmentée du cash réellement disponible. Le cash pooling — ou centralisation de trésorerie — répond exactement à ce problème.
Il consiste à centraliser les soldes des différents comptes bancaires d’un groupe autour d’un compte pivot, afin d’optimiser la position de trésorerie globale. Concrètement, les excédents des entités financent les besoins des autres, ce qui réduit à la fois le recours aux lignes bancaires et le volume de trésorerie dormante. L’objectif n’est pas seulement comptable : il s’agit de transformer une somme de soldes isolés en une ressource pilotée au niveau du groupe.
Les deux grandes familles
Le choix du montage dépend de la structure du groupe, du nombre de banques, des devises en jeu et de l’appétence pour la complexité juridique.
| Critère | Cash pooling physique (ZBA / balances) | Cash pooling notionnel |
|---|---|---|
| Mouvement de fonds | Oui : les soldes sont réellement transférés vers un compte centralisateur | Non : les comptes restent crédités, seuls les intérêts sont calculés sur la position nette |
| Mécanisme | Nivellement automatique (souvent chaque soir) vers zéro ou un solde cible | La banque fusionne les soldes pour le seul calcul d’intérêts |
| Prêts intragroupe | Génère des créances et dettes entre entités, à documenter | Fortement limité, voire interdit, selon les montages |
| Complexité juridique | Conventions de trésorerie et suivi des flux indispensables | Plus léger, mais peu répandu en France |
| Disponibilité | Largement proposé par les banques françaises | Offre plus restreinte sur le marché français |
Dans le cash pooling physique, les fonds remontent effectivement sur le compte pivot, ce qui remet les comptes des filiales à zéro ou à un solde plancher. C’est le montage le plus courant en France, mais il crée mécaniquement des positions de prêts et d’emprunts entre entités, qu’il faut tracer et rémunérer.
Dans le cash pooling notionnel, il n’y a pas de transfert : la banque agrège les soldes pour calculer les intérêts sur la position nette consolidée. Plus léger juridiquement, ce montage reste minoritaire en France et dépend de l’offre de l’établissement bancaire.
Les bénéfices concrets
- Moins de trésorerie dormante : les excédents sont mobilisés au lieu de rester inertes sur des comptes isolés.
- Moins de recours au financement externe : on finance le BFR d’une filiale avec le cash d’une autre, ce qui diminue les frais financiers.
- Un résultat financier optimisé : moins d’agios côté besoins, meilleure valorisation des excédents nets.
- Une vision consolidée du cash, indispensable au pilotage via un tableau de bord et des KPI dédiés.
Attention toutefois : la vision consolidée du solde ne dit pas tout. Une partie de ce cash peut être immobilisée, bloquée par des flux intragroupe en attente ou soumise à des contraintes de remontée. C’est précisément la différence entre trésorerie consolidée et trésorerie réellement disponible : avant d’arbitrer sur la base d’un solde de groupe, il faut savoir quelle part est effectivement mobilisable, entité par entité.
Les conditions de réussite
Le cash pooling n’est pas qu’un montage technique : il engage le groupe sur le plan juridique et fiscal. Une remontée de trésorerie entre entités ne va pas de soi — elle suppose un cadre formalisé et le respect de l’intérêt social de chaque société concernée.
Checklist des prérequis :
- Une convention de trésorerie intragroupe écrite, qui organise les avances entre entités et en fixe les modalités. En pratique, une remontée de trésorerie intragroupe suppose cette convention : sans elle, les flux s’exposent à une requalification.
- Un taux d’intérêt de marché sur les avances, pour éviter que l’administration ne conteste des conditions anormales.
- Le respect de l’intérêt social de chaque société : une filiale ne doit pas être appauvrie au seul bénéfice du groupe, sous peine de risques (notamment au titre de l’abus de biens sociaux). Ce point relève d’une analyse au cas par cas : faites-le valider par un conseil juridique avant toute mise en place.
- Un suivi des positions prêteuses et emprunteuses entre entités, pour savoir à tout moment qui doit quoi à qui.
- Une automatisation des flux d’équilibrage côté banque, qui repose sur une connexion fluide entre les banques et l’ERP via EBICS ou API. Sans outillage, les virements manuels deviennent vite ingérables dès que le nombre d’entités augmente.
Le nivellement lui-même (le sweep physique des comptes) est opéré par la banque dans le cadre d’un contrat de cash pooling dédié : c’est l’établissement qui exécute les mouvements, pas l’outil de trésorerie.
Le rôle d’un outil de trésorerie
Un outil de trésorerie ne remplace ni la banque ni le conseil juridique : il apporte la visibilité qui rend le dispositif pilotable au quotidien. C’est une distinction importante pour ne pas se tromper sur ce qu’un logiciel fait réellement.
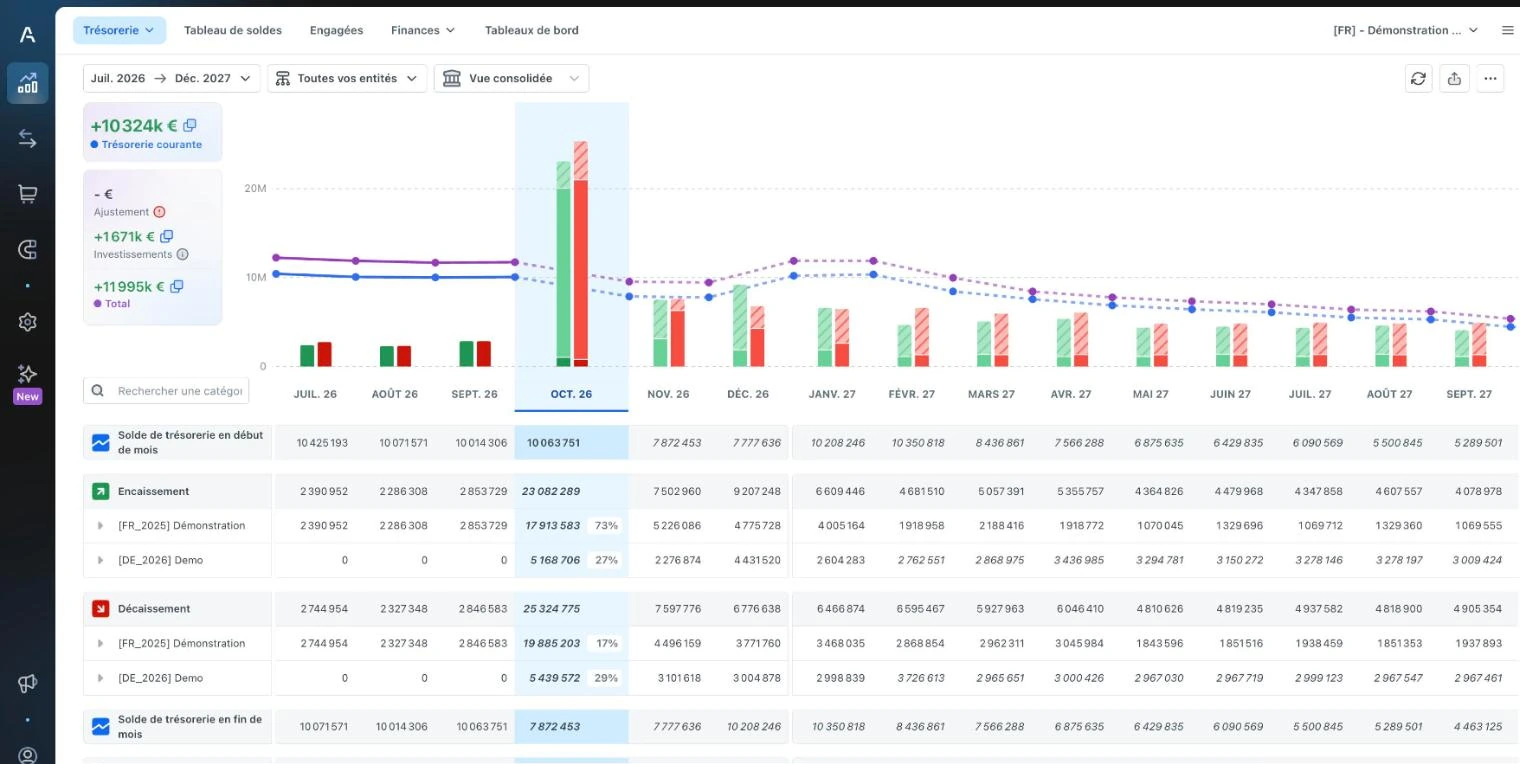
Une plateforme comme Agicap reflète les pools de trésorerie et suggère des virements d’équilibrage (sans les exécuter), tout en assurant le suivi des financements intragroupe entre les entités. Le cash pooling multi-entités s’y pilote au niveau d’une consolidation, qui donne une vision d’ensemble des positions du groupe. Un module dédié permet de suivre les financements entre entités : par défaut, un remboursement y est traité comme 100 % de capital, un paramètre modifiable selon la structure de l’avance.
Autrement dit, l’exécution des virements reste du ressort de la banque et des équipes, tandis que l’outil éclaire la décision, centralise le suivi et évite les angles morts. C’est ce qui transforme un cash pooling théorique en dispositif réellement tenu dans la durée.
Questions fréquentes
Le cash pooling est-il réservé aux grands groupes ? Non. Dès qu’un groupe compte plusieurs entités avec des positions de trésorerie contrastées, la centralisation a du sens. La complexité juridique, elle, croît avec le nombre d’entités, de banques et de devises.
Faut-il obligatoirement une convention de trésorerie ? En pratique, oui pour un cash pooling physique : les avances entre entités doivent être encadrées par une convention écrite et rémunérées à un taux de marché. C’est le socle qui sécurise le dispositif sur le plan fiscal.
Quelle différence entre cash pooling physique et notionnel ? Le physique transfère réellement les fonds vers un compte pivot et génère des prêts intragroupe. Le notionnel ne déplace rien : la banque calcule les intérêts sur la position nette. Le notionnel est plus léger juridiquement mais moins répandu en France.
Un logiciel comme Agicap exécute-t-il les virements d’équilibrage ? Non. L’outil reflète les pools et suggère des virements d’équilibrage, mais ne les exécute pas. Le nivellement est opéré par la banque ; l’outil apporte le suivi et la vision consolidée.
Le solde consolidé correspond-il à la trésorerie disponible ? Pas toujours. Une partie du cash peut être immobilisée ou soumise à des contraintes de remontée. Il faut distinguer la trésorerie consolidée de la trésorerie réellement disponible.
Quels sont les principaux risques juridiques ? Une avance non documentée, un taux non conforme au marché ou une opération contraire à l’intérêt social d’une filiale. Ces points justifient l’accompagnement d’un conseil juridique en amont.
Mettre en place votre centralisation de trésorerie
En tant qu’intégrateur Agicap certifié, Augea accompagne les groupes multi-entités dans le pilotage de leur centralisation de trésorerie : structuration de la consolidation, suivi des positions intragroupe et mise en visibilité des flux. Réservez un diagnostic gratuit pour faire le point sur votre dispositif.