
Facture fournisseur électronique : la donnée qui manquait à votre prévisionnel
Réforme de la facture électronique : ce que la facture fournisseur structurée change vraiment pour votre prévisionnel de trésorerie, et le circuit de validation à régler dans Agicap.
La réforme de la facture électronique a été vendue comme une obligation fiscale. Pour la trésorerie, elle change autre chose : pour la première fois, vos factures fournisseurs arrivent avec montant, échéance et bénéficiaire lisibles par une machine, sans ressaisie. Reste un délai que la réforme ne traite pas : tant qu’une facture n’est pas validée en interne, elle reste invisible dans votre prévisionnel.
Un mois après le 1er septembre : où en sont les entreprises
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, microentrepreneurs compris. L’émission, elle, est obligatoire depuis cette même date pour les grandes entreprises et les ETI, et le sera au 1er septembre 2027 pour les PME, les TPE et les microentreprises.
Le premier bilan officiel, publié le 9 octobre 2026 sur des données arrêtées au 4 octobre, donne la mesure du démarrage : plus de 20 millions de factures échangées, pour plus de 70 Md€. Côté raccordement, 75 % des entreprises qui déclarent la TVA ont désigné une plateforme de réception. Autrement dit, environ une sur quatre ne l’a pas encore fait.
Côté sanctions, Bercy a confirmé qu’aucune pénalité ne s’appliquera avant la fin de 2026. Attention : c’est l’application des sanctions qui est suspendue, pas les dates légales, qui ne sont pas reportées. Le comité de suivi du 8 octobre a par ailleurs recensé les points de friction du terrain : tarifs des plateformes peu lisibles, difficultés de choix ou de changement de plateforme, connexion des outils existants, et transmission imparfaite des statuts de facture d’une solution à l’autre.
Ce que la facture structurée change pour la trésorerie
Jusqu’ici, l’engagé fournisseurs était le point aveugle du prévisionnel. Une facture reçue par courrier ou en PDF devait être ressaisie, ou n’entrait tout simplement pas dans le plan de trésorerie avant son paiement. La prévision des décaissements fournisseurs reposait donc sur de la mémoire, des tableurs et des délais standards appliqués à la louche.
La facture électronique structurée lève cette contrainte. Dans les formats admis par la réforme (Factur-X, UBL, CII), les données clés ne sont plus noyées dans une image : le montant, l’échéance et le fournisseur sont portés dans un fichier exploitable directement par vos outils. Le travail n’est plus de recopier la facture, mais de décider quoi en faire.
Pour une direction financière, l’intérêt est double : la donnée de décaissement devient fiable à la source, et elle arrive tôt. Le délai de paiement cesse d’être une hypothèse : il est inscrit dans la facture elle-même.
Le nouvel angle mort : entre réception et validation
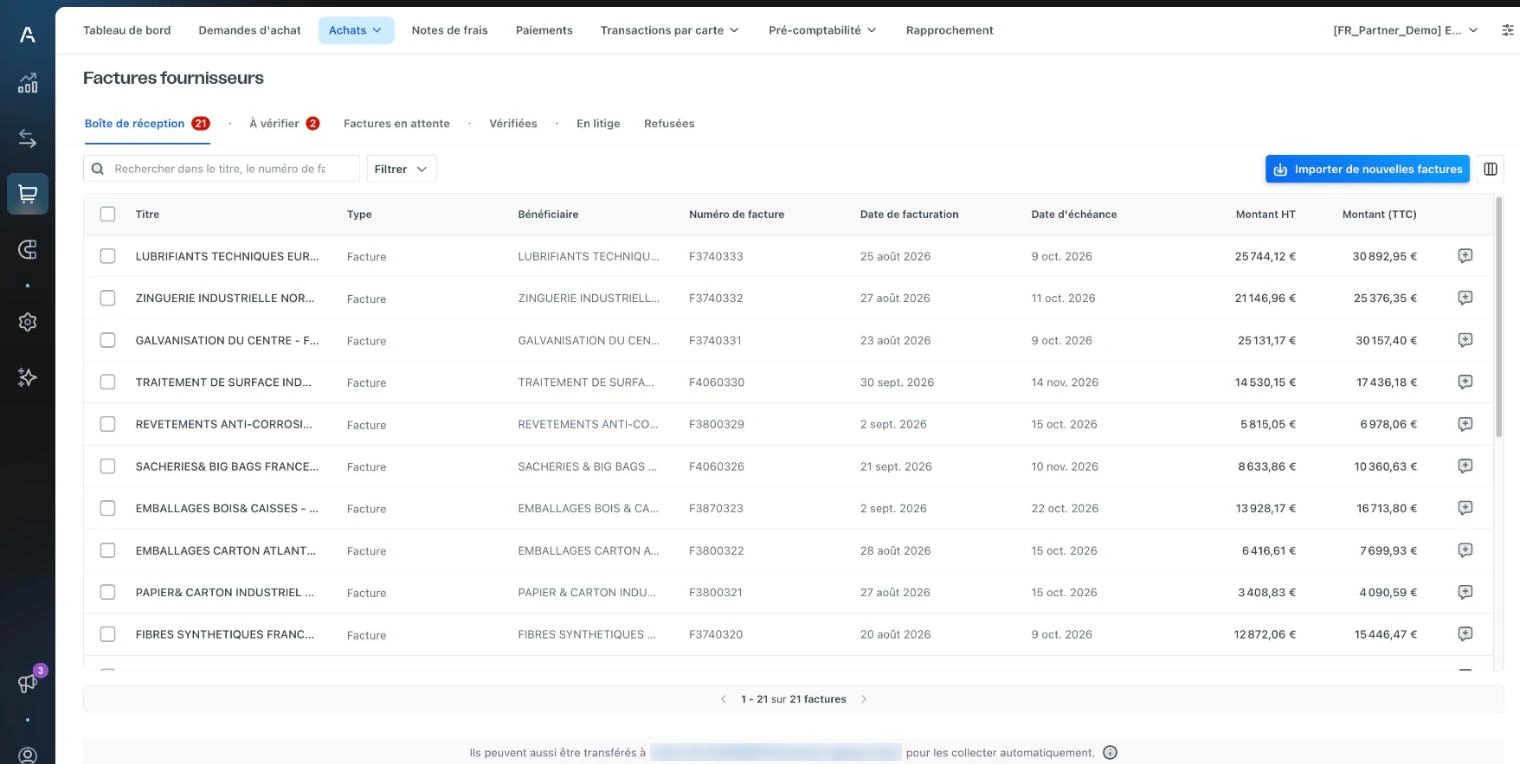
Le point à comprendre est précis, car c’est là que se joue la qualité de votre prévisionnel. Recevoir une facture ne la fait pas entrer dans le plan de trésorerie. Dans Agicap — plateforme agréée qui reçoit les factures fournisseurs et les met à disposition avec leurs données déjà structurées —, une facture fournisseur génère automatiquement un flux prévu dès qu’elle est vérifiée, avec son échéance, son bénéficiaire et son moyen de paiement. Pas à sa réception : à sa vérification.
L’angle mort s’est donc déplacé. Hier, il était dans la saisie. Aujourd’hui, il est dans le délai entre l’arrivée de la facture et sa validation interne. Une facture reçue le 2 mais validée le 20 reste absente du prévisionnel pendant dix-huit jours, alors même que la donnée était disponible dès le 2. Le circuit de validation devient le facteur limitant de la visibilité.
| Étape | Qui agit | Effet sur le prévisionnel |
|---|---|---|
| Réception | Plateforme agréée | La facture est disponible, structurée — mais pas encore dans le plan |
| Vérification | Responsable budgétaire / comptabilité fournisseurs | Un flux prévu est créé : échéance, bénéficiaire, moyen de paiement |
| Flux prévu | Agicap | Le décaissement apparaît dans le prévisionnel |
| Paiement | Trésorerie | Le flux prévu se transforme en flux réalisé |
La conséquence opérationnelle est simple : votre prévisionnel de décaissements fournisseurs ne vaut que ce que vaut votre circuit de validation. Raccourcir ce délai a désormais un effet direct, et mesurable, sur la fiabilité de votre trésorerie à court terme.
Remonter encore plus tôt : bons de commande et engagé avant facture
La facture n’est que la dernière étape de l’engagement. Une dépense existe souvent bien avant, au moment du bon de commande. Dans Agicap, au-delà des factures vérifiées, les avoirs validés et les bons de commande peuvent aussi être synchronisés vers le prévisionnel.
Pour une DAF, c’est l’occasion de faire remonter l’engagé fournisseurs d’un cran : capter la dépense à la commande, puis l’affiner à la facture. La prévision des décaissements ne démarre plus à l’arrivée du document comptable, mais au moment où l’entreprise s’est engagée. C’est ce décalage amont qui distingue un prévisionnel subi d’un prévisionnel piloté.
Checklist : 6 réglages pour que les factures reçues alimentent vraiment le prévisionnel
- Confirmer le raccordement. Vérifier que votre plateforme de réception est désignée et opérationnelle, et que les factures fournisseurs y arrivent bien dans un format structuré (Factur-X, UBL ou CII).
- Cartographier le circuit de validation. Mesurer le délai réel entre réception et vérification : c’est lui qui détermine la fraîcheur de votre prévisionnel.
- Nommer les valideurs et poser des règles. Désigner les responsables budgétaires habilités à vérifier, avec des seuils clairs, pour éviter que les factures stagnent en attente.
- Brancher la vérification sur Agicap. S’assurer que la facture vérifiée crée bien un flux prévu avec échéance, bénéficiaire et moyen de paiement.
- Synchroniser l’amont. Activer la remontée des bons de commande et des avoirs validés pour capter l’engagé avant la facture.
- Surveiller les statuts. Contrôler la bonne transmission des statuts entre solutions, point de friction identifié par le comité de suivi, pour ne pas perdre une facture en route.
Ces réglages touchent à la fois votre organisation et votre paramétrage fiscal. Comme pour tout sujet réglementaire, validez votre situation précise — obligations d’émission, calendrier applicable à votre entreprise — avec votre expert-comptable avant d’arrêter vos procédures.
Questions fréquentes
Ma PME doit-elle déjà recevoir des factures électroniques ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques via une plateforme. Cette obligation de réception ne dépend pas de votre calendrier d’émission.
Quelle différence entre réception et émission ?
La réception consiste à recevoir et traiter les factures de vos fournisseurs : elle s’applique à toutes les entreprises depuis le 1er septembre 2026. L’émission consiste à envoyer vos propres factures au format électronique : elle est obligatoire depuis cette date pour les grandes entreprises et les ETI, et à partir du 1er septembre 2027 pour les PME, TPE et microentreprises.
Une plateforme agréée alimente-t-elle mon plan de trésorerie ?
Elle met les factures fournisseurs à disposition avec leurs données structurées, mais ne crée pas le flux prévu à la seule réception. Dans Agicap, le flux prévu — échéance, bénéficiaire, moyen de paiement — est généré automatiquement lorsque la facture est vérifiée. C’est donc votre circuit de validation qui conditionne l’entrée de la dépense dans le prévisionnel.
Que se passe-t-il si je n’ai pas encore de plateforme ?
Vous faites partie des entreprises non encore raccordées, soit environ une sur quatre au premier bilan. Aucune sanction ne s’applique avant la fin de 2026, mais les dates légales ne sont pas reportées : il reste prudent de désigner votre plateforme sans attendre, d’autant que le choix et le raccordement prennent du temps.
Les factures PDF par mail sont-elles encore valables ?
Un PDF reçu par courriel n’est pas une facture électronique structurée au sens de la réforme : il ne porte pas de données directement exploitables. Tant que votre fournisseur n’est pas soumis à l’obligation d’émission, il peut encore vous transmettre ce type de document, mais l’intérêt pour votre trésorerie reste limité tant que la donnée n’est pas structurée. Vérifiez votre cas avec votre expert-comptable.
Augea, cabinet Finance Ops et intégrateur Agicap, aide les directions financières à brancher la réception des factures fournisseurs sur leur prévisionnel de trésorerie. Pour faire le point sur votre circuit de validation et vos réglages, réservez un échange de 30 minutes. Pour aller plus loin, consultez aussi notre article sur la dématérialisation de factures et Agicap.