
Prévoir sa trésorerie banque par banque, pas seulement au global
Un groupe positif au global peut être à découvert sur une banque. Méthode et paramétrage Agicap pour prévoir par compte et équilibrer avant de payer.
Un groupe peut afficher une trésorerie consolidée positive tout en étant à découvert sur l’une de ses banques le même jour. Le prévisionnel global répond à « ai-je assez de cash ? », jamais à « sur quel compte ? ». Rattacher chaque flux prévu à la banque qui va le porter, c’est voir le découvert de mardi prochain sur la banque A pendant que la banque B dort avec un excédent, et le corriger avant de payer.
Positif au global, à découvert sur une banque : le scénario classique
Le cas se répète dans les PME et ETI qui travaillent avec plusieurs banques et qui ont domicilié leurs flux par habitude, au fil des ouvertures de comptes. La vue consolidée rassure, les écarts par établissement restent invisibles jusqu’au relevé.
Prenons un exemple volontairement simplifié, purement illustratif, avec trois banques sur quatre semaines. Les montants ci-dessous ne décrivent aucune situation réelle ; ils servent seulement à montrer le mécanisme.
| Fin de semaine | Banque A | Banque B | Banque C | Groupe |
|---|---|---|---|---|
| S1 | +120 | +80 | +40 | +240 |
| S2 | +60 | +110 | +50 | +220 |
| S3 | −30 | +190 | +60 | +220 |
| S4 | +45 | +150 | +70 | +265 |
Le groupe ne descend jamais sous +220. Pourtant, en semaine 3, la banque A passe en négatif parce que les salaires et une échéance d’emprunt y tombent le même jour, avant l’encaissement d’un gros client domicilié sur la banque B. Au global, tout va bien. Au niveau du compte A, c’est un découvert subi, avec les frais associés, alors que l’excédent dormait à côté. Une prévision par compte aurait signalé le creux une à deux semaines à l’avance et laissé le temps de déplacer les fonds.
Quels flux se rattachent naturellement à une banque
La première étape est de cartographier les flux qui ont une domiciliation stable et prévisible. Ce sont eux qui créent les creux ponctuels par compte, car ils sont lourds et calés sur un calendrier fixe.
- Salaires et charges de paie : le virement de paie part presque toujours du même compte, à date fixe en fin de mois.
- Échéances d’emprunt et de crédit-bail : chaque ligne est prélevée par la banque prêteuse, à son échéance contractuelle.
- Prélèvements sociaux et fiscaux : URSSAF, TVA, acomptes d’IS tombent sur le compte renseigné auprès de l’administration, à des dates connues d’avance.
- Encaissements par domiciliation : les clients réglant par prélèvement SEPA ou virement récurrent créditent le compte indiqué sur la facture ou le mandat.
Ces flux ont un point commun : ils sont engagés et datés, donc modélisables sans incertitude de montant. Le reste de l’activité (achats courants, notes de frais) pèse moins sur le positionnement par compte. Le calendrier précis des échéances sociales et fiscales et leur compte de rattachement méritent d’être validés avec votre expert-comptable, qui connaît votre situation déclarative.
Prévision globale ou par compte : quand basculer
Dans Agicap, la prévision est par défaut saisie au niveau de l’entreprise. Quand on sélectionne un seul compte, seuls les flux réalisés et engagés de ce compte s’affichent, sans prévision. C’est un choix de départ cohérent : la plupart des directions financières commencent par sécuriser la vision consolidée.
Une option « prévision par compte bancaire » existe, activable par un administrateur dans les paramètres avancés de l’entité. La prévision se saisit alors par compte, et la vue consolidée en fait la somme. La bascule a un coût de saisie, qu’il faut mettre en regard du risque de découvert local.
| Critère | Prévision globale (par défaut) | Prévision par compte (option) |
|---|---|---|
| Question traitée | Ai-je assez de cash ? | Sur quel compte, et quand ? |
| Détection des découverts locaux | Non | Oui |
| Effort de saisie | Plus léger | Plus détaillé, par compte |
| Vue consolidée | Native | Somme des prévisions par compte |
| Pertinence | Mono-banque ou flux concentrés | 3 banques ou plus, flux domiciliés |
Le signal de bascule est simple : dès que plusieurs banques portent des flux lourds à des dates distinctes, et qu’un compte peut plonger pendant que le groupe reste positif, la prévision par compte devient utile. En deçà, l’effort de saisie supplémentaire se justifie moins.
Équilibrer avant de payer : ce que fait et ne fait pas l’outil
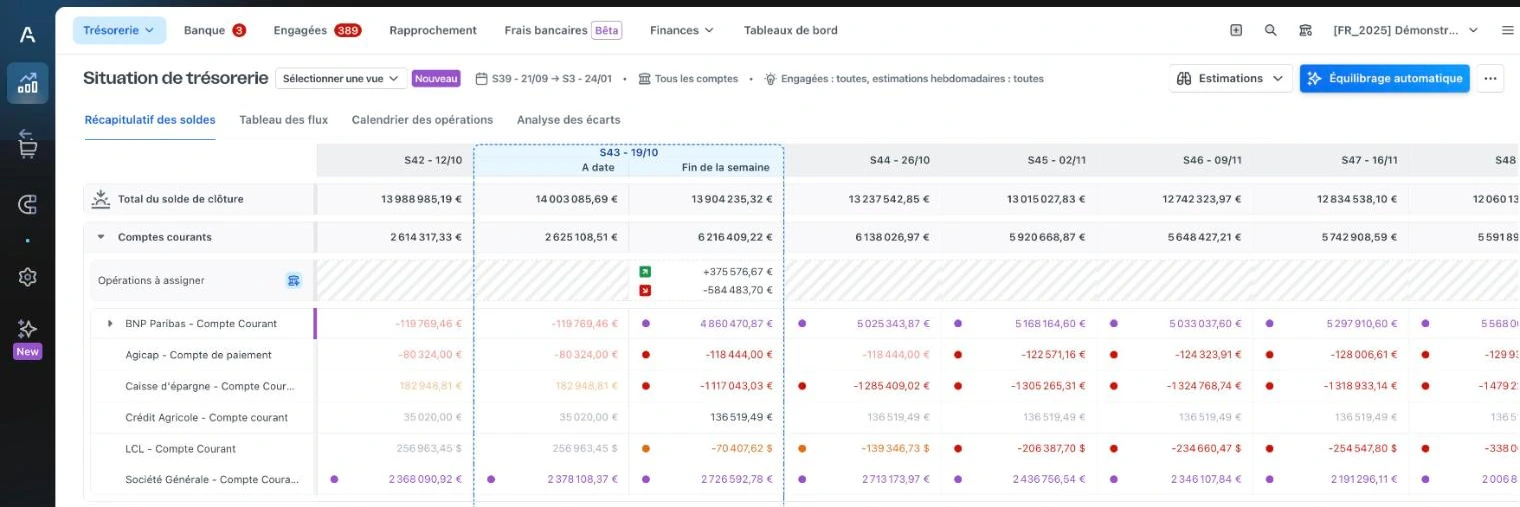
Prévoir par compte n’a d’intérêt que si l’on agit sur les creux détectés. C’est le rôle du module de positionnement de trésorerie, qui affiche l’évolution des soldes par compte et permet de filtrer par type de compte, pool, devise, banque ou entité. Les flux prévus non encore affectés à un compte sont regroupés dans un compte d’attente, ce qui évite de les perdre de vue tant que leur domiciliation n’est pas tranchée.
Face à un découvert local annoncé, trois actions correctives sont décrites par la documentation :
- Décaler un paiement : reporter un règlement non critique après l’encaissement attendu sur le même compte.
- Déplacer un flux d’un compte à un autre : rattacher une dépense à un compte excédentaire plutôt qu’au compte sous tension.
- Planifier un virement d’équilibrage : programmer un transfert de la banque excédentaire vers la banque déficitaire avant la date du creux.
Le module propose un aperçu des virements d’équilibrage pour appuyer cette décision. Point important : Agicap reflète votre pool bancaire et suggère des virements d’équilibrage, mais n’exécute ni centralisation automatique ni pooling notionnel. L’outil éclaire l’arbitrage et prépare le virement ; la décision et l’exécution du transfert restent de votre côté, via vos canaux de paiement habituels. Vous gardez la main sur chaque mouvement.
Utiliser cette vue pour discuter avec ses banques
La prévision par compte ne sert pas qu’au pilotage interne. Elle objective la répartition des flux entre vos établissements, souvent héritée de l’histoire plutôt que d’une décision. En visualisant quel compte porte les salaires, quelle banque encaisse l’essentiel du chiffre d’affaires et laquelle reste sous-utilisée, vous disposez d’une base factuelle pour renégocier.
Cette lecture nourrit des discussions concrètes : rééquilibrer les domiciliations d’encaissement pour lisser les creux, revoir la ligne de découvert là où elle sert réellement, ou concentrer certains flux pour peser dans une relation. Vous arrivez avec des données, pas une impression, ce qui change la nature de l’échange.
Questions fréquentes
Faut-il prévoir sa trésorerie par banque ou au global ?
Les deux, dans cet ordre. La vision globale reste la première sécurité : elle dit si le cash total suffit. La prévision par compte s’ajoute dès que plusieurs banques portent des flux lourds à des dates différentes, car c’est elle qui révèle un découvert local invisible au niveau du groupe.
Comment éviter un découvert sur une banque quand le groupe est positif ?
En rattachant chaque flux engagé (salaires, échéances, prélèvements sociaux et fiscaux) au compte qui le portera, puis en surveillant le solde prévisionnel compte par compte. Dès qu’un creux apparaît, on décale un paiement, on déplace un flux ou on planifie un virement d’équilibrage avant la date critique.
Qu’est-ce qu’un virement d’équilibrage ?
C’est un transfert de fonds d’un compte excédentaire vers un compte qui va passer sous le seuil, afin d’éviter le découvert. Agicap peut suggérer et préparer ce virement à partir de la prévision par compte, mais ne le déclenche pas automatiquement : vous l’exécutez via vos moyens de paiement.
Cash pooling ou équilibrage manuel ?
Le cash pooling est un dispositif bancaire de centralisation, physique ou notionnel, contractualisé avec un établissement. L’équilibrage manuel assisté par l’outil vise le même résultat de trésorerie au cas par cas, sans automatisation : Agicap reflète le pool et propose les virements, mais ne réalise ni centralisation automatique ni pooling notionnel. Le choix entre les deux dépend de votre volume de mouvements et de vos conditions bancaires.
À partir de combien de banques la vue par compte devient-elle utile ?
Il n’y a pas de seuil absolu, mais le besoin se matérialise en général à partir de trois banques, surtout avec plusieurs entités et des flux domiciliés par habitude. Le vrai déclencheur n’est pas le nombre de comptes mais la présence de flux lourds et datés répartis entre eux.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières sur la prévision par compte et le paramétrage associé. Pour décider si la prévision par compte vaut l’effort chez vous, réservons un échange de 30 minutes. Pour connecter vos sources de données en amont, voir aussi notre article sur la connexion d’Agicap à Sage 100.