
Retards de paiement : pourquoi votre DSO comptable vous trompe
Le DSO comptable est une photo à la clôture, déformée par la saisonnalité, les factures de fin de mois et les litiges. Méthode count-back, pilotage par client et plan d'action en quatre semaines.
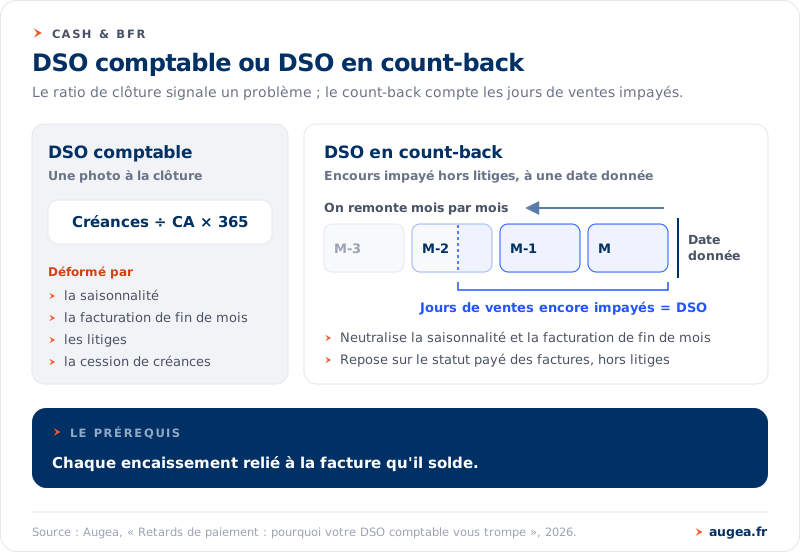
Le DSO comptable (créances / chiffre d’affaires × 365) vous dit qu’il y a un problème, pas où agir. C’est une photo prise à la clôture, déformée par la saisonnalité, la facturation de fin de mois et les litiges. Pour piloter vos retards de paiement, il faut séparer le délai contractuel du retard réel, client par client, à partir des encaissements rapprochés des factures.
Ce que dit le rapport du 23 septembre 2026, en cinq chiffres
Le rapport annuel 2025 de l’Observatoire des délais de paiement a été remis le 23 septembre 2026 au ministre chargé des PME, à partir des données de la Banque de France portant sur 2024. Pour un DAF, cinq repères donnent le cadre de la discussion.
- 13 Md€ de trésorerie en jeu. Sans retards au-delà de 60 jours, les PME et microentreprises auraient disposé de 13 Md€ de trésorerie supplémentaire (4 Md€ pour les microentreprises, 9 Md€ pour les autres PME). Il s’agit d’une simulation de transferts entre acteurs, pas d’une somme réellement prélevée. Les rapports précédents chiffraient ce montant théorique à 15 Md€ : la tendance est à la baisse.
- Des délais globalement en baisse, mais une queue de distribution qui se dégrade. Les délais clients et fournisseurs ont reculé de 1,5 jour en 2024, mais les 10 % d’entreprises aux délais les plus longs voient leur situation se détériorer.
- Les grands comptes restent les moins ponctuels. En 2024, seules 48 % des grandes entreprises paient leurs fournisseurs dans le délai légal (50 % un an plus tôt), contre 73 % des PME et 84 % des microentreprises.
- Un retard moyen de 13,4 jours fin 2025. La France se situe à 13,4 jours de retard moyen (13,3 jours en Europe). Les entreprises de plus de 1 000 salariés dépassent 20 jours de retard moyen, et seules 47 % des entreprises paient sans retard.
- Un effet domino assumé. 57 % des sociétés interrogées par Intrum déclarent payer leurs propres fournisseurs en retard à cause des retards qu’elles subissent elles-mêmes.
La lecture utile n’est pas « le DSO monte » ou « le DSO baisse », mais : chez moi, quels clients expliquent l’écart, et s’agit-il de délai négocié ou de retard subi.
Pourquoi le DSO comptable trompe
Le DSO comptable est un agrégat de clôture. Il mélange dans un seul chiffre des réalités que vous pilotez différemment. Quatre effets suffisent à le rendre illisible.
- La saisonnalité. Un trimestre fort juste avant la clôture gonfle le stock de créances récentes et fait grimper le DSO alors que vos clients paient normalement. L’inverse écrase le ratio sans qu’aucune relance n’ait porté.
- La facturation de fin de mois. Concentrer l’émission des factures sur les derniers jours de la période fait apparaître, à la clôture, un encours élevé qui n’est pas encore exigible. Le ratio se dégrade mécaniquement.
- Les litiges. Une facture contestée reste dans les créances et pèse sur le DSO, mais relancer n’y changera rien tant que le litige n’est pas tranché. L’intégrer au même indicateur que les retards « ordinaires » brouille l’analyse.
- La cession de créances. L’affacturage ou l’escompte sortent des créances du bilan et abaissent le DSO sans que le comportement de paiement de vos clients ait bougé d’un jour.
Prenons un exemple chiffré, fictif et annoncé comme tel. Une PME affiche un DSO comptable de 52 jours. En rapprochant les encaissements facture par facture, on découvre que le délai contractuel moyen est de 45 jours, que deux clients concentrent l’essentiel du retard et qu’une facture en litige de montant significatif fausse la moyenne. Le « vrai » problème n’est pas un DSO de 52 jours : ce sont deux comptes à relancer et un litige à instruire. Le chiffre global ne le disait pas.
Délai contractuel ou retard : deux leviers à ne pas confondre
Un DSO élevé peut venir d’un délai long que vous avez accepté, ou d’un retard que vous subissez. Ce ne sont pas les mêmes leviers, ni les mêmes interlocuteurs. Les séparer est la première décision de pilotage.
| Critère | Délai contractuel | Retard de paiement |
|---|---|---|
| Nature | Négocié, inscrit au contrat ou aux CGV | Dépassement du délai convenu |
| Qui agit | Direction commerciale, DAF | Recouvrement, relances, médiation |
| Levier | Renégocier les conditions, acomptes, échéanciers | Relance structurée, pénalités, mise en demeure |
| Indicateur | Délai moyen accordé par client | Jours de retard au-delà de l’échéance |
| Horizon | Moyen terme, à la signature | Court terme, dès l’échéance franchie |
Confondre les deux conduit à relancer un client qui paie exactement au terme négocié, ou à l’inverse à tolérer un retard parce que « le DSO global reste correct ». La mesure par client est ce qui permet de ranger chaque euro de créance dans la bonne colonne.
Mesurer le DSO depuis la banque, pas depuis le bilan
Un calcul fiable commence par le rapprochement : chaque encaissement doit être relié à la facture qu’il solde. Sans ce rapprochement tenu à jour, même la meilleure formule reste fausse, parce qu’elle ne sait pas distinguer une facture payée d’une facture simplement émise.
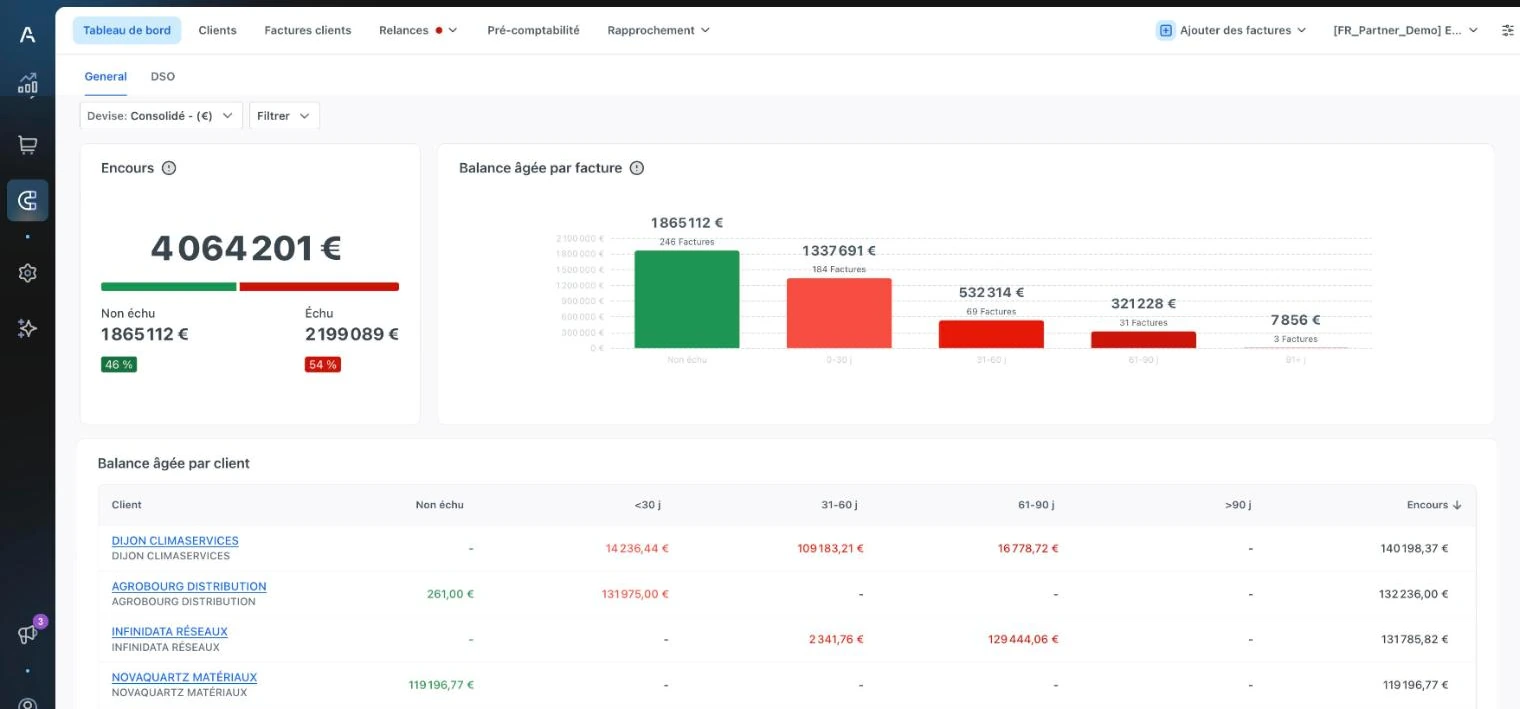
Sur cette base, Agicap calcule le DSO par la méthode count-back. Plutôt qu’une moyenne ratio, on remonte mois par mois pour compter combien de jours de ventes restent impayés à une date donnée, ce qui neutralise la saisonnalité et l’effet de la facturation de fin de mois. Le calcul repose sur le statut payé des factures et exclut les factures en litige, pour rester au plus près de la réalité des encaissements. En complément, Agicap met en avant les principaux débiteurs et une balance âgée : vous repérez quels comptes concentrent l’encours et le retard, même si le DSO lui-même se lit au niveau de l’entreprise.
C’est l’outil qu’Augea déploie chez ses clients Finance Ops, en connectant les comptes bancaires et le poste clients pour que le rapprochement soit automatique et le DSO lisible au jour le jour, plutôt que reconstitué à la clôture.
Plan d’action en quatre semaines pour un DAF
- Semaine 1 — Fiabiliser la donnée. Mettre le rapprochement encaissements/factures à jour, isoler les factures en litige et vérifier que les délais contractuels sont renseignés par client.
- Semaine 2 — Mesurer juste. Recalculer le DSO en count-back, hors litiges, et le décomposer par client pour séparer délai négocié et retard réel.
- Semaine 3 — Cibler. Identifier les quelques comptes qui concentrent le retard, qualifier chaque cas (oubli, process d’approbation lourd, désaccord) et définir la relance adaptée.
- Semaine 4 — Industrialiser. Mettre en place des relances structurées et datées, un suivi hebdomadaire des comptes à risque et, pour les blocages durables, préparer le recours à la médiation.
Le Médiateur des entreprises a traité 2 100 médiations en 2025 (+10,5 %), avec un taux de succès d’environ 70 % et un délai moyen de trois mois : une voie utile quand la relance commerciale a échoué sans que vous souhaitiez rompre la relation.
Le cadre réglementaire, à valider avec votre conseil
La règle générale fixe le délai de paiement entre entreprises à 60 jours nets à compter de la date de facture, ou 45 jours fin de mois si le contrat le prévoit. En cas de retard, une indemnité forfaitaire de 40 € pour frais de recouvrement est due, en plus des pénalités. Le non-respect est sanctionné : la DGCCRF a notifié 59,1 M€ d’amendes en 2025 pour non-respect des délais de paiement (contre 35,8 M€ en 2024), avec 54,2 % d’anomalies relevées lors des contrôles.
Certains secteurs relèvent de délais spécifiques, distincts de la règle générale. Avant de fonder une relance ou une pénalité sur un délai, validez le régime applicable à votre activité et à vos contrats avec votre expert-comptable ou votre conseil juridique.
Pour aller plus loin
Pour approfondir, consultez notre article sur réduire son DSO : 7 leviers concrets et le tableau de bord de trésorerie : les KPIs qui comptent vraiment.
Questions fréquentes
Comment calculer le DSO simplement ?
La formule classique est créances clients / chiffre d’affaires × 365. Elle donne un ordre de grandeur, mais reste une photo de clôture sensible à la saisonnalité et aux litiges. Pour piloter, mieux vaut un calcul en count-back, hors factures en litige, et décomposé par client.
Qu’est-ce que la méthode count-back ?
Plutôt que de diviser les créances par le chiffre d’affaires, on remonte mois par mois pour compter combien de jours de ventes restent impayés à une date donnée. Cette approche neutralise la saisonnalité et la facturation de fin de mois. Elle repose sur le statut payé des factures et exclut les litiges.
Quel est le délai de paiement légal entre entreprises ?
La règle générale est de 60 jours nets à compter de la facture, ou 45 jours fin de mois si le contrat le prévoit, avec une indemnité forfaitaire de 40 € pour frais de recouvrement en cas de retard. Des délais sectoriels spécifiques existent : faites valider le régime applicable à vos contrats par votre expert-comptable.
Que faire face à un grand compte qui paie en retard ?
Commencez par distinguer délai contractuel et retard réel : un grand compte applique parfois un process d’approbation long qu’il vaut mieux intégrer que combattre. Pour le retard avéré, une relance structurée et datée reste la première étape. En cas de blocage durable, le Médiateur des entreprises offre une voie amiable, avec un délai moyen de trois mois.
Un bon DSO, c’est combien ?
Il n’existe pas de seuil universel : un bon DSO est d’abord proche de vos délais contractuels, sans retard significatif. Comparez-le à vos conditions négociées et à votre secteur plutôt qu’à une valeur absolue, et suivez son évolution par client dans le temps.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières dans la mesure et le pilotage de leur DSO réel. Pour faire le point, réservez un échange de 30 minutes.