
Rapprochement bancaire : état de rapprochement, règles et part de l'IA
Rapprochement bancaire : méthode de l'état de rapprochement, règles automatiques, cas difficiles, part de l'IA et statut « Encaissée » en 2026.
Le rapprochement bancaire compare, à une même date, le solde du compte 512 (banque) de la comptabilité au solde du relevé de la banque, puis explique chaque écart jusqu’à obtenir deux soldes rapprochés égaux. Les règles automatiques des logiciels apparient bien les mouvements dont le montant est exact et dont un champ concorde. Les paiements partiels ou groupés, les frais déduits du montant et les écarts de change restent à trancher par une personne. Et depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, ce contrôle alimente aussi le statut « Encaissée » des factures électroniques.
Rapprochement bancaire et lettrage : deux contrôles distincts
Le rapprochement bancaire confronte deux sources : le compte 512 tenu par l’entreprise et le relevé tenu par la banque. Il vérifie qu’aucune opération n’a été oubliée d’un côté ou de l’autre et que les décalages sont expliqués.
Le lettrage se passe dans les comptes de tiers : il apparie, dans le compte 411 (clients) ou 401 (fournisseurs), une facture et le règlement qui la solde. Le rapprochement fiabilise le solde de trésorerie ; le lettrage dit quelles factures restent dues. Les deux partent des mêmes flux bancaires, et une erreur dans l’un se retrouve dans l’autre : un virement client rapproché en banque mais non lettré laisse la facture ouverte dans l’encours. Le traitement des cas que les règles de lettrage ne résolvent pas est détaillé dans lettrage comptable : automatiser le résidu.
L’état de rapprochement en quatre temps
L’état de rapprochement est le document qui prouve la concordance. Il se construit en quatre temps :
- Partir des deux soldes à la même date : le solde du compte 512 et celui du relevé, au dernier jour de la période.
- Pointer les opérations communes : chaque mouvement du relevé face à l’écriture correspondante.
- Lister les opérations présentes d’un seul côté : chèques émis non encore débités, remises de chèques non encore créditées, frais et agios non comptabilisés, virements reçus non saisis.
- Vérifier que les soldes rapprochés sont égaux : sinon, un écart reste inexpliqué et la clôture n’est pas faite.
Exemple fictif, au 31 octobre 2026. Les deux soldes sont exprimés du point de vue de l’entreprise (somme disponible en banque), en euros.
| Ligne | Compte 512 (comptabilité) | Relevé bancaire |
|---|---|---|
| Solde au 31 octobre 2026 | 47 776,40 | 52 000,00 |
| Chèque n° 1052 émis le 29 octobre, non encore débité | -2 400,00 | |
| Remise de chèques du 31 octobre, non encore créditée | +1 150,00 | |
| Virement client reçu le 30 octobre, non saisi | +3 600,00 | |
| Prélèvement d’assurance du 28 octobre, non saisi | -540,00 | |
| Frais et agios d’octobre, non comptabilisés | -86,40 | |
| Solde rapproché | 50 750,00 | 50 750,00 |
Côté comptabilité : 47 776,40 + 3 600,00 - 540,00 - 86,40 = 50 750,00. Côté banque : 52 000,00 - 2 400,00 + 1 150,00 = 50 750,00.
Les lignes de la colonne comptabilité donnent lieu à des écritures : le virement, le prélèvement et les frais existent, il manque leur saisie. Les lignes de la colonne banque sont des décalages de date : aucune écriture à passer, mais un suivi le mois suivant. Un chèque qui reste en circulation plusieurs mois mérite un appel au bénéficiaire.
Si ce travail se fait encore dans un classeur, chaque export de relevé et chaque copier-coller est une source d’erreur ; les critères pour passer à un outil sont dans Excel ou logiciel de trésorerie.
Ce que les règles automatiques apparient, et la part de l’IA
Les logiciels de comptabilité et de trésorerie automatisent surtout l’étape 2, le pointage. Leurs logiques, telles que les décrivent les éditeurs :
- Sage : selon sa documentation, le rapprochement automatique s’applique quand le montant est exact et qu’au moins un champ est identique (référence, libellé ou date). Des règles avancées traitent un mouvement face à plusieurs écritures (1 pour x) et plusieurs mouvements face à plusieurs écritures (x pour y).
- Cegid : Exabanque repose sur une nomenclature d’affectation paramétrable.
- Agicap : des règles de catégorisation et d’attribution s’appliquent aux transactions bancaires.
- Pennylane : le rapprochement automatique, appelé « Autopilot », laisse un statut « Action requise » sur les cas qu’il n’a pas résolus.
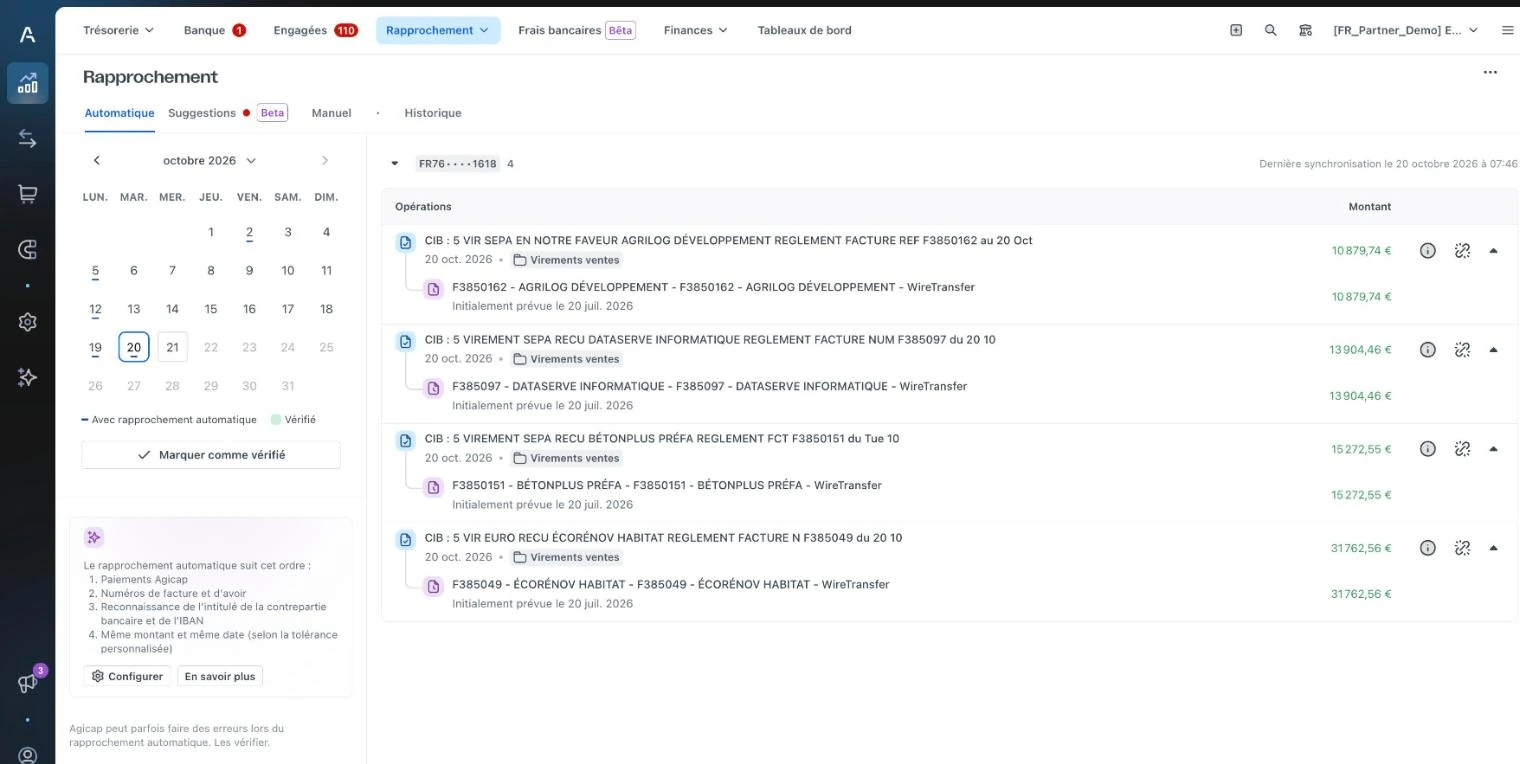
Une règle exacte (même montant, même référence) est prévisible, mais elle laisse de côté tout ce qui ne tombe pas juste. C’est là que les éditeurs placent l’IA : un appariement par similarité, capable de rapprocher des libellés approchants ou des montants partiels. C’est une promesse d’éditeur, à juger sur vos propres flux : faites tourner l’outil sur un mois réel déjà rapproché à la main et comparez ses propositions à ce que vous aviez retenu.
Une proposition par similarité reste une proposition. Elle doit être validée par une personne, et la validation doit laisser une trace : qui a accepté quoi, et quand. Les garde-fous d’une IA sur des données financières sont détaillés dans contrôler une IA sur des données financières.
Les cas difficiles et la règle à appliquer
Ces cas mettent en échec la règle du montant exact. Chacun a une règle comptable simple ; la difficulté est de ne pas forcer l’appariement.
| Cas | Ce que montre le relevé | La règle à appliquer |
|---|---|---|
| Paiement partiel | Un virement inférieur au montant de la facture | Lettrage partiel : la facture reste ouverte pour le reste dû, qui se relance |
| Paiement groupé | Un seul virement pour plusieurs factures d’un même client | Rapprochement 1 pour x à partir de l’avis de paiement ; si le total ne tombe pas juste, demander le détail au client plutôt que deviner |
| Frais bancaires déduits | Un virement reçu net des frais de la banque émettrice | Solder la facture pour son montant et comptabiliser la différence en frais bancaires |
| Écart de change | Une facture en devise encaissée en euros à un cours différent | Solder la facture et constater l’écart en perte ou gain de change |
| Chèques en circulation | Rien encore : le chèque est émis mais pas débité | Aucune écriture de correction ; ligne de l’état de rapprochement, suivie le mois suivant |
| Libellé tronqué | Une référence de facture coupée ou absente | Rechercher par montant, date et tiers ; une fois le tiers identifié, créer la règle d’attribution correspondante |
| Prestation facturée en électronique et encaissée | Le virement du client | Rapprocher, lettrer, puis renseigner le statut « Encaissée » de la facture |
Un paiement partiel ou groupé mal lettré a un effet direct sur la prévision : la facture apparaît pour son montant total et l’encaissement attendu est gonflé. Le mécanisme est détaillé dans les factures impayées qui faussent votre prévision de trésorerie.
La dernière ligne du tableau est nouvelle. Le BOFiP (BOI-TVA-DECLA-20-30-60, publication du 30 septembre 2026) décrit les statuts que suit une facture électronique, dont « Dépôt », « Rejet », « Refus » et « Encaissée ». Le statut « Encaissée » est recommandé dans les 24 heures suivant l’encaissement, et l’article 290 A du CGI impose la transmission des données de paiement pour les prestations de services. Le calendrier : 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME et micro-entreprises. Un encaissement non rapproché devient alors une donnée fiscale manquante ; le détail est dans le statut « encaissée », quand le rapprochement bancaire devient une obligation fiscale.
Checklist de clôture mensuelle
- Relevés de tous les comptes récupérés jusqu’au dernier jour du mois, comptes secondaires compris.
- Soldes du relevé et du compte 512 relevés à la même date, compte par compte.
- Propositions automatiques validées par une personne, pas acceptées en bloc.
- Opérations bancaires non comptabilisées saisies : frais, agios, prélèvements, virements reçus.
- Chèques émis non débités et remises non créditées listés avec leur date.
- Éléments en suspens du mois précédent revus : soldés ou expliqués.
- Paiements partiels et groupés lettrés dans les comptes 411 et 401, reste dû conservé.
- Frais déduits et écarts de change comptabilisés.
- Soldes rapprochés égaux ; état de rapprochement daté, validé et archivé.
- Règles automatiques ajustées pour les cas répétés du mois.
Questions fréquentes
Qu’est-ce qu’un état de rapprochement bancaire ?
C’est le document qui part du solde du compte 512 et du solde du relevé à une même date, liste les opérations présentes d’un seul côté et montre que les deux soldes rapprochés sont égaux. Faites-le au moins à chaque clôture et archivez-le avec les pièces de la période.
Quelle différence entre rapprochement bancaire et lettrage ?
Le rapprochement bancaire compare le compte 512 au relevé de la banque. Le lettrage apparie, dans les comptes 411 et 401, une facture et son règlement. Le premier fiabilise le solde de trésorerie, le second dit quelles factures restent dues.
Peut-on automatiser entièrement le rapprochement bancaire ?
Le pointage des mouvements au montant exact s’automatise avec les règles des logiciels. Les paiements partiels ou groupés, les frais déduits, les écarts de change et les libellés tronqués demandent une décision humaine. L’objectif réaliste est d’isoler ces exceptions pour les traiter vite, pas de les faire disparaître.
L’IA peut-elle faire le rapprochement bancaire ?
Des éditeurs annoncent un appariement par similarité qui propose des rapprochements sur des libellés approchants ou des montants partiels. Ces propositions se testent sur vos flux et se valident une par une, avec une trace de la validation. L’IA prépare ; une personne habilitée décide.
À quelle fréquence faire le rapprochement bancaire ?
Au minimum à chaque clôture mensuelle. Pour les factures électroniques de prestations, le statut « Encaissée » est recommandé dans les 24 heures suivant l’encaissement, ce qui suppose, pour les entreprises concernées, un rapprochement bien plus fréquent que mensuel. Votre situation dépend de votre régime de TVA : validez-la avec votre expert-comptable.
Le rapprochement bancaire tient sur des connexions bancaires fiables, des règles bien paramétrées et un circuit clair pour les exceptions. Augea, cabinet Finance Ops basé à Lyon et intégrateur Agicap certifié, déploie Agicap, connecte les banques et paramètre les règles de catégorisation et d’attribution avec les équipes finance. Pour examiner votre rapprochement actuel, réservez un diagnostic gratuit.