
Statut « encaissée » : le rapprochement bancaire devient une obligation fiscale
Le statut « encaissée » relie chaque facture électronique de service à son encaissement bancaire. Données attendues, calendrier et chaîne à organiser pour les DAF.
Le statut « encaissée » relie chaque facture électronique de service à son encaissement bancaire : date d’encaissement et montant ventilé par taux de TVA. L’obligation pèse sur le fournisseur qui émet la facture, pas sur son client. Elle s’applique aux grandes entreprises et aux ETI depuis le 1er septembre 2026, et aux PME, TPE et micro-entreprises à partir du 1er septembre 2027.
Ce que change le statut « encaissée » : qui, quand, quelles données
Les données de paiement concernent les opérations dont la TVA est exigible à l’encaissement. En pratique, ce sont les prestations de services et les acomptes. Deux cas sortent du dispositif : l’option pour la TVA sur les débits et l’autoliquidation par le preneur.
Quand l’opération a donné lieu à une facture électronique, le fournisseur renseigne un statut « Encaissée ». Ce statut porte la date d’encaissement et le montant encaissé ventilé par taux de TVA. Sans facture électronique, un flux dédié transmet les mêmes informations.
L’obligation pèse sur l’émetteur de la facture, c’est-à-dire le fournisseur. Les grandes entreprises et les ETI y sont tenues depuis le 1er septembre 2026. Les PME, TPE et micro-entreprises le seront à partir du 1er septembre 2027.
Le dépôt des données de paiement est mensuel pour le réel normal, avant le 10 du mois suivant. Le régime simplifié est supprimé au 1er janvier 2027. La loi de finances pour 2026 élargit par ailleurs ces données à toutes les opérations dont la TVA est exigible au paiement, y compris certaines livraisons de biens.
Ce cadre évolue selon votre régime et votre activité : validez votre situation précise avec votre expert-comptable.
Pourquoi la vraie source de cette donnée est la banque
Le logiciel de facturation sait ce qui a été facturé. Il ne sait pas ce qui a été payé, ni à quelle date. La date d’encaissement, c’est la banque qui la connaît, via le relevé bancaire.
Le rapprochement entre factures et transactions a longtemps été vu comme un confort comptable. Il alimente désormais la TVA collectée déclarée à l’administration. Autrement dit, une donnée opérationnelle devient une donnée fiscale.
La conséquence est directe. Une entreprise qui rapproche mal ou tard transmet des données fausses ou en retard. C’est le rapprochement bancaire qui fiabilise la date et le montant portés dans le statut « Encaissée ».
Le calendrier de dépôt rend cette rigueur mesurable. Pour le réel normal, la transmission est mensuelle, avant le 10 du mois suivant. Un rapprochement qui traîne au-delà de cette date se traduit par une transmission incomplète, puis par des régularisations le mois d’après.
Les trois situations qui faussent la donnée
Trois cas cassent le rapprochement automatique et donc la fiabilité du statut. Ils sont fréquents dans les sociétés de services, où les prestations se règlent par acomptes et par soldes. Les repérer en amont évite de corriger dans l’urgence chaque fin de mois.
Les paiements partiels. Un acompte puis un solde produisent deux encaissements distincts. Chacun a sa date et son montant à ventiler par taux de TVA. Chaque paiement reçu doit être tracé, partiels compris.
Les règlements groupés. Un seul virement couvre plusieurs factures. Il faut réaffecter le montant encaissé à chaque facture avant de produire les statuts. Sans règle d’affectation claire, l’imputation devient arbitraire.
Les encaissements non identifiés. Un virement arrive sans référence exploitable ni libellé lisible. Tant qu’il n’est pas rattaché à une facture, il ne peut alimenter aucun statut. Ces écarts sont précisément ceux que le rapprochement doit résoudre.
Organiser la chaîne : relevé, rapprochement, statut, transmission
La fiabilité tient à une chaîne claire, du relevé bancaire jusqu’à la transmission. Chaque étape produit une donnée qui conditionne la suivante. Le tableau ci-dessous répartit les rôles.
| Étape | Donnée produite | Qui ou quoi la produit |
|---|---|---|
| Relevé bancaire | Date et montant de l’encaissement | La banque, via la connexion bancaire |
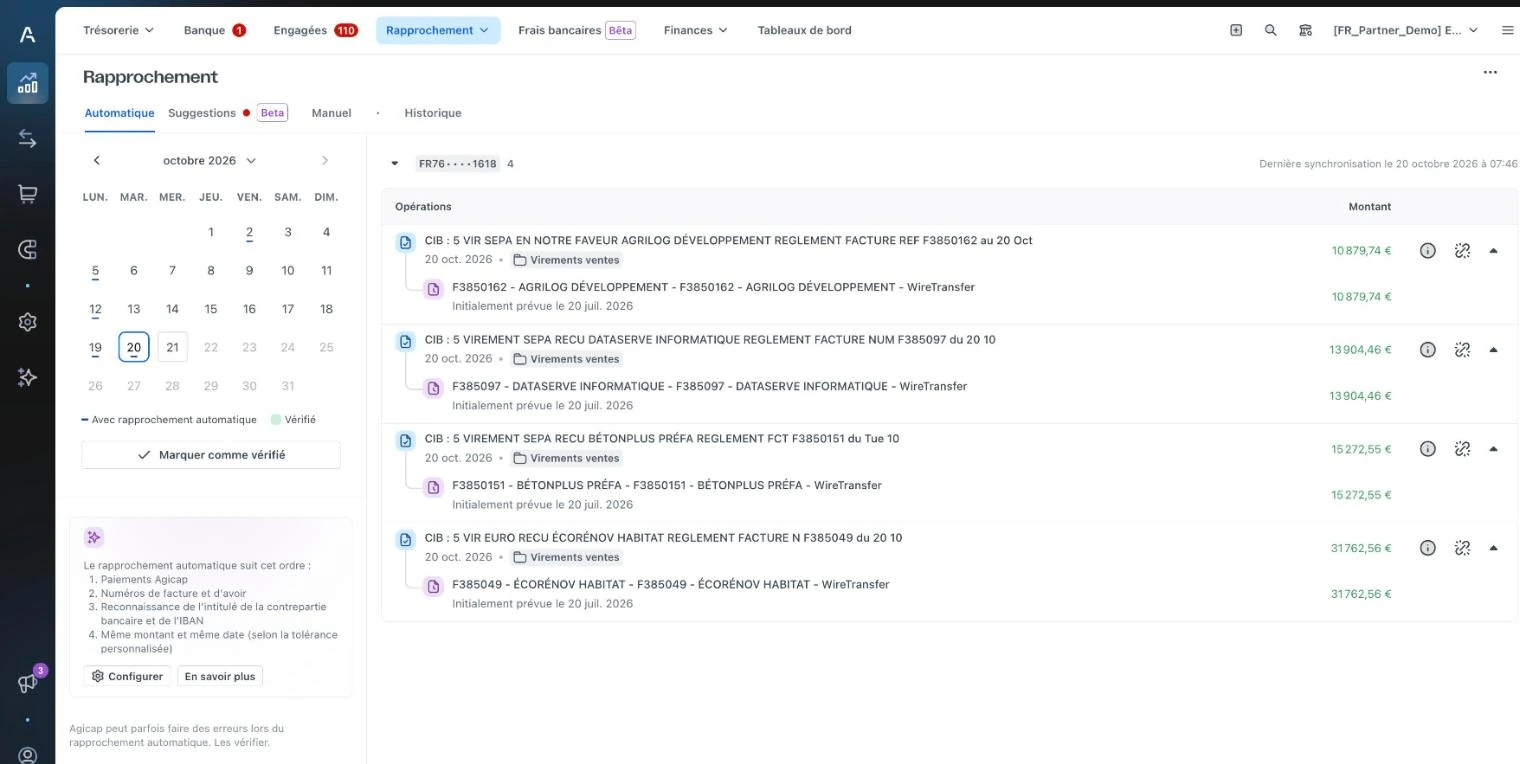
| Rapprochement | Lien entre la facture et la transaction | L’équipe comptable ou trésorerie, outillée |
| Statut « Encaissée » | Date d’encaissement et montant ventilé par taux de TVA | Le fournisseur, émetteur de la facture |
| Transmission | Dépôt mensuel avant le 10 du mois suivant | Une plateforme agréée |
Agicap est une plateforme agréée. Sa documentation précise qu’un statut « paiement reçu » est requis pour chaque paiement reçu, partiels compris. Elle précise aussi qu’Agicap ne génère pas ce statut automatiquement à ce jour : il doit être envoyé par API ou par fichier.
L’automatisation du rapprochement reste donc la brique qui fiabilise la date et le montant en amont. La production et l’envoi du statut, par API ou par fichier, constituent une étape à part entière, à planifier pour tenir le dépôt mensuel avant le 10. Les deux briques sont distinctes : rapprocher ne suffit pas, il faut aussi transmettre dans les formes et dans les délais.
Chez une ETI de services, les règlements groupés et les acomptes partiels sont souvent impossibles à rapprocher automatiquement sans une règle d’affectation définie au préalable. Le temps gagné sur le rapprochement se reporte directement sur la qualité des statuts transmis.
Checklist pour une PME qui a jusqu’en septembre 2027
Les PME ne sont pas encore concernées : leur échéance est le 1er septembre 2027. Ce délai sert à fiabiliser la chaîne, pas à la découvrir à la dernière minute. Voici les points à traiter d’ici là.
- Recenser les opérations dont la TVA est exigible à l’encaissement (prestations de services, acomptes) et repérer les éventuels cas d’option pour la TVA sur les débits ou d’autoliquidation.
- Vérifier que chaque compte bancaire encaissant des règlements clients est connecté et rapproché.
- Définir une règle d’affectation pour les règlements groupés et les paiements partiels.
- Fixer le processus de production du statut « Encaissée » : date d’encaissement, montant ventilé par taux de TVA.
- Choisir le mode de transmission via une plateforme agréée (API ou fichier) et caler le dépôt mensuel avant le 10.
- Mesurer le délai actuel entre encaissement et rapprochement, puis le réduire.
Pour aller plus loin, voir nos articles sur l’automatisation du rapprochement bancaire et sur la dématérialisation des factures avec Agicap.
Questions fréquentes
Le statut « encaissée » est-il obligatoire pour une vente de marchandises ?
Le dispositif vise les opérations dont la TVA est exigible à l’encaissement, soit surtout les prestations de services et les acomptes. Une vente de marchandises classique n’y entre pas par principe. La loi de finances pour 2026 élargit toutefois les données de paiement à certaines livraisons de biens dont la TVA est exigible au paiement. Vérifiez le périmètre exact avec votre expert-comptable selon votre activité.
Que se passe-t-il en cas de paiement partiel ?
Chaque paiement reçu doit être tracé, les partiels compris. Un acompte puis un solde donnent deux encaissements, chacun avec sa date et son montant ventilé par taux de TVA. Le statut doit refléter ces règlements successifs, et non la seule facture d’origine.
Qui doit transmettre le statut, le fournisseur ou le client ?
L’obligation pèse sur l’émetteur de la facture, c’est-à-dire le fournisseur. C’est lui qui renseigne le statut « Encaissée » ou qui transmet le flux dédié en l’absence de facture électronique. Le client n’en est pas responsable.
Mon logiciel de facturation peut-il le générer seul ?
Le logiciel de facturation connaît ce qui a été facturé, pas ce qui a été encaissé ni à quelle date. Cette information provient du relevé bancaire, après rapprochement. À ce jour, une plateforme agréée comme Agicap ne génère pas le statut automatiquement : il doit être envoyé par API ou par fichier.
Quelle sanction en cas d’oubli ?
L’amende pour non-transmission passe de 250 € à 500 € par manquement. Le dépôt est mensuel pour le réel normal, avant le 10 du mois suivant. Fiabiliser la chaîne avant l’échéance reste le meilleur moyen d’éviter ces écarts.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières sur la chaîne encaissement, rapprochement, statut. Pour cartographier la vôtre, réservons un échange de 30 minutes.