
Facturation électronique : le guide de référence à jour (octobre 2026)
La réception des factures électroniques est obligatoire pour toutes les entreprises depuis septembre 2026 ; l'émission suit par paliers jusqu'en 2027.
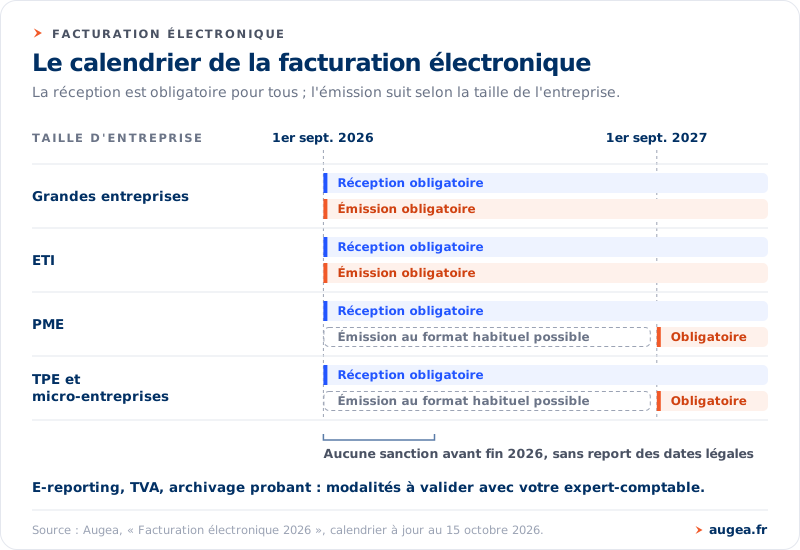
La réforme de la facturation électronique est entrée en vigueur. Depuis le 1er septembre 2026, toutes les entreprises françaises, micro-entreprises comprises, doivent être en mesure de recevoir leurs factures au format électronique. L’obligation d’émission, elle, s’applique par paliers selon la taille de l’entreprise : déjà effective pour les grandes entreprises et les ETI, elle ne concernera les PME, TPE et micro-entreprises qu’au 1er septembre 2027.
Cette distinction entre réception et émission est le point le plus souvent mal compris. Cet article fait le point, à jour au 15 octobre 2026, sur le calendrier réel, les formats attendus et la manière dont une plateforme agréée comme Agicap s’inscrit dans ce nouveau cadre.
Réception et émission : deux obligations, deux calendriers
La confusion vient d’un raccourci répandu : non, « toutes les transactions entre assujettis » ne sont pas devenues électroniques du jour au lendemain. Ce qui est obligatoire pour tout le monde depuis septembre 2026, c’est la capacité à recevoir une facture électronique. Émettre vos propres factures au format électronique reste, pour une PME, une échéance de 2027.
| Taille d’entreprise | Réception de factures électroniques | Émission de factures électroniques |
|---|---|---|
| Grandes entreprises | Obligatoire depuis le 1er septembre 2026 | Obligatoire depuis le 1er septembre 2026 |
| ETI | Obligatoire depuis le 1er septembre 2026 | Obligatoire depuis le 1er septembre 2026 |
| PME | Obligatoire depuis le 1er septembre 2026 | À partir du 1er septembre 2027 |
| TPE et micro-entreprises | Obligatoire depuis le 1er septembre 2026 | À partir du 1er septembre 2027 |
Concrètement, une PME peut donc continuer à émettre ses factures clients sous son format habituel jusqu’en septembre 2027. En revanche, dès aujourd’hui, elle doit pouvoir recevoir et traiter les factures électroniques que lui adressent ses fournisseurs, en particulier les grandes entreprises et ETI déjà passées à l’émission.
Un PDF par email n’est pas une facture électronique
Point de vigilance essentiel : dématérialiser n’est pas numériser. Un PDF scanné, ou même généré puis envoyé par email, n’est pas une facture électronique au sens de la réforme. Une facture électronique est un document émis, transmis et reçu dans un format structuré qui permet un traitement automatique des données.
Trois formats sont acceptés :
- Factur-X, format hybride associant un PDF lisible et un fichier de données structurées ;
- UBL, format XML largement utilisé à l’international ;
- CII, autre standard XML reconnu.
Le PDF classique envoyé en pièce jointe perd donc son statut de format de référence. C’est ce passage au format structuré qui rend possible l’automatisation du rapprochement et l’alimentation directe de vos outils de gestion.
À noter également : la reprise de l’historique de vos anciennes factures dans un format électronique n’est pas une obligation. Rien ne vous impose de convertir rétroactivement vos archives ; la réforme porte sur les flux à venir, pas sur le passé.
Où en est le déploiement : le premier bilan officiel
Le déploiement se passe sans report. Un communiqué officiel du 9 octobre 2026, s’appuyant sur des données arrêtées au 4 octobre, dresse un premier bilan chiffré :
- plus de 20 millions de factures électroniques déjà échangées ;
- un volume représentant plus de 70 milliards d’euros ;
- 75 % des assujettis à la TVA ont désigné une plateforme pour recevoir leurs factures, soit environ un quart qui ne l’a pas encore fait.
Autre élément important pour cadrer le calendrier interne : aucune sanction n’est prévue avant la fin de l’année 2026. Cette tolérance ne s’accompagne toutefois d’aucun report des dates légales : les obligations restent celles fixées, et ce délai de grâce ne doit pas servir de prétexte à l’attentisme. Il reste un quart des assujettis sans plateforme de réception désignée, alors que l’obligation, elle, est déjà en vigueur.
Le rôle d’une plateforme agréée comme Agicap
Pour recevoir vos factures électroniques, vous devez passer par une plateforme agréée. Agicap en fait partie. Son rôle est double : réceptionner les factures de vos fournisseurs et les mettre à disposition avec leurs données structurées (émetteur, montant, échéance, références), prêtes à être exploitées.
L’intérêt dépasse la simple conformité. Lorsqu’une facture fournisseur arrive, elle porte déjà, dans son format structuré, les informations nécessaires à votre pilotage de trésorerie. À la vérification de la facture, un flux prévisionnel se crée automatiquement : échéance, bénéficiaire et moyen de paiement viennent alimenter votre prévision sans ressaisie. C’est précisément la donnée qui manquait à beaucoup de prévisionnels fournisseurs, souvent reconstitués à la main.
Cette logique s’articule avec l’autre grand chantier de fiabilisation des flux : le rapprochement bancaire, devenu un enjeu de conformité à part entière. Facture structurée en entrée, encaissement rapproché en sortie : la boucle se referme et le prévisionnel de trésorerie gagne en fiabilité.
Comment se préparer sans précipitation
La tolérance de fin 2026 ouvre une fenêtre pour s’organiser proprement, pas pour repousser. Quelques étapes structurantes :
- Désigner votre plateforme de réception si ce n’est pas encore fait : c’est l’obligation déjà en vigueur, et un quart des assujettis ne l’a pas fait.
- Cartographier vos flux fournisseurs pour identifier qui vous enverra des factures électroniques en premier (grandes entreprises et ETI).
- Vérifier la compatibilité des formats (Factur-X, UBL, CII) avec votre outil et votre ERP.
- Connecter votre outil de trésorerie pour que chaque facture reçue alimente directement vos prévisions.
- Anticiper 2027 pour votre propre émission, sans attendre l’échéance.
Questions fréquentes
Depuis quand faut-il pouvoir recevoir une facture électronique ?
Depuis le 1er septembre 2026, et pour toutes les entreprises, micro-entreprises comprises. La réception est l’obligation universelle déjà en vigueur ; elle ne dépend pas de la taille de l’entreprise.
Mon entreprise doit-elle déjà émettre ses factures au format électronique ?
Cela dépend de sa taille. Les grandes entreprises et les ETI y sont tenues depuis le 1er septembre 2026. Les PME, TPE et micro-entreprises ont jusqu’au 1er septembre 2027.
Un PDF envoyé par email est-il une facture électronique ?
Non. Un PDF, même scanné ou généré numériquement, n’est pas une facture électronique au sens de la réforme. Celle-ci exige un format structuré (Factur-X, UBL ou CII) permettant un traitement automatique des données.
Dois-je convertir mes anciennes factures au format électronique ?
Non. La reprise de l’historique n’est pas une obligation. La réforme porte sur les flux à venir, pas sur l’archivage rétroactif de vos factures passées.
Y a-t-il des sanctions en cas de retard ?
Aucune sanction n’est prévue avant la fin de 2026. Attention toutefois : ce délai ne s’accompagne d’aucun report des dates légales. Les obligations restent pleinement en vigueur.
Comment Agicap intervient-il dans ce dispositif ?
En tant que plateforme agréée, Agicap reçoit vos factures fournisseurs et les met à disposition avec leurs données structurées. À la vérification d’une facture, un flux prévisionnel (échéance, bénéficiaire, moyen de paiement) est généré dans votre trésorerie.
Faire le point sur votre conformité
Les modalités fiscales de la réforme (e-reporting, traitement de la TVA, archivage probant) comportent des subtilités propres à chaque situation : nous vous recommandons de les valider avec votre expert-comptable, interlocuteur de référence sur ces aspects.
Pour le volet trésorerie et l’outillage, Augea, cabinet Finance Ops et intégrateur Agicap certifié, accompagne les directions financières dans ce cadrage : choix et paramétrage de la plateforme agréée, connexion à l’ERP, automatisation du traitement des factures fournisseurs et formation des équipes. Réservez un diagnostic gratuit pour faire le point sur votre préparation.