
Factures impayées : pourquoi elles faussent votre prévision de trésorerie
Paiements partiels, avoirs, règlements groupés, litiges : les cinq cas qui gonflent votre encours clients et faussent le prévisionnel de trésorerie.
Ce qui fiabilise une prévision de trésorerie, ce n’est pas le connecteur, c’est la qualité de vos postes clients et fournisseurs. Une facture importée avec un montant faux, une échéance erronée ou un statut périmé produit une prévision fausse. Et un connecteur ne corrige pas cette donnée : il la propage plus vite. Avant de brancher un outil, il faut savoir quels cas déforment l’encours et comment les repérer.
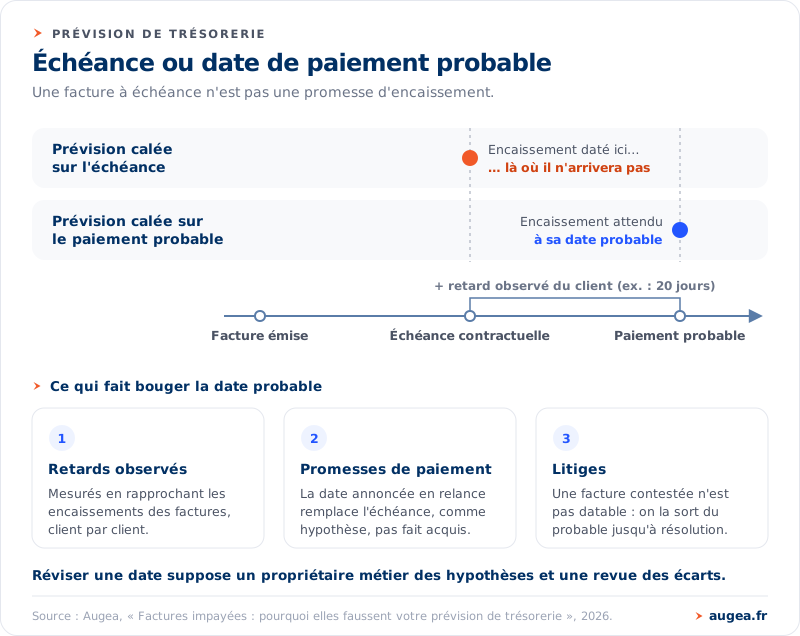
Le point de départ tient en une phrase : une facture à échéance n’est pas une promesse d’encaissement. La date d’échéance est contractuelle ; la date de paiement probable dépend du comportement réel du client, des litiges et des retards. Confondre les deux, c’est dater un encaissement là où il n’arrivera pas.
Les 5 cas qui faussent la prévision
Les mécanismes ci-dessous tiennent au rapprochement entre factures et règlements, quel que soit l’outil qui transporte la donnée. Leur effet est toujours le même : tant que la facture n’est pas correctement rapprochée, l’encours clients est surévalué et l’encaissement attendu gonflé. Voici l’écart, avant et après rapprochement.
| Cas | Avant rapprochement | Après rapprochement |
|---|---|---|
| Paiement partiel | La facture apparaît pour son montant total tant que le règlement partiel n’est pas lettré : l’encours est surévalué, l’encaissement attendu gonflé. | Seul le reste à payer est maintenu dans l’encours, à la bonne date. |
| Avoir | L’avoir n’est pas rattaché à la facture d’origine : la créance reste comptée en entier, l’encaissement attendu est trop élevé. | La créance est nette de l’avoir ; le montant à encaisser est corrigé. |
| Règlement groupé | Un seul virement solde plusieurs factures. Sans lettrage reliant le virement aux factures, elles restent ouvertes : encours surévalué et risque de double comptage. | Le virement est lettré contre les factures concernées ; elles sortent de l’encours. |
| Facture déjà réglée, toujours ouverte | Une facture réglée, archivée ou supprimée dans l’ERP sans que l’information parvienne à l’outil de trésorerie y reste ouverte : encaissement fantôme. | Après contrôle, la facture est fermée ; l’encaissement fantôme disparaît. |
| Litige | La facture contestée est datée à son échéance contractuelle et comptée comme encaissement probable : la prévision surestime la rentrée à cette date. | La date est repoussée ou la facture sortie du probable tant que le litige n’est pas tranché. |
Le dénominateur commun : ces cinq cas gonflent les encaissements attendus. Un connecteur mal cadré ne fait pas disparaître l’erreur, il l’amène simplement plus tôt dans votre prévisionnel. Une échéance fausse, un reste à payer mal calculé ou une facture déjà réglée mais toujours ouverte se propagent alors plus vite, sans améliorer la qualité de la prévision.
Cette logique vaut aussi côté fournisseurs : une facture en cours d’approbation peut rester invisible dans le grand livre, et le décaissement se découvre tardivement. La fiabilité du prévisionnel commence dans les statuts opérationnels de vos factures, pas seulement dans les soldes comptables.
Échéance vs paiement probable
La prévision de trésorerie positionne les flux à leur date d’encaissement ou de décaissement attendue, et non à la date d’échéance comptable. Bpifrance insiste sur ce point : raisonner sur le résultat et les échéances contractuelles ne suffit pas à anticiper les mouvements de cash.
Réviser une date de paiement n’a rien de magique. Aucune méthode ne transforme une incertitude en certitude. Ce qu’on peut faire, c’est intégrer l’information disponible et actualiser la date à mesure qu’elle arrive :
- Retards observés. Si un client paie habituellement avec vingt jours de retard, la date probable n’est pas l’échéance, c’est l’échéance plus vingt jours. Cet écart se mesure en rapprochant les encaissements des factures, client par client — la même logique que pour un DSO qui se calcule en count-back plutôt qu’en ratio de clôture.
- Promesses de paiement. Une date annoncée par le client lors d’une relance remplace l’échéance théorique, en la signalant comme hypothèse et non comme fait acquis.
- Litiges. Une facture contestée n’est pas un encaissement datable. On la sort du probable jusqu’à résolution, plutôt que de la laisser peser sur une date qu’elle ne tiendra pas.
La révision des dates suppose un propriétaire métier des hypothèses et une revue régulière des écarts. C’est un travail de pilotage, pas un paramètre technique.
Ce qu’un bon paramétrage Agicap apporte (et ses limites)
Un rapprochement correct dans Agicap repose sur des clés de lettrage fiables : si elles sont justes, un encaissement bancaire vient solder la bonne facture et l’encours se met à jour. Quelles informations servent à relier un règlement à sa facture pour votre connexion ? C’est la première question à poser au cadrage. Dans l’autre sens, Agicap indique sur ses pages d’intégration, consultées le 10 novembre 2026, renvoyer les écritures du journal de banque, y compris rapprochées, vers Pennylane (« les mises à jour permettront le lettrage dans Pennylane ») et vers Sage 100, pour un lettrage automatique. Le rapprochement bancaire est d’ailleurs devenu un maillon à part entière de la fiabilité comptable comme prévisionnelle.
Ce que le paramétrage apporte, correctement posé : l’encours se cale sur les factures réellement ouvertes, et les encaissements rapprochés permettent de mesurer les retards par client. Encore faut-il vérifier, pour votre outil et votre version, comment la connexion traite les cas qui conditionnent la qualité de la prévision :
- Le reste à payer est-il juste après un règlement partiel ? Si la facture reste à son montant total tant qu’elle n’est pas intégralement soldée, l’encours est surévalué.
- Les dates d’échéance remontent-elles pour chaque facture ? Sans elles, la prévision perd l’information la plus structurante.
- Une facture à paiement échelonné garde-t-elle toutes ses échéances ? Si un échéancier arrive sous une date unique, le calendrier du prévisionnel est faux.
- Une facture archivée, supprimée ou annulée dans l’ERP est-elle fermée dans Agicap ? Si elle reste ouverte, elle continue d’alimenter la prévision.
- À quelle fréquence la donnée se met-elle à jour, et peut-on déclencher une synchronisation à la demande ? La réponse fixe le délai entre un encaissement et sa prise en compte.
- Le rapprochement automatique couvre-t-il vos cas réels ? Testez-le sur une facture réglée en une fois, une facture réglée partiellement et un règlement groupé.
Aucune de ces questions n’interdit un projet. Elles imposent de traiter ces cas explicitement au cadrage et en recette, au lieu de les découvrir dans un prévisionnel déjà faux.
Checklist de fiabilisation
Avant de considérer qu’une prévision alimentée par connecteur est fiable, testez chacun de ces cas sur des factures réelles :
- Importer une facture partiellement payée et vérifier que seul le reste à payer alimente l’encours.
- Émettre un avoir et vérifier qu’il est bien déduit de la créance d’origine.
- Rapprocher un règlement groupé et vérifier qu’aucune facture ne reste ouverte à tort.
- Archiver ou supprimer une facture de test dans l’ERP et vérifier qu’elle est fermée dans Agicap ; à défaut, prévoir une revue et une clôture manuelle.
- Sortir les factures en litige des encaissements probables et leur attribuer une date révisée.
- Désigner un propriétaire métier des hypothèses de dates et organiser une revue des écarts.
- Documenter la clé de lettrage utilisée et contrôler qu’elle solde bien les bonnes factures.
Questions fréquentes
Un connecteur comptable fiabilise-t-il ma prévision de trésorerie ? Non, pas à lui seul. Il automatise la remontée des factures, mais il transporte aussi les erreurs de montant, d’échéance ou de statut. La fiabilité vient de la qualité des postes clients et fournisseurs, pas de l’automatisation.
Pourquoi mon encours clients est-il surévalué dans Agicap ? Trois causes sont à vérifier en priorité : les paiements partiels non lettrés, les avoirs non rattachés et les factures déjà réglées mais restées ouvertes. Chacun gonfle le montant à encaisser tant que le rapprochement n’a pas eu lieu.
Faut-il dater les factures à leur échéance ou à leur date de paiement probable ? À la date probable pour piloter la trésorerie. L’échéance est un repère contractuel ; la date probable intègre les retards observés, les promesses de paiement et les litiges.
Comment traiter une facture en litige dans le prévisionnel ? En la sortant des encaissements probables jusqu’à résolution. La laisser à son échéance surestime une rentrée de cash à une date qu’elle ne tiendra pas.
Agicap gère-t-il automatiquement les paiements partiels ? Cela dépend de l’outil et du mode de connexion. Vérifiez que le reste à payer baisse bien après un règlement partiel, sur une facture réelle : c’est précisément un point à tester en recette.
Que faire d’une facture archivée dans mon ERP mais toujours présente dans Agicap ? Vérifier pourquoi l’information n’est pas remontée, puis la fermer si besoin. Tant qu’elle reste ouverte, elle produit un encaissement fantôme dans la prévision.
Avant de brancher un connecteur, auditez vos postes clients
Connecter votre outil comptable à Agicap accélère tout — y compris les erreurs. Avant d’automatiser, il vaut mieux savoir quels cas déforment votre encours et comment les corriger. Pour le cadre d’ensemble, voir notre guide pour connecter votre outil comptable ou ERP à Agicap.
Si vous voulez un diagnostic de vos postes clients et fournisseurs avant de fiabiliser votre prévisionnel, réservons 30 minutes pour en parler.