
Catégories de trésorerie : relier réalisé, engagé et prévisionnel
Une nomenclature commune au réalisé, à l'engagé et au prévisionnel : la méthode pour que votre plan de trésorerie se corrige seul et se consolide.
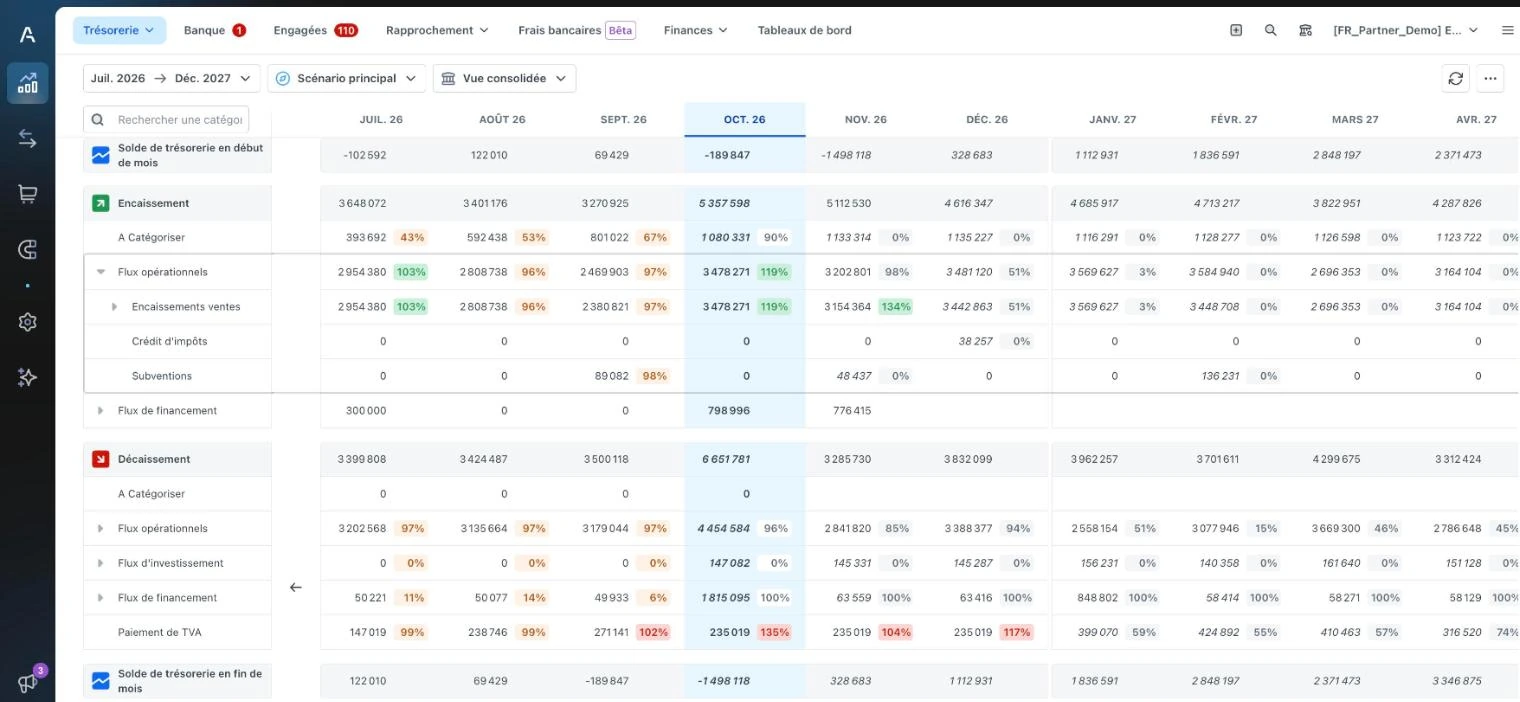
Une catégorie de trésorerie n’a de valeur que si elle relie trois couches : le passé (relevé bancaire), le certain (factures et échéances engagées) et l’hypothèse (prévision). Quand réalisé, engagé et prévu partagent la même nomenclature, l’engagé remplace progressivement l’hypothèse, l’écart prévu/réalisé se lit catégorie par catégorie et la consolidation multi-entités devient une simple addition. C’est tout l’écart avec Excel, où l’on catégorise la prévision pendant que le relevé bancaire reste dans un autre onglet.
Trois couches, une seule nomenclature
Le réflexe hérité du tableur consiste à traiter chaque couche séparément. La prévision vit dans un onglet, le relevé importé dans un autre, et le rapprochement se fait à la main en fin de mois. Tant que les trois couches ne portent pas les mêmes étiquettes, aucune lecture d’écart n’est automatique.
L’enjeu est donc d’imposer une nomenclature unique, partagée par les trois couches. Chaque flux, qu’il soit déjà passé, déjà engagé ou seulement attendu, se range dans la même catégorie. C’est cette correspondance qui permet au prévisionnel de se corriger tout seul.
| Couche | Source | Statut | Rôle dans le plan |
|---|---|---|---|
| Réalisé | Relevé bancaire | Flux payés | Point de départ certain, base de l’analyse |
| Engagé | Factures reçues, échéances contractuelles | Flux engagés non payés | Remplace l’hypothèse au fur et à mesure |
| Prévisionnel | Hypothèses de l’entreprise | Flux attendus | Couvre ce qui n’est ni payé ni engagé |
Dans Agicap, les flux réels d’une catégorie regroupent précisément les montants payés et les montants engagés. La prévision, elle, se saisit au niveau d’une catégorie parente ou de ses sous-catégories, au choix, selon une fréquence quotidienne, hebdomadaire, mensuelle ou trimestrielle. Les flux prévus peuvent être créés directement depuis une catégorie, ponctuels ou récurrents, à montant fixe ou basés sur le réalisé.
Ce que permet une nomenclature commune
L’engagé qui prend le pas sur l’hypothèse. Agicap applique à chaque groupe de catégories l’un de deux modes de calcul. En mode individuel, le parent est la somme de ses sous-catégories et un excédent dans l’une ne compense pas l’autre. En mode global, la valeur retenue est le maximum entre la prévision et la somme des flux réels payés et engagés, et un excédent peut compenser. Concrètement, dès que l’engagé dépasse l’hypothèse sur une ligne, c’est lui qui s’impose dans le plan : la prévision cesse d’être une estimation figée.
L’écart lisible ligne à ligne. Comme réalisé, engagé et prévu portent les mêmes étiquettes, l’écart entre ce qui était prévu et ce qui tombe se lit catégorie par catégorie, sans retraitement. Vous savez non seulement que la trésorerie dévie, mais sur quelle catégorie et de combien.
La consolidation réduite à une addition. Une structure de catégories partagée entre entités peut être définie au niveau de l’organisation. Les filiales parlent alors la même langue, et le périmètre groupe s’obtient par agrégation plutôt que par mapping manuel. Cette structure partagée permet aussi de lire le tableau de flux par activité (exploitation, investissement, financement) grâce à une correspondance entre catégorie et activité.
Les cinq erreurs de nomenclature
Une mauvaise nomenclature casse les trois mécanismes ci-dessus. Cinq travers reviennent systématiquement dans les plans repris d’Excel.
- Copier le plan comptable. La trésorerie suit des décaissements et des encaissements, pas des comptes. Un plan de trésorerie calqué sur le plan comptable génère des dizaines de lignes sans usage de pilotage, et noie l’écart utile dans le détail.
- Multiplier les sous-catégories. Au-delà d’un certain grain, la saisie de prévision devient ingérable et personne ne tient la nomenclature à jour. Trop fin, le plan n’est plus alimenté.
- Une nomenclature par filiale. Si chaque entité invente ses libellés, la consolidation redevient un travail de correspondance manuel, exactement ce que la structure partagée au niveau de l’organisation est censée supprimer.
- Une catégorie « divers » qui grossit. Toute ligne fourre-tout attire les flux mal classés. Plus elle grossit, moins l’écart prévu/réalisé est exploitable, car l’essentiel du mouvement devient illisible.
- Mélanger exploitation et financement. Confondre un flux d’exploitation et un remboursement de dette rend le tableau de flux par activité faux. La correspondance catégorie/activité doit rester nette pour distinguer exploitation, investissement et financement.
Construire sa nomenclature : la checklist
Il n’existe pas de nombre « idéal » de catégories valable pour toutes les entreprises. Chez Augea, nous faisons en général converger nos clients vers une quinzaine à une vingtaine de catégories sur deux niveaux : assez pour piloter, assez peu pour que le plan reste tenu. C’est une pratique, pas une norme : le bon grain dépend de votre activité et de vos postes significatifs.
- Partir des flux, pas des comptes. Lister les grands postes d’encaissement et de décaissement réellement suivis, indépendamment du plan comptable.
- Viser deux niveaux. Un niveau parent pour piloter, un niveau sous-catégorie pour le détail utile, sans descendre plus bas.
- Cadrer le nombre de catégories. Garder un ensemble resserré (ordre de grandeur : 15 à 25) pour que la saisie de prévision reste soutenable.
- Nommer un propriétaire par catégorie. Chaque catégorie a un responsable qui en valide les hypothèses et surveille son écart.
- Choisir le mode de calcul par groupe. Mode individuel quand les sous-catégories ne doivent pas se compenser, mode global quand l’engagé doit pouvoir écraser l’hypothèse.
- Qualifier chaque catégorie par activité. Rattacher exploitation, investissement ou financement pour alimenter le tableau de flux par activité.
- Définir la structure au niveau de l’organisation si plusieurs entités doivent se consolider, avant de déployer en filiale.
Catégoriser automatiquement le réalisé sans perdre le contrôle
Le réalisé n’a d’intérêt que s’il se range dans la nomenclature au fil de l’eau. Agicap gère certaines catégories automatiquement : la TVA et une catégorie « non catégorisé » existent nativement. La synchronisation du module dette crée par ailleurs une catégorie Dette unique dans les décaissements, ce qui évite d’éparpiller les remboursements.
La catégorisation automatique ne traite pas l’intégralité des flux de façon certaine. Il faut donc la piloter plutôt que lui faire une confiance aveugle. La catégorie « non catégorisé » joue ici un rôle d’indicateur de contrôle : si elle grossit, c’est le signal qu’une règle de catégorisation manque ou qu’un flux nouveau est apparu. Un contrôle périodique de cette ligne suffit à garder la main sans ressaisir le relevé à la main.
Cette logique prolonge celle d’un rapprochement bancaire automatisé : la donnée réalisée arrive propre, catégorisée, et vient alimenter la même nomenclature que la prévision. Le prévisionnel, lui, reste cohérent avec la démarche décrite dans notre article sur le prévisionnel de trésorerie à 13 semaines, et la nomenclature partagée facilite la connexion d’Agicap à vos autres outils financiers.
Questions fréquentes
Combien de catégories faut-il dans un plan de trésorerie ?
Il n’y a pas de chiffre universel. En pratique, Augea fait converger ses clients vers une quinzaine à une vingtaine de catégories sur deux niveaux : assez fin pour piloter, assez resserré pour que le plan reste alimenté. Le bon grain dépend de vos postes de flux significatifs, pas d’une règle toute faite.
Faut-il reprendre le plan comptable ?
Non. Le plan comptable suit des comptes ; la trésorerie suit des encaissements et des décaissements. Calquer la nomenclature sur la comptabilité produit trop de lignes sans valeur de pilotage et rend l’écart prévu/réalisé illisible. Mieux vaut partir des flux réellement suivis.
Qu’est-ce qu’un flux engagé ?
C’est un flux certain mais pas encore payé : une facture fournisseur reçue, une échéance contractuelle connue. Dans Agicap, les flux réels d’une catégorie regroupent les montants payés et les montants engagés. L’intérêt est qu’en mode de calcul global, l’engagé peut remplacer l’hypothèse dès qu’il la dépasse.
Comment harmoniser les catégories entre filiales ?
En définissant une structure de catégories partagée au niveau de l’organisation. Chaque entité utilise alors les mêmes libellés, et la consolidation devient une addition plutôt qu’un travail de correspondance manuel. C’est aussi ce qui permet de lire le tableau de flux par activité au niveau groupe.
Comment traiter la TVA dans le plan de trésorerie ?
La TVA fait l’objet d’une catégorie automatique dans Agicap, ce qui évite de la ventiler à la main dans les autres postes. Elle reste un décaissement à part entière qui pèse sur la position de trésorerie, à suivre comme tel. Pour le cadrage fiscal de vos échéances de TVA, validez votre situation avec votre expert-comptable.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières dans la construction et la refonte de leur nomenclature de trésorerie. Pour faire relire votre nomenclature et vérifier qu’elle relie bien réalisé, engagé et prévisionnel, réservez un échange de 30 minutes.