
Croissance externe : consolider la trésorerie sans uniformiser les ERP
Après une acquisition, faut-il uniformiser les ERP pour consolider la trésorerie ? Non : connectez chaque cible à Agicap, uniformisez ensuite si besoin.
Chaque entreprise rachetée arrive avec son propre ERP et son propre outil comptable. Faut-il tout basculer sur un référentiel unique avant d’avoir une vue de trésorerie groupe ? Non. On peut connecter chaque cible à Agicap pour consolider la trésorerie en quelques semaines, puis décider plus tard, et séparément, s’il faut uniformiser les ERP — ou pas. Ce sont deux chantiers de nature et de rythme différents, qu’il vaut mieux ne pas confondre.
Uniformiser l’ERP n’est pas un prérequis
Le réflexe post-acquisition est souvent de vouloir « mettre tout le monde sur le même système ». C’est un projet lourd : migration, reprise d’historique, reparamétrage, formation des équipes. Il peut se justifier pour des raisons de reporting, de processus ou de gouvernance, mais rien n’oblige à l’avoir terminé pour piloter le cash du groupe.
La consolidation de trésorerie répond à une autre logique. Agicap agrège des données venues de systèmes hétérogènes : il n’a pas besoin que les filiales partagent le même ERP. L’import des documents commerciaux (factures clients et fournisseurs, échéances) est d’ailleurs quasi universel d’un connecteur à l’autre ; ce qui varie réellement d’un outil à l’autre, c’est l’export des journaux comptables, pas la remontée de l’engagé qui nourrit le prévisionnel.
Le cas que met en avant Agicap illustre bien l’ordre des priorités. Dans un retour d’expérience de l’éditeur (Joseph Gaide, Agicap, 17/05/2024), le groupe Simago devait centraliser les données d’un ensemble d’environ 50 entités et 200 comptes bancaires. L’angle retenu n’était pas d’imposer d’abord un ERP commun, mais de connecter les acquisitions sans attendre une uniformisation. C’est ce que l’éditeur affirme sur un cas client, pas une mesure indépendante de résultats — mais elle décrit précisément la séquence à retenir : la vue groupe d’abord, l’harmonisation des outils ensuite si elle a du sens.
Connecter chaque cible à la vue groupe
L’intégration d’une filiale dans la vue consolidée suit une séquence simple, à répéter pour chaque cible. Elle prolonge directement le guide de connexion d’un outil comptable ou d’un ERP à Agicap, appliqué ici à un contexte multi-entités.
- Brancher les banques de la cible. La diversité des établissements, des protocoles et des formats est le premier facteur de complexité d’un groupe. On agrège les comptes de la nouvelle entité, on réconcilie les soldes et on vérifie qu’aucun compte n’est absent ou désynchronisé. Selon les banques, le canal peut relever de l’agrégation DSP2 ou d’EBICS pour la communication bancaire ; les deux répondent à la question du réalisé bancaire.
- Brancher l’ERP ou l’outil comptable de la cible. C’est lui qui apporte l’engagé : factures ouvertes, échéances, commandes. Une même société source peut alimenter une entité Agicap dédiée, ce qui évite de mélanger les périmètres. Attention : la présence d’un outil au catalogue ne garantit pas que toutes ses versions et tous ses modules soient couverts — il faut qualifier le produit exact, son édition et les objets réellement récupérés.
- Qualifier le périmètre du connecteur. On valide avec Agicap, avant déploiement, les objets couverts pour la version exacte de l’outil de chaque cible, puis on documente le sens des échanges, la fréquence de mise à jour et les points à recetter.
- Faire une recette avant d’ouvrir la vue groupe. Le point de vigilance est toujours le même : un connecteur peut accélérer une mauvaise donnée. Une échéance erronée ou une facture déjà réglée mais restée ouverte seront simplement propagées plus vite. On teste les paiements partiels, les avoirs et le passage du prévu au réalisé avant de considérer l’entité comme fiable.
Au terme de cette boucle, la cible apparaît dans la position de trésorerie du groupe sans qu’on ait touché à son système de gestion. C’est ce qui rend l’opération rapide et réversible, là où une migration d’ERP engage l’entreprise sur plusieurs mois.
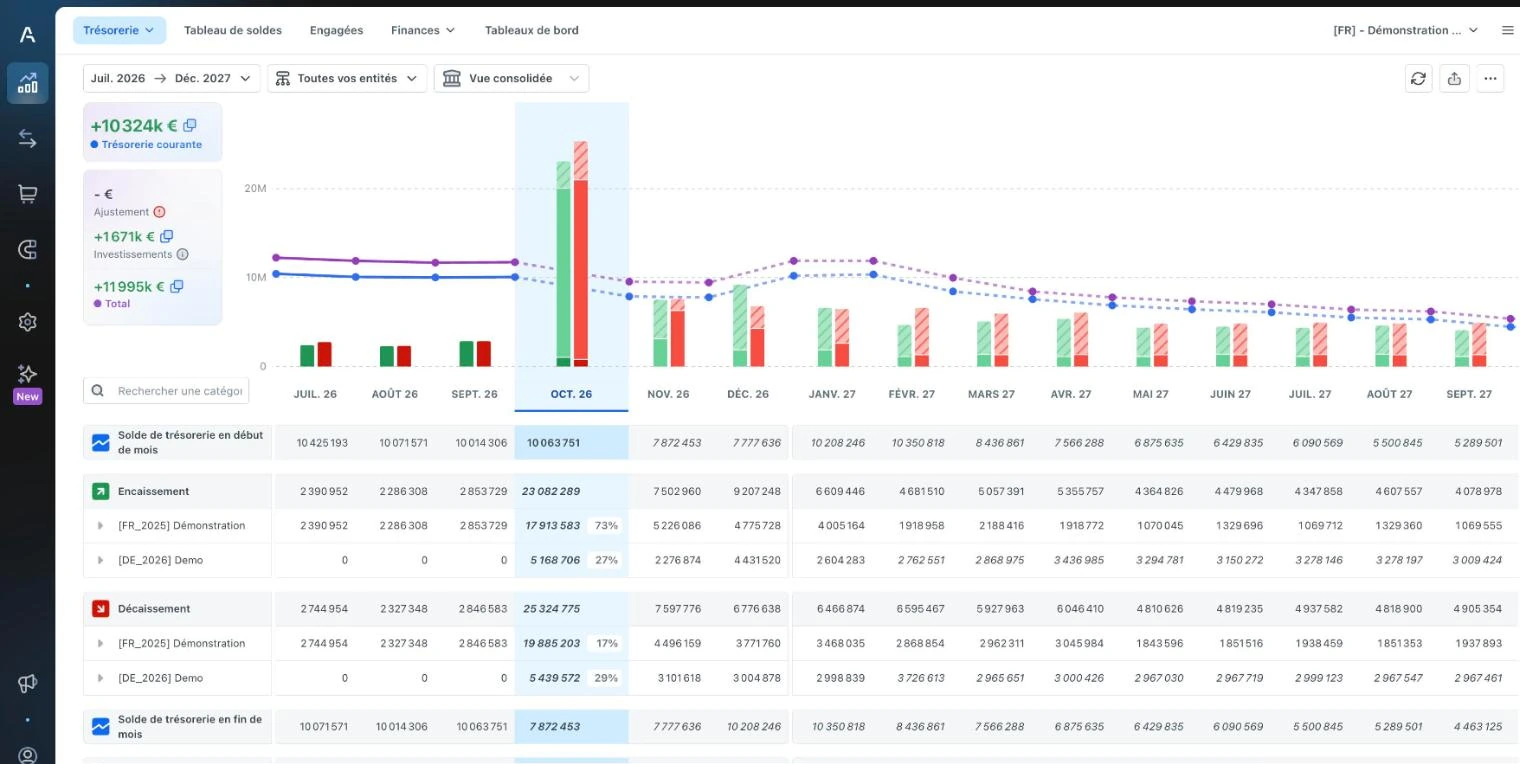
Neutraliser les flux intragroupe
Additionner les trésoreries des filiales ne donne pas la trésorerie du groupe. Les virements internes, les avances entre entités et les refacturations se comptent deux fois si on les laisse en l’état. C’est le premier piège d’un solde consolidé, détaillé dans l’article trésorerie consolidée ou trésorerie réellement disponible.
Dans un contexte de croissance externe, la difficulté est accentuée par le fait que chaque cible a ses propres circuits d’approbation et ses propres référentiels. Deux chantiers méthodologiques s’imposent donc :
- Harmoniser les référentiels et les responsabilités. Pour que les opérations réciproques se reconnaissent d’une entité à l’autre, il faut des règles de codification partagées et un propriétaire désigné des hypothèses. Sans cela, un même flux intragroupe peut porter deux libellés et deux dates.
- Traiter explicitement les opérations réciproques. On identifie les comptes et les tiers intragroupe, on repère les flux croisés (prêts, remontées de cash, refacturations) et on s’assure qu’ils ne gonflent pas artificiellement la position. L’objectif n’est pas un solde brut, mais le cash réellement mobilisable, entité par entité.
Ce travail est d’abord méthodologique. Le connecteur apporte la matière ; la discipline de consolidation reste à la charge d’un responsable métier.
Consolider la trésorerie ou uniformiser les ERP : deux chantiers distincts
| Consolider la trésorerie (par connecteurs) | Uniformiser les ERP | |
|---|---|---|
| Nature | Brancher banques + ERP de chaque cible sur Agicap | Migrer les filiales vers un système de gestion commun |
| Délai | Court : quelques semaines par entité, en parallèle | Long : plusieurs mois, souvent échelonné sur l’année |
| Coût | Mesuré : connecteur et recette par entité (pas de tarif universel) | Élevé : migration, reprise d’historique, formation, conduite du changement |
| Réversibilité | Forte : on ne touche pas au système de la cible | Faible : décision structurante et durable |
| Quand s’y engager | Dès l’intégration post-acquisition, pour obtenir la vue groupe | Seulement si le besoin le justifie (processus, reporting, gouvernance) |
La lecture du tableau est simple : la consolidation de trésorerie est le chantier court et à faible risque qui donne de la visibilité tout de suite. L’uniformisation des ERP est une décision à part entière, qui peut rester en suspens aussi longtemps que les connecteurs font le travail.
Le lien avec l’intégration post-acquisition
La trésorerie est le premier chantier à ouvrir après un rachat, avant même l’alignement des organigrammes — c’est l’objet de l’article la trésorerie, premier chantier après le closing. Connecter plutôt qu’uniformiser s’inscrit exactement dans cette logique : on gagne la visibilité dès les premiers jours, sans attendre la refonte des systèmes, et on garde la liberté de décider plus tard du sort de chaque ERP.
Questions fréquentes
Peut-on vraiment consolider la trésorerie si les filiales n’ont pas le même ERP ? Oui. Agicap agrège des données venues de systèmes différents ; chaque cible conserve son ERP et son outil comptable. L’import des documents commerciaux est commun à la plupart des connecteurs.
Combien de temps pour intégrer une nouvelle filiale ? Cela dépend du nombre de banques, du connecteur ERP disponible et de la recette. L’ordre de grandeur se compte en semaines par entité, sans commune mesure avec une migration d’ERP qui se compte en mois.
La présence de mon ERP au catalogue Agicap suffit-elle ? Non. Le catalogue indique qu’un outil est pris en charge, pas que toutes ses versions, modules et objets le sont. Il faut qualifier le produit exact et valider avec Agicap les objets couverts pour votre version.
Faut-il finir par tout uniformiser ? Pas nécessairement. L’uniformisation des ERP se justifie par des raisons propres (processus, reporting, gouvernance), mais ce n’est pas un prérequis de la consolidation de trésorerie. Tant que les connecteurs couvrent le besoin, elle peut attendre.
Comment éviter de compter deux fois les flux entre entités ? En identifiant explicitement les comptes et tiers intragroupe et en neutralisant les opérations réciproques. C’est un travail de méthode, à confier à un responsable des hypothèses de consolidation.
Un connecteur garantit-il une prévision fiable ? Non. Il accélère la circulation des données, y compris des données erronées. Une recette par entité (paiements partiels, avoirs, échéances) reste indispensable avant d’ouvrir la vue groupe.
Piloter la croissance externe sans refonte préalable
Si votre groupe grandit par acquisitions et que chaque cible arrive avec son propre système, nous cadrons avec vous la séquence de connexion entité par entité, le traitement des flux intragroupe et la vue groupe — avant d’envisager, si c’est pertinent, toute uniformisation d’ERP.