
Logiciel comptable ou Agicap : quand (ne pas) ajouter un outil de trésorerie
Pennylane, Cash 360, Odoo et Sage ont déjà des fonctions prévisionnelles. Les signaux où le module natif suffit, et ceux qui justifient vraiment un outil dédié.
Parfois, le module de trésorerie déjà présent dans votre logiciel suffit — et ajouter Agicap n’apporterait rien. C’est une position inhabituelle de la part d’un intégrateur certifié, mais c’est celle qui mérite d’être dite : l’opposition « comptabilité contre trésorerie » est devenue commercialement moins pertinente, parce que Pennylane, Oracle NetSuite, Odoo et Sage proposent désormais des fonctions prévisionnelles natives, d’ampleur très variable. La vraie question n’est donc pas « faut-il un outil dédié ? » mais « qu’est-ce que votre configuration actuelle ne couvre pas ? ».
Ce que les modules natifs savent déjà faire
Il faut le reconnaître sans le minimiser : plusieurs plateformes comptables et ERP embarquent un prévisionnel utilisable.
Pennylane présente un prévisionnel qui combine transactions réalisées, factures à venir et prévisions saisies, avec un horizon annoncé jusqu’à 36 mois. Oracle NetSuite a enrichi Cash 360 en février 2025 pour intégrer les montants et les échéances des paiements échelonnés. Odoo calcule les échéances clients et fournisseurs à partir des conditions de paiement ; la « prévision de trésorerie à court terme » de son résumé comptable correspond, selon sa documentation (version 19), au solde des ventes du mois moins celui des achats : une lecture comptable plutôt qu’un plan daté des encaissements (voir prévision de trésorerie Odoo). Sage, de son côté, mentionne budget et prévisionnel de trésorerie dans ses brochures produit de longue date.
Autrement dit, l’affirmation « les logiciels comptables ne savent pas prévoir » est fausse. Ces modules exploitent une matière réelle : les factures ouvertes et les commandes contiennent déjà de l’information sur des flux futurs. Une créance comptabilisée mais non réglée est une donnée sur un encaissement à venir. Pour une entreprise mono-entité, avec une ou deux banques et un besoin de visibilité à quelques semaines, ce socle natif couvre souvent l’essentiel.
Dire cela, ce n’est pas dénigrer Agicap. C’est poser la bonne base de comparaison : un outil dédié ne se justifie pas par une prétendue incapacité de l’existant à prévoir, mais par des besoins précis que l’existant ne traite pas — la couverture des données, leur fraîcheur, et leur transformation en prévisions exploitables.
Les signaux qui justifient un outil dédié
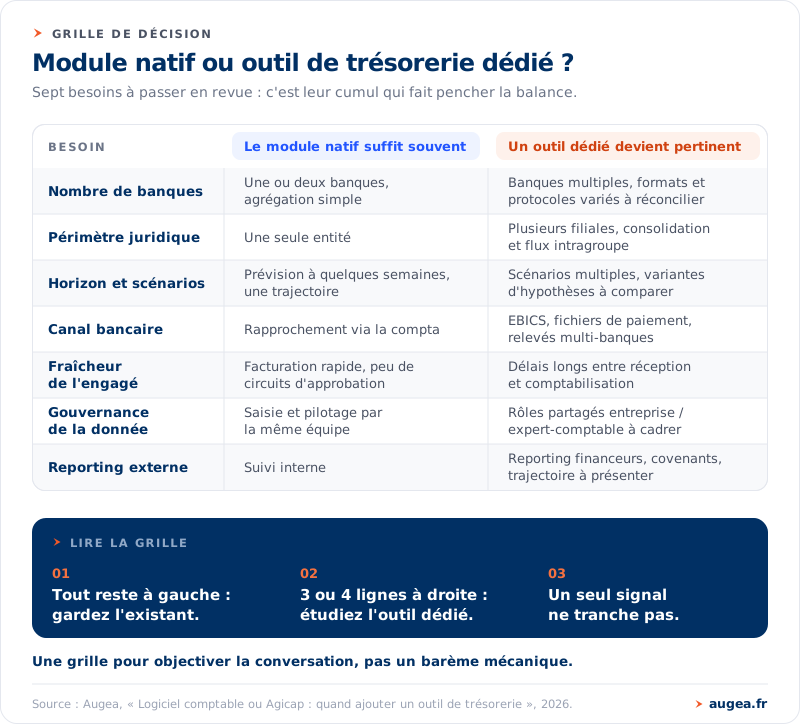
Voici les situations où un outil de trésorerie spécialisé apporte une valeur que le module natif atteint difficilement. Un seul de ces signaux ne tranche pas ; c’est leur cumul qui fait pencher la balance.
Multi-banques. Dès que les comptes se répartissent sur plusieurs banques, avec des protocoles et des formats différents, centraliser et réconcilier la position devient complexe. Un module natif adossé à une seule comptabilité le gère rarement bien. C’est tout l’enjeu de prévoir sa trésorerie banque par banque, et non seulement au global.
Multi-entités et consolidation. Quand un groupe additionne filiales, circuits d’approbation distincts et flux intragroupe, la consolidation des flux attendus dépasse ce que fait un prévisionnel mono-société. Le cas d’un groupe centralisant les données de dizaines d’entités et de centaines de comptes bancaires, relayé par Agicap, illustre ce seuil : là, la brique dédiée se défend.
Scénarios. Si vous devez modéliser des hypothèses (variation du BFR, décalage d’un encaissement majeur, plan de financement) et comparer plusieurs trajectoires, les fonctions de scénarios d’un outil dédié vont plus loin que la plupart des modules natifs.
Communication bancaire EBICS. Récupérer le réalisé bancaire et émettre des fichiers de paiement relèvent d’un canal distinct — EBICS ou agrégation — que tous les modules comptables n’embarquent pas. Le choix du canal bancaire et le choix du connecteur comptable répondent à deux questions différentes.
Fraîcheur des données. Une facture bloquée dans un circuit d’approbation reste invisible dans le grand livre : la prévision découvre le décaissement tard. Si vos délais entre réception, validation, comptabilisation et synchronisation sont longs, un outil qui va chercher l’engagé plus en amont améliore l’anticipation.
Séparation des rôles. Quand la saisie comptable est tenue par l’expert-comptable et le pilotage par l’entreprise, un espace de trésorerie distinct clarifie qui autorise, corrige, valide et maintient chaque donnée — sans dépendre du calendrier de production du cabinet.
Reporting financeurs. Levée de fonds, dette bancaire, covenants : un reporting structuré, avec trajectoire de cash et hypothèses explicites destinées à des tiers, est un usage pour lequel les outils dédiés sont pensés.
Grille de décision
| Besoin | Le module natif suffit souvent | Un outil dédié devient pertinent |
|---|---|---|
| Nombre de banques | Une ou deux banques, agrégation simple | Banques multiples, formats et protocoles variés à réconcilier |
| Périmètre juridique | Une seule entité | Plusieurs filiales, consolidation et flux intragroupe |
| Horizon et scénarios | Prévision à quelques semaines, une trajectoire | Scénarios multiples, variantes d’hypothèses à comparer |
| Canal bancaire | Rapprochement via la compta | EBICS, fichiers de paiement, relevés multi-banques |
| Fraîcheur de l’engagé | Facturation rapide, peu de circuits d’approbation | Délais longs entre réception et comptabilisation |
| Gouvernance de la donnée | Saisie et pilotage par la même équipe | Rôles partagés entreprise / expert-comptable à cadrer |
| Reporting externe | Suivi interne | Reporting financeurs, covenants, trajectoire à présenter |
Cette grille n’est pas un barème mécanique. Elle sert à objectiver une conversation : si vous cochez une seule colonne de gauche, restez sur l’existant ; si trois ou quatre lignes basculent à droite, l’outil dédié mérite d’être étudié.
Comment trancher : le diagnostic d’écart
Notre rôle n’est pas d’ajouter systématiquement un logiciel. C’est de réaliser un diagnostic d’écart : partir de ce que votre configuration produit déjà, puis identifier ce qui manque réellement. La démarche tient en quelques questions.
Quelles données alimentent aujourd’hui votre prévision, et lesquelles manquent (commandes, reste à payer, échéances révisées) ? À quelle fraîcheur arrivent-elles ? Votre position bancaire est-elle complète et réconciliée, ou des comptes échappent-ils au suivi ? Qui est responsable des hypothèses, et comment les écarts sont-ils revus ? Un prévisionnel à 13 semaines tenu à jour est un bon test : s’il vit déjà bien dans votre outil actuel, le besoin d’un complément est faible.
Un point de vigilance mérite d’être rappelé : un connecteur peut accélérer une mauvaise donnée. Une échéance erronée, un reste à payer mal calculé ou une facture déjà réglée mais toujours ouverte seront propagés plus vite sans que la prévision s’améliore. Ajouter un outil avant d’avoir fiabilisé la donnée source ne résout rien.
À l’issue de ce diagnostic, la conclusion peut parfaitement être : « gardez l’existant, configurez-le mieux ». C’est une réponse légitime, et c’est aussi ce qui construit la confiance. Le détail des trois familles de connecteurs et de ce qui remonte flux par flux est traité dans notre guide pour connecter votre outil comptable ou ERP à Agicap ; le cas particulier où le prévisionnel intégré se suffit à lui-même est développé dans l’article connecter Pennylane à Agicap : quand le prévisionnel intégré suffit.
FAQ
Mon logiciel comptable fait déjà du prévisionnel. Ai-je besoin d’Agicap ? Pas forcément. Si vous êtes mono-entité, avec peu de banques et un besoin de visibilité à court terme, le module natif couvre souvent le besoin. L’outil dédié se justifie sur le multi-banques, le multi-entités, les scénarios ou le reporting financeurs.
Pennylane, NetSuite ou Odoo savent-ils prévoir la trésorerie ? En partie : chacun embarque des fonctions prévisionnelles documentées, d’ampleur différente : prévisionnel intégré chez Pennylane, Cash 360 chez NetSuite, échéanciers et indicateur court terme (ventes moins achats du mois) chez Odoo. L’enjeu n’est pas leur absence de fonction, mais la couverture et la fraîcheur des données selon votre organisation.
Pourquoi un intégrateur recommanderait-il de ne pas acheter l’outil qu’il déploie ? Parce qu’un déploiement qui ne répond à aucun écart réel ne sert personne. Un diagnostic honnête, qui conclut parfois « gardez l’existant », évite un investissement inutile et oriente l’effort là où il compte.
Le solde bancaire agrégé ne suffit-il pas ? Non. L’agrégation bancaire donne une vue des comptes de paiement, mais ne récupère pas vos commandes, devis et factures ouvertes. Le canal bancaire ne remplace pas la collecte de l’engagé dans votre comptabilité ou votre ERP.
Combien de temps prend un diagnostic d’écart ? C’est un échange de cadrage, sans engagement d’achat. L’objectif est de qualifier vos besoins et votre configuration actuelle, puis de vous dire franchement si un outil dédié apporterait une valeur ou non.
Avant d’ajouter un outil, mesurez l’écart
Avant de signer un abonnement de plus, il vaut la peine de savoir précisément ce que votre configuration actuelle ne couvre pas. Nous réalisons ce diagnostic d’écart avec vous — sans engagement d’achat, et avec la possibilité d’une conclusion « votre existant suffit ».
À télécharger — la grille de décision « natif ou outil dédié » (PDF), à remplir avant d’arbitrer.