
MCP en finance : ce qu'un assistant IA peut lire, préparer et exécuter
MCP finance : ce que le protocole permet à un assistant IA connecté à Agicap, Pennylane ou Qonto, les actions à interdire et les garde-fous avant production.
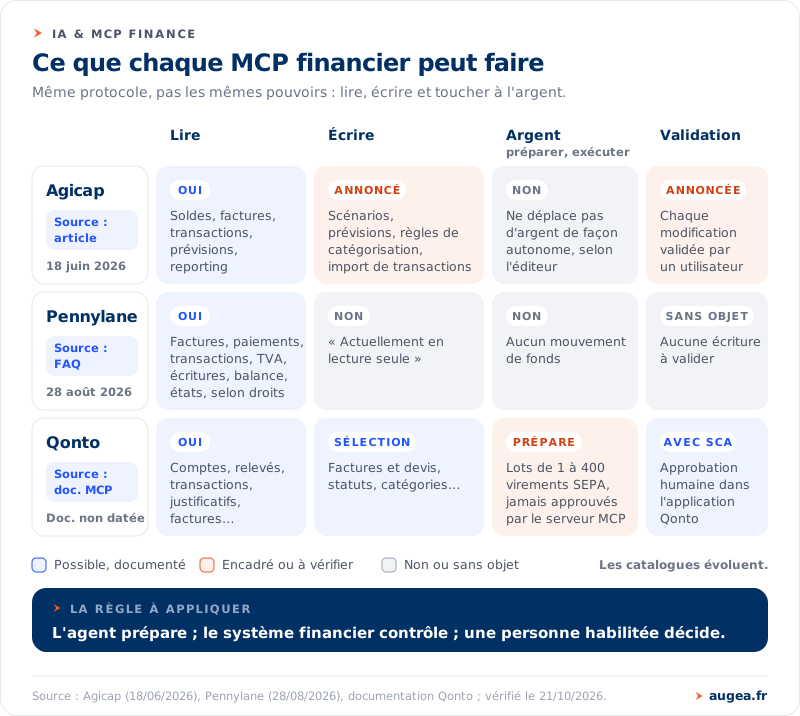
Le MCP (Model Context Protocol) est un protocole qui permet à un assistant IA comme Claude ou ChatGPT d’appeler les outils qu’un logiciel financier choisit d’exposer : lire des soldes, consulter des factures, parfois modifier une donnée ou préparer une opération. Ce n’est pas un modèle d’IA, c’est un pont. Et tous les ponts ne mènent pas au même endroit : au 21 octobre 2026, Pennylane documente un MCP en lecture seule, Qonto expose des lectures et une sélection d’écritures, et Agicap annonce une lecture-écriture administrée avec validation humaine.
Pour un DAF, la bonne question n’est donc pas « mon outil a-t-il un MCP ? », mais « jusqu’où l’assistant peut-il aller ? ». Il faut distinguer trois niveaux — lire les données, préparer une action, exécuter une opération financière — et décider, avant toute mise en production, lesquels sont ouverts, à qui et sous quel contrôle.
Le MCP, un pont et non un modèle
Concrètement, un éditeur publie un « serveur MCP » : une liste d’outils nommés (par exemple « lister les transactions d’une période »). L’assistant IA lit cette liste, choisit l’outil adapté à votre question, l’appelle et reformule le résultat. Une IA connectée aux données financières reste donc tributaire de ce que l’éditeur expose et de ce que vous autorisez.
Trois conséquences pratiques en découlent :
- Le MCP n’élargit ni les données ni les droits. L’assistant ne voit que ce que l’outil expose et ce que vos permissions autorisent. Si une filiale ou un compte sort de votre périmètre, il n’apparaîtra pas — et l’assistant ne le signalera pas forcément.
- Le MCP ne garantit pas la justesse de l’analyse. Des données exactes peuvent être mal interprétées ; Qonto le rappelle lui-même dans sa documentation. Les sommes, écarts et ratios doivent être calculés par l’outil, pas « de tête » par le modèle.
- Le MCP n’est pas un ordonnanceur. Envoyer un reporting chaque lundi, réagir à un événement ou publier dans une messagerie suppose une couche d’orchestration et des autorisations supplémentaires.
Enfin, le protocole ne fixe pas à lui seul le niveau de contrôle. La spécification MCP (version du 28 juillet 2026) recommande une supervision humaine et la présentation des paramètres avant les opérations sensibles, mais précise qu’elle n’impose aucun modèle d’interaction. La confirmation avant écriture dépend donc de l’éditeur, du client IA et de votre paramétrage — pas du protocole.
Lire, préparer, exécuter : trois niveaux à ne pas confondre
| Niveau | Ce que fait l’assistant | Exemples | Risque principal | Qui décide |
|---|---|---|---|---|
| Lire (connexion aux données) | Consulte et restitue | Soldes, transactions, factures, balance | Fuite de données, mauvaise interprétation | La personne qui exploite la réponse |
| Préparer (proposer une action) | Produit un brouillon, un lot ou une demande, sans effet définitif | Recatégorisation proposée, scénario séparé, demande de virement en attente | Proposition erronée validée trop vite | Un validateur, dans l’outil financier |
| Exécuter (opération financière) | Modifie de façon définitive ou déplace de l’argent | Paiement, changement de bénéficiaire, écriture définitive | Perte financière, fraude, erreur irréversible | Une personne habilitée, hors agent |
Les deux premiers niveaux apportent le plus pour le moins de risque. Le troisième doit rester hors de portée de l’agent, au moins pour un premier déploiement :
L’agent prépare ; le système financier contrôle ; une personne habilitée décide.
Attention : la lecture seule protège contre certaines modifications, pas contre la fuite de données. Une donnée renvoyée à un assistant externe quitte le périmètre de l’éditeur financier (voir où vont vos données quand vous utilisez un agent IA).
Qui expose quoi : le panorama au 21 octobre 2026
Agicap, Pennylane et Qonto n’offrent pas les mêmes pouvoirs à un assistant connecté :
- Agicap annonce, dans un article de Joseph Gaide du 18 juin 2026, la lecture des soldes, transactions, prévisions et factures, ainsi que des écritures (scénarios, prévisions, règles de catégorisation…), chaque modification devant être validée par un utilisateur. Le mécanisme exact de confirmation reste à vérifier sur un compte.
- Pennylane documente un MCP en lecture seule. Selon sa FAQ sécurité et confidentialité mise à jour le 28 août 2026, il ne peut ni modifier, ni créer, ni supprimer de données.
- Qonto documente des lectures larges et une sélection d’écritures. Les lots de virements sont préparés par l’assistant, mais approuvés dans l’application Qonto avec authentification forte.
Le détail outil par outil fait l’objet d’une matrice datée dans connecter Claude ou ChatGPT à Agicap, Pennylane et Qonto. Le Smart Assistant d’Agicap est présenté dans assistant IA et MCP Agicap.
D’autres éditeurs documentent un serveur MCP, avec des pouvoirs très variables. Microsoft Business Central (documentation mise à jour le 2 octobre 2026) peut exposer lecture, création, modification, suppression et actions métier, selon la configuration. Odoo propose un serveur capable de lire et de modifier la base, dont la disponibilité dépend de la version et de l’hébergement. Stripe publie un serveur officiel autorisant des écritures, notamment sur la facturation et les remboursements, selon les autorisations accordées. Billabex distingue des scopes de lecture et d’écriture (aide technique du 16 juillet 2026). Ces catalogues évoluent : ils se vérifient à la date du déploiement.
Trois pièges de comparaison
- API ≠ MCP officiel. Une API peut permettre des opérations que le MCP de l’éditeur n’expose pas. Pennylane distingue explicitement son MCP, en lecture, de son API.
- Serveur tiers ≠ serveur éditeur. Des connecteurs Pennylane indépendants exposent des écritures, alors que le MCP officiel documenté reste en lecture seule. Avant de connecter, vérifiez qui publie le serveur.
- Même protocole ≠ mêmes pouvoirs. Business Central peut exposer des suppressions et des actions métier ; Qonto conserve une surface volontairement plus étroite. « Compatible MCP » ne dit rien de ce que l’assistant peut faire.
Les actions à interdire pour un premier déploiement
Pour un premier déploiement dans une direction financière, nous recommandons d’interdire à l’agent :
- d’exécuter un paiement, un remboursement ou un transfert de fonds ;
- de créer ou modifier un bénéficiaire bancaire et ses coordonnées ;
- de modifier les droits, plafonds et circuits d’approbation ;
- de passer des écritures définitives, de supprimer des pièces ou de déposer des déclarations fiscales sans circuit métier dédié ;
- d’envoyer de façon autonome des documents financiers ou des données personnelles à l’extérieur.
Il s’agit d’un choix de contrôle interne, pas d’une impossibilité technique : certains serveurs exposent effectivement des écritures financières ou des actions métier puissantes. Ce blocage doit donc être appliqué dans les autorisations — scopes, rôles, outils désactivés, règles côté outil financier — et pas seulement dans le prompt, qu’une instruction glissée dans un libellé ou une pièce jointe peut contourner.
Les garde-fous avant la production
Les contrôles ci-dessous s’appuient sur les recommandations d’OWASP (LLM06:2025, « Excessive Agency ») et de la spécification MCP. Ce sont des recommandations à mettre en œuvre, pas des fonctions natives de chaque connecteur.
| Garde-fou | Mise en œuvre attendue | À vérifier avant la production |
|---|---|---|
| Lecture seule par défaut | Limiter les scopes, retirer les outils d’écriture inutiles | La liste des outils réellement exposés au client IA |
| Périmètre métier explicite | Seulement les sociétés, comptes et catégories nécessaires ; pas de compte administrateur pour un reporting | Un test de refus sur une entité hors périmètre |
| Aperçu avant écriture | Objets ciblés, valeurs avant et après, nombre de lignes | Qu’aucune écriture ne passe sans aperçu |
| Validation indépendante | Règles appliquées par l’outil financier, pas par l’agent | Qui approuve, avec quelle authentification |
| Séparation des pouvoirs | Proposition, approbation et exécution distinctes | Qu’aucun compte ne cumule les trois |
| Journalisation exploitable | Acteur, société, outil, paramètres, résultat, validation | Que l’historique permet de reconstituer un avant/après |
| Arrêt et révocation | Coupure côté éditeur et côté client IA | Qu’un appel après révocation échoue réellement |
| Recette et maintenance | Tests de lecture, de refus, d’erreurs et d’évolution des schémas | Un responsable nommé et une recette refaite à chaque évolution |
La série « Agents IA et MCP en finance »
Cet article sert de point d’entrée. Chaque article de la série traite une question précise :
- Connecter Claude ou ChatGPT à Agicap, Pennylane et Qonto : la matrice datée des pouvoirs de chaque MCP.
- Vérifier les chiffres d’un reporting produit par une IA : rattacher chaque montant à ses sources, filtres et calculs.
- Analyse d’écarts par un agent IA : séparer la contribution chiffrée d’un mouvement de l’hypothèse sur sa cause.
- Reporting trésorerie du lundi : orchestration, destinataires et alertes d’échec d’un envoi récurrent.
- Recatégoriser les transactions par IA : de la suggestion au lot validé, avec aperçu avant/après.
- MCP, API ou automatisation classique : un arbre de décision pour choisir la bonne architecture.
- Agent IA multi-entités : rendre visibles les sociétés, comptes et droits que l’assistant ne couvre pas.
Questions fréquentes
Le MCP est-il une intelligence artificielle ? Non. C’est un protocole de connexion entre un assistant IA et des outils. Le modèle (Claude, ChatGPT ou un autre) interprète la demande et rédige la réponse ; le serveur MCP de l’éditeur fournit les données et les fonctions autorisées.
Un assistant connecté par MCP peut-il faire un virement ? Cela dépend du serveur et de vos autorisations. Qonto documente la préparation de lots de virements SEPA, approuvés ensuite dans son application avec authentification forte. D’autres serveurs exposent des écritures plus larges : la limite doit venir de vos droits, pas du protocole.
La lecture seule suffit-elle à protéger nos données ? Non. Elle empêche certaines modifications, mais les données lues sont transmises à l’assistant externe. La FAQ Pennylane du 28 août 2026 précise d’ailleurs que la déconnexion n’efface pas les données déjà transmises à l’assistant.
La confirmation avant chaque écriture est-elle garantie par le protocole ? Non. La spécification MCP du 28 juillet 2026 recommande une supervision humaine sans imposer de modèle d’interaction. La confirmation relève de l’éditeur, du client IA et de votre paramétrage : elle se vérifie lors de la recette.
Par où commencer ? Par un cas d’usage en lecture seule, sur un périmètre restreint — un point de trésorerie hebdomadaire, par exemple —, avec une restitution qui indique ses sources, sa date et ses exclusions. La préparation d’actions vient ensuite, une fois les contrôles éprouvés.
Connecter un assistant IA à vos outils financiers est rapide ; décider de ce qu’il a le droit de faire demande un vrai travail de cadrage. Augea, cabinet Finance Ops basé à Lyon et intégrateur Agicap certifié, aide les directions financières à définir le périmètre, les droits et les contrôles d’un agent IA connecté à leur stack Finance, puis à le recetter avant la mise en production. Pour en parler dans votre contexte, réservez un diagnostic gratuit.