
Prévision de trésorerie par IA : fait-elle vraiment mieux que votre méthode ?
Un protocole en 6 étapes pour vérifier qu'une prévision de trésorerie par IA bat votre méthode actuelle, au lieu de croire la promesse marketing.
Avant d’ajouter une couche d’intelligence artificielle à votre prévisionnel, une question simple devrait précéder l’achat : cette prévision fait-elle vraiment mieux que celle que vous produisez déjà ? La réponse ne se lit pas dans une plaquette commerciale, elle se mesure. Et c’est précisément là qu’un intégrateur apporte sa valeur : non pas vendre une promesse, mais fournir un protocole pour la vérifier.
Cet article propose ce protocole. Pas un pourcentage de fiabilité, pas un slogan : une méthode reproductible pour comparer un forecast IA à votre méthode actuelle, sur vos données, avant d’investir.
Ce qu’Agicap revendique sur sa prévision IA
Agicap décrit, dans sa documentation, une prévision fondée sur le machine learning. Selon l’éditeur, ce forecast exploite l’historique des transactions, les récurrences détectées et le comportement de paiement des clients — notamment le DSO moyen et les promesses de paiement. À cet apprentissage s’ajoutent des projections de récurrences et des ajustements humains.
Il faut lire cette description pour ce qu’elle est : une présentation de l’éditeur, qui établit un périmètre fonctionnel revendiqué. Elle ne constitue pas une mesure de précision prouvée. Les publications consultées ne fournissent pas de protocole public permettant de comparer la précision du forecast Agicap à une prévision naïve, à un fichier Excel ou à un autre logiciel sur un même jeu de données. Autrement dit, la fonctionnalité existe et est documentée ; son avantage chiffré, lui, reste à établir sur votre propre cas.
Ce que l’IA peut (et ne peut pas)
L’architecture la plus défendable pour une prévision de trésorerie n’est pas « tout IA » ni « tout règles » : elle est hybride. Les échéances certaines et les contrats sont traités par des règles ; les comportements incertains, comme les dates réelles d’encaissement, sont estimés par des modèles ; les événements exceptionnels sont ajoutés et validés par la direction financière.
| Ce que l’IA peut apporter | La limite à garder en tête |
|---|---|
| Apprendre les comportements de paiement : estimer les dates d’encaissement à partir des règlements passés et des caractéristiques des factures. | L’intérêt doit se mesurer face à une référence simple : l’échéance contractuelle, ou le retard historique habituel du client. |
| Reconnaître des régularités : exploiter tendances et saisonnalités présentes dans l’historique. | Un changement de régime économique ou opérationnel rend l’historique moins pertinent ; la prévision reste dépendante des données passées. |
| Combiner davantage de variables dans l’estimation. | Plus de variables ne garantit pas une meilleure prévision : surapprentissage et faible nombre d’observations restent des risques réels. |
| Accélérer la production : automatiser collecte, rapprochement et actualisation du réalisé. | Un gain de temps n’est pas une amélioration de précision. Les deux doivent être évalués séparément. |
| Faciliter les scénarios : modifier des hypothèses et comparer des trajectoires de liquidité. | Un scénario pessimiste n’est pas un intervalle statistique ; une hypothèse saisie n’est pas une prédiction apprise. |
Un point mérite d’être explicite, parce qu’il est souvent gommé par le marketing. Une meilleure prédiction des dates d’encaissement ne résout pas l’absence, dans votre prévisionnel, d’un investissement majeur, d’une échéance fiscale ou d’un financement à venir. La complétude des engagements précède la sophistication du modèle. Un modèle brillant sur des données incomplètes produit une prévision fausse, plus vite.
Le protocole pour trancher
Voici la méthode à dérouler pour savoir si le forecast IA mérite sa place. Elle ne présume d’aucun résultat : c’est son intérêt.
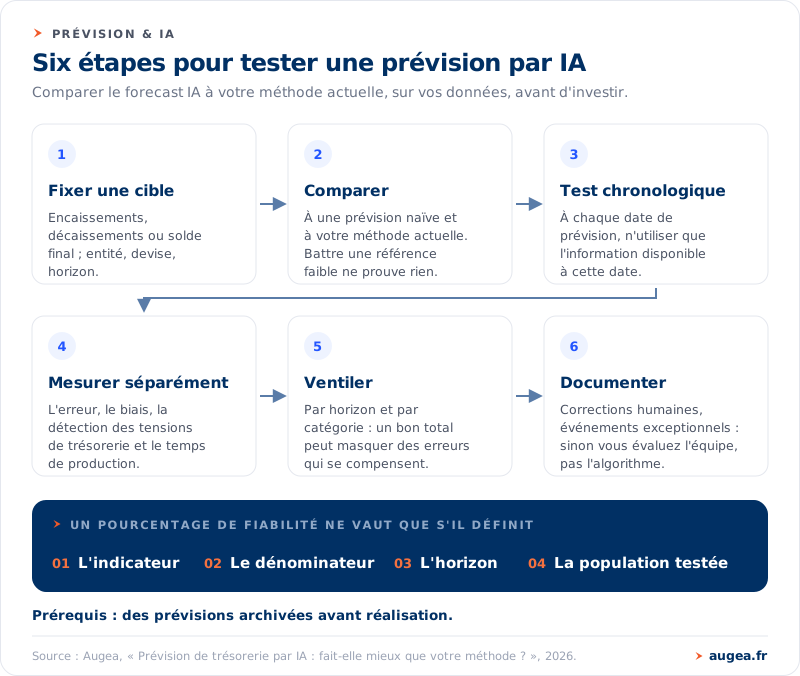
- Fixer une cible. Décidez ce que vous prévoyez : encaissements, décaissements ou solde final. Précisez l’entité, la devise et l’horizon (par exemple 4, 8 ou 13 semaines). Sans cible définie, aucune comparaison n’est possible.
- Comparer à des références simples et à votre process actuel. Mesurez le modèle non pas dans l’absolu, mais face à une prévision naïve (reconduire le passé récent, dater à l’échéance) et face à la méthode que vous utilisez aujourd’hui. Battre une référence faible ne prouve rien.
- Tester chronologiquement. À chaque date de prévision, n’utilisez que l’information réellement disponible à cette date. Intégrer des données connues seulement après coup fausse le test et flatte artificiellement le modèle.
- Mesurer séparément quatre choses : l’erreur sur les flux, le biais systématique (surestime-t-il ou sous-estime-t-il ?), la détection des tensions de trésorerie, et le temps de production. Un modèle rapide mais biaisé n’est pas un bon modèle.
- Ventiler par horizon et par catégorie. Un bon total peut masquer des erreurs qui se compensent : une surestimation des ventes annulant une sous-estimation des charges. Regardez le détail, pas seulement l’agrégat.
- Documenter les interventions humaines et les événements exceptionnels. Si un analyste corrige la sortie du modèle, ou si un événement rare a été ajouté à la main, notez-le. Sinon vous évaluez l’équipe, pas l’algorithme.
Ce protocole n’exige pas d’outil particulier : il exige de la discipline et des prévisions archivées avant réalisation. C’est le travail d’intégration, pas la licence logicielle, qui le rend possible.
Les pièges d’évaluation
Même avec de bonnes intentions, quelques erreurs reviennent et rendent une comparaison trompeuse.
- Confondre bon ajustement et bonne prévision. Une excellente adéquation aux données d’entraînement ne garantit pas la performance hors échantillon. Seule une validation chronologique, avec les données disponibles à la date de chaque prévision, est crédible.
- Croire qu’« assez d’historique » est une règle universelle. La capacité à apprendre dépend des observations disponibles et des motifs présents. Ne promettez pas, et n’exigez pas, un minimum universel de mois d’historique : raisonnez par fréquence, activité et stabilité de l’activité.
- Oublier les événements rares. Une rupture comme une crise sanitaire rend l’extrapolation de l’historique insuffisante. Ces cas s’ajoutent en scénarios explicites — perte d’un client majeur, investissement, incident de paiement — ils ne s’apprennent pas.
- Prendre une explication narrative pour une preuve causale. Un modèle peut commenter un écart sans en établir la cause. Anticiper un résultat (prévision) et mesurer l’effet d’une décision (planification) sont deux exercices distincts : un bon prédicteur ne répond pas automatiquement à « que se passe-t-il si je change cette politique ? ».
Un rappel de prudence, utile face au discours ambiant : la compétition de prévision M4 (2018) a montré que les méthodes de machine learning « pures » testées ne dominaient pas les méthodes statistiques — la méthode gagnante associait lissage exponentiel et réseau de neurones. Deux ans plus tard, N-BEATS, un modèle de deep learning, présentait des résultats compétitifs sur plusieurs jeux de référence, dont M4. La leçon n’est donc ni « le ML gagne toujours », ni « les statistiques gagnent toujours » : le résultat dépend du modèle, des données et du protocole. Ces benchmarks portent sur des séries temporelles variées, pas sur un panel de trésoreries de PME françaises — raison de plus pour tester chez vous.
Enfin, le garde-fou qui résume tout : ne jamais écrire ni accepter « prévision fiable à X % » sans définir l’indicateur mesuré, le dénominateur, l’horizon et la population testée. Un pourcentage sans ces quatre éléments n’est pas une mesure, c’est un argument commercial.
Questions fréquentes
La prévision IA d’Agicap est-elle plus précise que mon Excel ? C’est exactement ce qui ne peut pas se répondre dans l’absolu. Agicap documente un forecast par machine learning, mais aucun protocole public ne compare sa précision à Excel sur un même jeu de données. La seule réponse honnête s’obtient en testant les deux sur vos données, avec le protocole décrit plus haut.
Combien de mois d’historique faut-il pour que l’IA fonctionne ? Il n’existe pas de minimum universel. La capacité d’apprentissage dépend des observations disponibles et de la régularité de votre activité. Une entreprise saisonnière avec peu de cycles observés sera plus difficile à prévoir qu’une activité récurrente, à durée d’historique égale.
L’IA peut-elle anticiper une crise ou la perte d’un gros client ? Non, pas par apprentissage de l’historique. Ces événements rares s’ajoutent en scénarios explicites, construits et validés par la direction. C’est d’ailleurs pourquoi une architecture hybride — règles, modèle, scénarios humains — est préférable à un modèle seul.
Pourquoi mesurer le biais et pas seulement l’erreur moyenne ? Parce qu’un modèle qui se trompe toujours dans le même sens est plus dangereux qu’un modèle à l’erreur plus grande mais centrée. Un biais systématique de surestimation des encaissements vous fait croire à un cash que vous n’aurez pas. L’erreur et le biais se mesurent donc séparément.
Un gain de temps suffit-il à justifier le forecast IA ? C’est un bénéfice réel, mais distinct de la précision. Automatiser la collecte et l’actualisation fait gagner du temps sans forcément améliorer la prévision. Évaluez les deux séparément : l’un peut justifier l’outil même si l’autre reste modeste.
Que faire si mes données sont incomplètes ou mal rapprochées ? Les fiabiliser d’abord. Exhaustivité bancaire, doublons, factures ouvertes, avoirs et rapprochements doivent être contrôlés avant d’évaluer quoi que ce soit. Évaluer un modèle sur des données sales, c’est mesurer la saleté des données, pas la qualité du modèle. C’est le sujet de notre article sur les factures impayées qui faussent votre prévision de trésorerie.
Évaluez votre prévision avant d’ajouter une couche IA
La bonne question n’est pas « faut-il de l’IA dans mon prévisionnel ? » mais « ma prévision actuelle est-elle fiable, et complète ? ». Tant que vos engagements certains ne sont pas tous présents et vos postes clients correctement rapprochés, aucun modèle ne corrigera le problème — il le propagera.
Pour le cadre d’ensemble, voir notre guide pilier sur l’IA au service de la trésorerie. Pour la méthode manuelle qui reste la référence à battre, voir le prévisionnel de trésorerie à 13 semaines.
Si vous voulez évaluer la fiabilité de votre prévision actuelle avant d’investir dans une couche IA, réservons 30 minutes pour appliquer ce protocole à votre cas.