
Rentable mais à court de cash : passer du budget au plan de trésorerie
Convertir un budget P&L rentable en plan de trésorerie : les cinq écarts entre résultat et banque, la conversion ligne par ligne (délais, TVA) et les éléments hors P&L.
Une entreprise peut afficher un résultat positif au budget et voir son compte passer sous zéro en cours d’année. L’écart ne vient pas du plan de trésorerie lui-même, mais du décalage entre le résultat prévu au compte de résultat et le calendrier réel des encaissements et des décaissements. Convertir le budget P&L en plan de trésorerie consiste précisément à poser, ligne par ligne, les délais de paiement, la TVA et tout ce qui vit hors du compte de résultat.
Le contexte donne du poids à l’exercice. Selon une étude Altares du 13 octobre 2026, 14 652 procédures collectives ont été ouvertes au troisième trimestre 2026, en hausse de 0,5 % sur un an, portant le total à près de 72 000 sur douze mois. Altares anticipe jusqu’à 19 000 défaillances supplémentaires possibles au quatrième trimestre : une projection, non une certitude. Son directeur des études estime que le pic des défaillances est peut-être passé, mais pas celui de la fragilité financière des entreprises. La Banque de France relève par ailleurs une dégradation du taux de marge et de la capacité de remboursement des PME et ETI, selon des propos d’une administratrice de l’AFTE rapportés par La Banque Postale. Dans ce climat, découvrir une tension de trésorerie trop tard n’est plus une hypothèse d’école.
Résultat positif, compte négatif : les cinq écarts entre P&L et banque
Le budget répond à une question : l’année sera-t-elle rentable ? Le plan de trésorerie en pose une autre : le compte sera-t-il positif chaque mois ? Entre les deux, cinq écarts expliquent presque toujours la divergence.
- Délais clients. Une vente comptabilisée en janvier n’est encaissée qu’en mars si le délai de règlement est de 60 jours. Le P&L enregistre le produit, la banque attend.
- Délais fournisseurs. Symétriquement, une charge engagée se décaisse plus tard. Cet écart joue souvent en votre faveur, mais il faut le modéliser pour ne pas compenser à tort les retards clients.
- TVA. Absente du compte de résultat, elle circule bien sur le compte bancaire. La TVA collectée, la TVA déductible et le solde versé à l’État créent des mouvements mensuels que le budget ignore.
- Investissements. Un achat d’équipement se décaisse en une fois ; le P&L ne retient que la dotation aux amortissements, étalée sur plusieurs exercices.
- Financement. Emprunts, remboursements de capital, apports et dividendes transitent par la banque sans figurer en résultat, ou seulement pour leur part d’intérêts.
Tant que ces cinq écarts ne sont pas posés explicitement, le budget et le plan de trésorerie restent deux documents, souvent construits par deux personnes, avec deux jeux d’hypothèses qui divergent dès le premier trimestre.
Une PME rentable dont la trésorerie passe sous zéro en mars
L’exemple ci-dessous est fictif et sert uniquement d’illustration ; les montants sont en milliers d’euros. Cette PME est rentable sur le semestre, mais encaisse ses gros clients à 60 jours, règle sa TVA et finance un investissement au premier trimestre.
| Mois | Encaissements | Décaissements | Variation | Trésorerie fin de mois |
|---|---|---|---|---|
| Position de départ | — | — | — | 40 |
| Janvier | 200 | 210 | -10 | 30 |
| Février | 190 | 215 | -25 | 5 |
| Mars | 170 | 240 | -70 | -65 |
| Avril | 260 | 220 | +40 | -25 |
| Mai | 240 | 215 | +25 | 0 |
| Juin | 250 | 210 | +40 | 40 |
Sur le semestre, la somme des variations est nulle et l’activité reste rentable au compte de résultat. Pourtant, la trésorerie plonge à -65 en mars, sous l’effet cumulé de la TVA, d’un investissement et d’encaissements clients décalés en avril. Le budget annuel ne montre rien de cette tension ; seul le plan de trésorerie, mois par mois, la fait apparaître à temps pour négocier une ligne de financement court terme ou décaler une dépense.
La conversion ligne par ligne : délai, TVA, saisonnalité
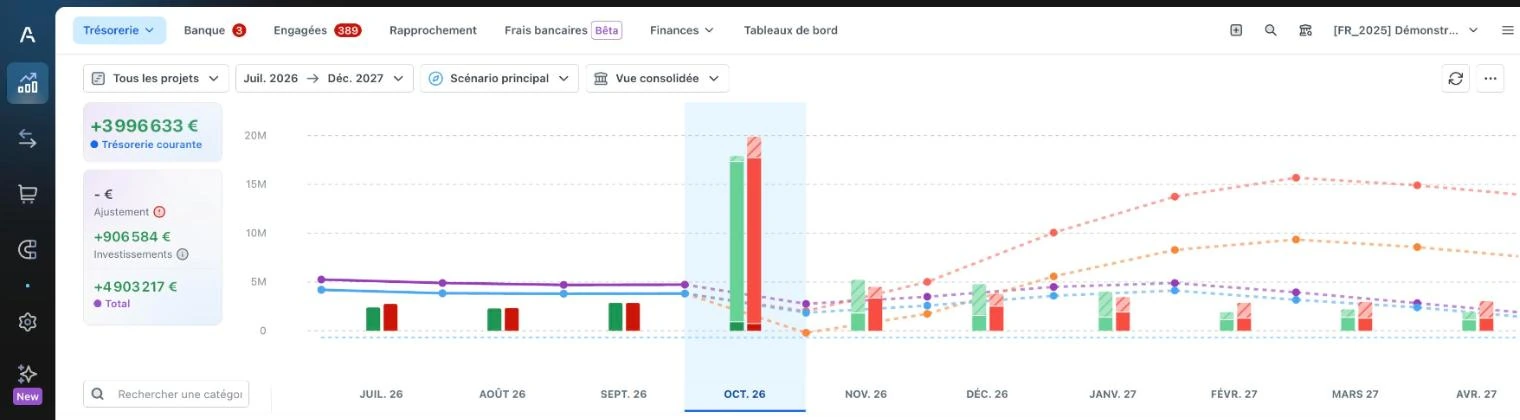
La conversion doit être mécanique et traçable, pas refaite au jugé dans un second tableur. Agicap propose une conversion du P&L en budget de trésorerie qui suit cette logique : import du compte de résultat quelle que soit sa mise en forme, affectation de chaque ligne à une catégorie de trésorerie assortie de ses conditions de paiement, ajout des éléments hors P&L, puis génération du budget dans le scénario choisi.
Trois paramètres se fixent à ce moment, ligne par ligne.
- Le délai. Chaque poste reçoit sa condition de règlement : comptant, 30 jours, 60 jours, échéancier. C’est ce décalage qui transforme un produit ou une charge en encaissement ou décaissement daté.
- La TVA. Elle s’applique selon le taux de la catégorie de trésorerie correspondante, et sa mécanique de collecte, de déduction et de versement est portée par le plan, pas par le budget.
- La saisonnalité. Un chiffre d’affaires annuel ne se répartit pas en douzièmes. La ventilation mensuelle réelle conditionne les creux et les pics de trésorerie.
Cette étape reste un travail d’hypothèses : l’affectation des lignes et le choix des délais ne sont pas entièrement automatiques. C’est justement pour cela qu’ils doivent être posés une fois, au clair, et non reconstruits de mémoire à chaque mise à jour.
Ce qui n’est pas dans le P&L : investissements, emprunts, apports, dividendes
Une fois les lignes du compte de résultat converties, il reste à ajouter ce que le P&L n’enregistre pas, ou pas de la même façon.
- Investissements. Ils se décaissent à leur date réelle. La TVA appliquée à un investissement est celle de la catégorie Agicap correspondante, à ne pas confondre avec l’amortissement comptable.
- Emprunts et remboursements. Le capital remboursé ne passe pas en charge. Si le module dette est utilisé, les emprunts n’ont pas à être ressaisis : la documentation recommande même d’ignorer les lignes de dette du P&L, moins précises que le module dédié.
- Apports et dividendes. Apports en compte courant, augmentations de capital et distributions de dividendes modifient la trésorerie sans toucher au résultat. Oublier un dividende voté, c’est surestimer le cash disponible du trimestre concerné.
Ces postes sont souvent la cause des mauvaises surprises : ils sont décidés hors du cycle budgétaire et retombent, en une fois, sur le compte bancaire.
Faire vivre budget et plan de trésorerie ensemble
Un plan de trésorerie converti une fois puis laissé de côté redevient vite faux. Trois pratiques le maintiennent utile.
- Scénarios. Génération du budget dans un scénario central, puis déclinaison en variantes prudente et optimiste pour cadrer les délais clients et les décalages d’investissement.
- Écarts. Comparaison régulière du réalisé au budget converti, poste par poste : c’est l’écart, et non le solde brut, qui signale une hypothèse à corriger.
- Mise à jour. Rythme de révision fixé à l’avance, pour que la correction d’un délai ou l’ajout d’un emprunt se répercute sur une seule source, partagée entre le contrôle de gestion et la trésorerie.
L’enjeu n’est pas d’avoir deux documents cohérents sur le papier, mais une seule chaîne qui relie le budget voté en conseil au cash réellement disponible. Pour aller plus loin, voir nos articles sur les catégories de trésorerie, le plan de trésorerie annuel et le prévisionnel à 13 semaines.
Sur la mécanique de TVA et la répartition entre budget et plan de trésorerie, validez votre situation avec votre expert-comptable.
Questions fréquentes
Pourquoi une entreprise rentable peut-elle manquer de trésorerie ?
Parce que le compte de résultat enregistre produits et charges à leur date comptable, pas à leur date de règlement. Un résultat positif peut masquer un creux de trésorerie causé par les délais clients, le versement de TVA ou un investissement payé comptant. La rentabilité se mesure sur l’exercice ; la liquidité se joue chaque mois.
Quelle différence entre budget et plan de trésorerie ?
Le budget P&L projette la rentabilité de l’année et sert d’engagement vis-à-vis du conseil. Le plan de trésorerie traduit ce même budget en encaissements et décaissements datés, en y ajoutant la TVA, les investissements et les financements. Le premier dit si l’année sera rentable, le second si le compte sera positif chaque mois.
Comment intégrer la TVA dans un plan de trésorerie ?
La TVA n’apparaît pas au compte de résultat mais circule sur le compte bancaire. Dans le plan, chaque ligne reçoit le taux de sa catégorie, et le solde collecté moins déductible est positionné à sa date de versement réelle. Pour les investissements, la TVA appliquée est celle de la catégorie correspondante.
Faut-il un plan de trésorerie mensuel ou hebdomadaire ?
Les deux horizons répondent à des besoins distincts. Le plan mensuel issu du budget cadre l’année et anticipe les tensions de fond ; un prévisionnel à 13 semaines pilote le court terme, au plus près des échéances. En période de tension, les deux se tiennent en parallèle.
Comment intégrer un emprunt à venir ?
Un emprunt affecte la trésorerie par son déblocage, puis par le remboursement du capital et des intérêts, alors que le P&L ne retient que les intérêts. Si un module dette est disponible, mieux vaut y saisir l’emprunt une fois et ignorer les lignes de dette du P&L, moins précises, pour éviter les doubles comptes.
Augea, cabinet Finance Ops et intégrateur Agicap, accompagne les directions financières dans la conversion de leur budget en plan de trésorerie. Pour convertir votre budget N+1 pendant votre saison budgétaire, réservez un échange de 30 minutes.