
Date de valeur ou date d'opération : quelle date pour prévoir ?
Date de valeur ou date d'opération : laquelle retenir pour piloter la trésorerie, et quelles dates utiliser du relevé au prévisionnel. Tableau et checklist.
La date d’opération est le jour où la banque enregistre une opération sur votre relevé ; la date de valeur est le jour où les fonds sont réellement disponibles ou débités. Pour la comptabilité et le rapprochement, la date d’opération suffit. Pour piloter la position disponible, équilibrer des comptes ou anticiper un découvert, c’est la date de valeur qui compte. Et dès qu’on passe au prévisionnel, aucune des deux ne suffit : il faut une date d’échéance, une date de paiement probable et, pour ce qui n’est pas encore facturé, une date de livraison.
Constaté lors d’un déploiement Augea en 2026, client anonymisé : des opérations de change apparaissaient dans la trésorerie deux jours avant leur date de valeur. Selon la responsable trésorerie, environ 2,7 M€ étaient ainsi visibles deux jours trop tôt, alors que des virements d’équilibrage automatiques entre comptes s’appuyaient sur ces soldes. La bonne date n’est pas celle qu’on croit, du relevé bancaire jusqu’au prévisionnel.
Date d’opération, date de valeur : deux dates, deux usages
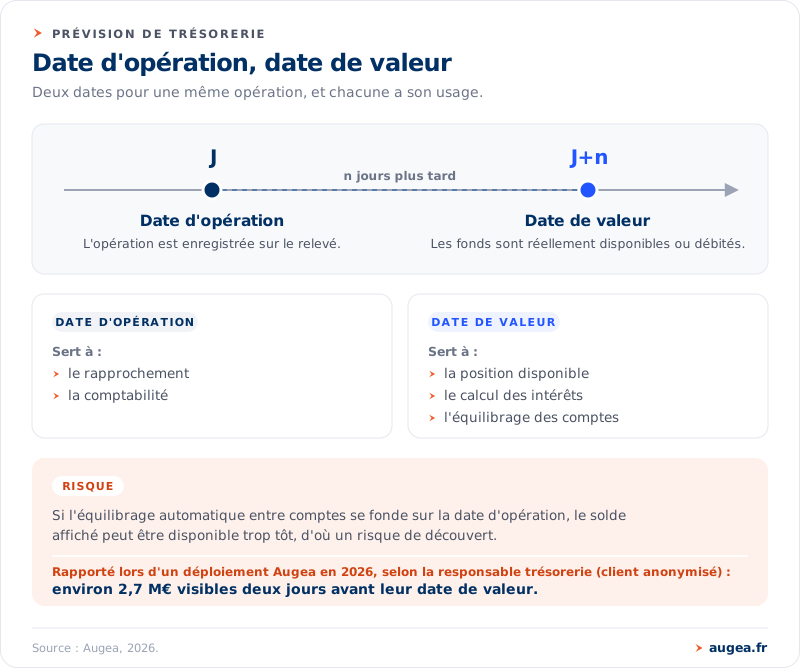
Chaque ligne d’un relevé bancaire porte deux dates. La date d’opération (ou date comptable) dit quand la banque a passé l’écriture. La date de valeur dit à partir de quand le montant compte dans le solde servant au calcul des intérêts et des éventuels agios : à partir de quand vous pouvez réellement disposer d’un crédit, ou depuis quand un débit pèse sur votre compte.
Les deux peuvent coïncider, mais pas toujours. Pour les virements en euros, la réglementation des services de paiement encadre strictement ce décalage. Il peut en revanche subsister sur d’autres opérations, selon les conditions de votre banque : remises de chèques ou d’effets, opérations de change, certains flux internationaux. Sur un crédit, la date de valeur peut alors être postérieure à la date d’opération ; sur un débit, antérieure.
Les deux dates ont chacune leur usage :
- la date d’opération sert au rapprochement bancaire et à la comptabilité : c’est elle qui permet de retrouver l’écriture, la facture et la pièce ;
- la date de valeur sert à la position disponible, au calcul des intérêts et à l’équilibrage des comptes : c’est elle qui dit si l’argent est là.
Un solde en date d’opération n’est donc pas faux : il répond à une autre question que celle du trésorier qui décide d’un virement entre comptes.
Quand l’équilibrage automatique se fonde sur la mauvaise date
Le décalage devient un risque dès que des décisions s’appuient automatiquement sur le solde. C’est ce que nous avons vu chez un groupe multi-entités accompagné en 2026. Des opérations de change étaient enregistrées en date d’opération deux jours avant leur date de valeur. À l’écran, les fonds semblaient disponibles ; à la banque, ils ne l’étaient pas encore.
Deux jours d’avance seraient anodins si le groupe ne pratiquait pas des virements d’équilibrage automatiques entre ses comptes. Un équilibrage calculé sur un solde en date d’opération peut remonter vers le compte central des fonds qui ne sont pas encore disponibles, et laisser le compte d’origine à découvert en valeur, avec les agios qui vont avec.
La réponse a été de passer les soldes en date de valeur, puis de contrôler, banque par banque, que les soldes affichés après la bascule correspondaient bien aux relevés. Ce contrôle n’est pas une formalité : un changement de date de référence modifie les soldes affichés, historique compris. Le sujet rejoint celui de la trésorerie réellement disponible : un montant affiché n’est pas un montant mobilisable.
Du relevé au prévisionnel : chaque date a son rôle
Les dates bancaires décrivent le passé et le présent. Le prévisionnel se construit sur d’autres dates, issues de la facturation et des commandes.
| Date | D’où elle vient | À quoi elle sert | Le piège |
|---|---|---|---|
| Date d’opération | Relevé bancaire | Rapprochement, comptabilité, historique | Affiche un solde avant que les fonds soient disponibles |
| Date de valeur | Relevé bancaire | Position disponible, intérêts, équilibrage des comptes | Doit être transmise par le format de relevé et reprise dans l’outil |
| Date d’échéance | Facture (ERP, comptabilité) | Point de départ de la prévision d’encaissement ou de décaissement | Suppose que le client paie à l’échéance |
| Date de paiement probable | Échéance corrigée du comportement réel | Prévision à court terme, semaine par semaine | Se périme si elle n’est pas revue |
| Date de livraison ou de jalon | Commande (ERP, planning projet) | Dater ce qui n’est pas encore facturé | Absente, dépassée ou jamais mise à jour |
La date de paiement probable est celle qui fait la qualité d’un prévisionnel de trésorerie à 13 semaines : un client qui règle régulièrement trois semaines après l’échéance ne doit pas apparaître à l’échéance. Les factures impayées en sont le cas extrême.
Le reste à facturer : une date absente, un montant faussé
Quand on facture par jalons ou par acomptes, une part des encaissements à venir dort dans les commandes. La prévoir suppose un montant juste et une date.
Lors d’un de nos déploiements en 2026, chez une PME qui travaille par projets, l’analyse de l’export des commandes non soldées a montré que 25 commandes sur 52 seulement portaient une date de livraison prévue, et que 19 de ces dates étaient déjà passées. Un prévisionnel d’encaissements construit sur ces commandes valait ce que valaient leurs dates.
Le montant posait un second problème. Le champ standard de l’ERP qui indique le reste à facturer comptait comme facturée en totalité une ligne de commande sur laquelle seul un acompte avait été facturé. Sur deux commandes, d’après notre analyse de l’export, l’écart représentait environ un quart du reste à facturer ; la responsable de l’ERP a confirmé par écrit que ce champ était faux en présence d’acomptes. Le bon calcul était le plus simple : montant total de la commande moins montant réellement facturé.
La méthode retenue tient en quatre gestes : solder les commandes mortes dans l’ERP, dater les grosses commandes en cours par jalon (date de livraison prévue et conditions de paiement), couper la remontée automatique des commandes et des devis, laisser les petites commandes hors prévision. Une quinzaine de commandes portaient l’essentiel du montant : c’est sur elles que l’effort de datation paie.
Checklist de paramétrage des dates
Côté banque et relevés
- Vérifier que le format de relevé reçu (camt.053, CFONB 120) transmet bien la date d’opération et la date de valeur, et que l’outil reprend les deux.
- Fixer, par usage, la date de référence des soldes : date de valeur pour la position disponible et les équilibrages, date d’opération pour le rapprochement.
- Repérer les opérations qui présentent un décalage chez vos banques : change, chèques, effets, flux internationaux.
- Faire reposer tout équilibrage automatique entre comptes sur le solde en date de valeur, avec un coussin de sécurité.
- Après un changement de date de référence, rapprocher les soldes de l’outil des relevés, banque par banque, sur plusieurs jours.
Côté facturation et prévisionnel
- Renseigner les conditions de paiement dans un champ dédié de l’ERP, pas seulement dans le libellé.
- Prévoir chaque facture à sa date de paiement probable, pas à son échéance théorique.
- Rendre la date de livraison prévue obligatoire sur les commandes au-dessus d’un seuil, et la revoir à chaque comité.
- Calculer le reste à facturer net des acomptes, et le contrôler sur les plus grosses commandes.
- Solder ou exclure les commandes mortes avant de les faire entrer dans la prévision.
- Chaque mois, lister les dates dépassées (échéances, livraisons, jalons) et les faire corriger.
La même discipline vaut entité par entité et banque par banque : un prévisionnel juste au global peut masquer un compte en tension, comme le montre l’article sur la prévision banque par banque. Et pour que les dates de valeur arrivent jusqu’à l’outil, encore faut-il que les connexions soient actives : voir ce que montrent 50 connexions bancaires.
Questions fréquentes
Quelle est la différence entre date d’opération et date de valeur ?
La date d’opération est le jour où la banque enregistre l’opération sur votre compte. La date de valeur est le jour à partir duquel le montant est réellement disponible, ou débité, pour le calcul du solde et des intérêts. Les deux peuvent différer de quelques jours.
Quelle date utiliser pour piloter sa trésorerie au quotidien ?
La date de valeur pour la position disponible (équilibrages, placements, découvert), la date d’opération pour le rapprochement et la comptabilité.
Le prévisionnel doit-il être construit en date de valeur ?
Il repose d’abord sur les dates de paiement probables des factures et de livraison des commandes. La date de valeur sert à le raccorder à la position bancaire réelle, à très court terme.
Pourquoi le reste à facturer de mon ERP peut-il être faux ?
Parce que certains champs standards gèrent mal les acomptes : une ligne partiellement facturée peut être considérée comme facturée en totalité. Recalculez le reste à facturer comme le montant total moins le montant réellement facturé, et comparez sur vos plus grosses commandes.
Que faire si mes commandes n’ont pas de date de livraison ?
Commencer par les plus grosses : dans le cas décrit plus haut, une quinzaine de commandes portaient l’essentiel du montant. Les dater par jalon, avec les conditions de paiement, et laisser les petites commandes hors prévision tant que leurs dates ne sont pas tenues.
Une prévision de trésorerie vaut ce que valent ses dates, du relevé bancaire jusqu’aux commandes. Augea, cabinet Finance Ops basé à Lyon et intégrateur Agicap certifié, aide les directions financières à choisir la bonne date pour chaque usage, à fiabiliser les données de l’ERP et à construire un prévisionnel qui se raccorde à la banque. Pour en parler dans votre contexte, réservez un diagnostic gratuit.